Mise à jour du marché immobilier commercial canadien – 2e trimestre 2026
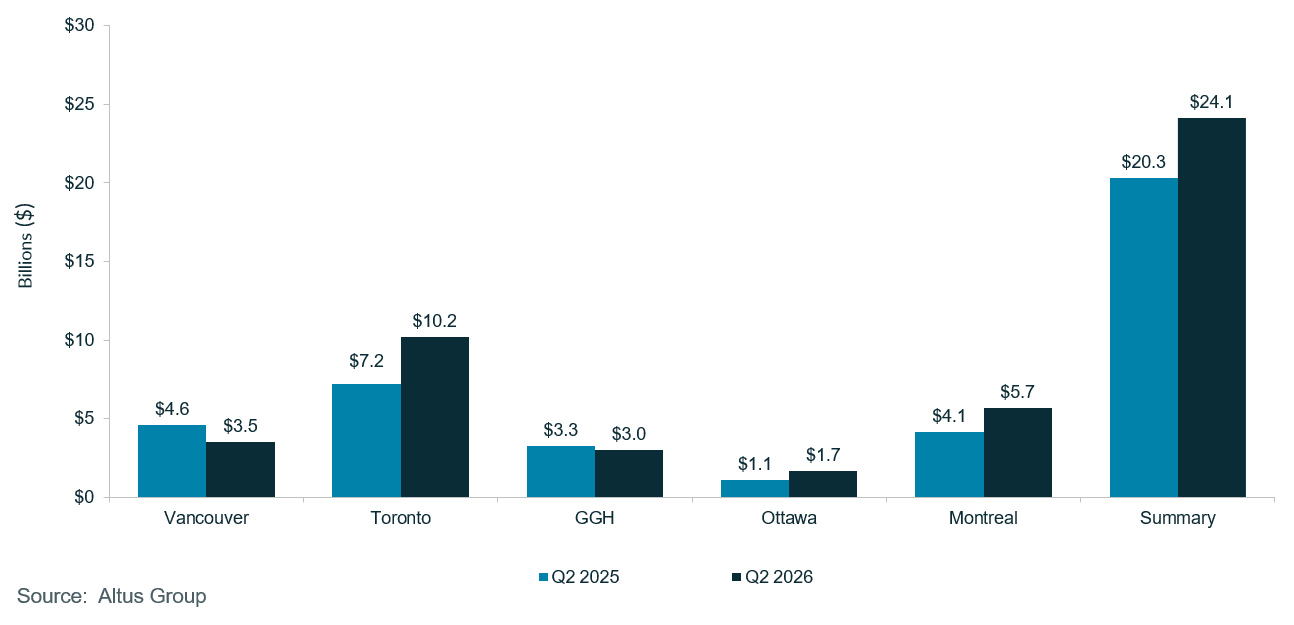
Au Canada, les investissements dans l'immobilier commercial ont atteint 24,1 milliards de dollars au premier semestre 2026, en hausse de 19 % par rapport à l'année précédente, tirés par la croissance des immeubles multifamiliaux et de bureaux sur les principaux marchés de l'Est.
Mise à jour du marché immobilier commercial canadien – 2e trimestre 2026
Au Canada, les investissements dans l'immobilier commercial ont atteint 24,1 milliards de dollars au premier semestre 2026, en hausse de 19 % par rapport à l'année précédente, tirés par la croissance des immeubles multifamiliaux et de bureaux sur les principaux marchés de l'Est.
Auteur
Jennifer Nhieu
Analyste de recherche principal
Dernières informations
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?
Données sur le marché du travail divergent, les centres de données dominent le Livre beige, implications de la débâcle obligataire sur l'immobilier commercial
Mise à jour du marché immobilier commercial de Vancouver - 2er trimestre 2026
Points clés :
Le volume total des investissements nationaux pour le premier semestre de 2026, à l'exclusion des marchés de l'Alberta, a atteint 24,1 milliards de dollars, soutenu par des augmentations annuelles de 67 % dans le secteur multifamilial et de 61 % dans le secteur des bureaux, la croissance étant concentrée sur les marchés de l'Est.
Les performances sectorielles ont divergé sur l'ensemble du marché : le logement collectif et les bureaux ont mené la croissance nationale, le secteur industriel s'est stabilisé et le commerce de détail est resté limité par un inventaire haut de gamme restreint.
Pour l'avenir, la reprise du marché devrait rester modérée, les capitaux étant concentrés sur des actifs de haute qualité offrant des revenus durables, une forte demande locative et des fondamentaux clairs à long terme.
Volume des investissements et principaux facteurs de résilience
Au cours du premier semestre 2026, le marché canadien de l’immobilier commercial a fait preuve de résilience malgré un contexte macroéconomique complexe, atteignant un volume d’investissement total de plus de 24 milliards de dollars, soit une hausse de 19 % par rapport au semestre précédent. La politique monétaire nationale a offert une prévisibilité essentielle, la Banque du Canada ayant maintenu son taux directeur inchangé malgré une inflation persistante, ce qui a contribué à stabiliser les anticipations à long terme concernant le coût du capital. Cette stabilité monétaire s’est accompagnée d’une forte reprise économique, illustrée par une croissance annualisée du PIB de 3,3 % au deuxième trimestre, tirée par la hausse des exportations, des dépenses des ménages et des investissements des entreprises.
Figure 1 : Activité totale d’investissement du Canada depuis le début de l’année – Tous les secteurs par région (T1 2025 vs T1 2026)
Parallèlement, l'évolution des tendances démographiques et de l'emploi a commencé à redéfinir la demande d'espaces dans les principales régions. Des ajustements modérés de la population active et une modification des tendances migratoires nettes ont tempéré les prévisions de croissance des loyers, incitant les investisseurs institutionnels à réévaluer les modèles d'évaluation traditionnels. Bien que la création d'emplois dans des secteurs comme la logistique et la construction ait continué de soutenir l'activité commerciale sous-jacente, le ralentissement général du marché du travail a limité les projections d'absorption les plus optimistes.
Ces forces macroéconomiques ont profondément modifié le sentiment des investisseurs partout au Canada, notamment dans les principaux centres de liquidités comme la région du Grand Toronto et Montréal. Plutôt que de miser sur une conjoncture favorable ou sur des projets de développement spéculatifs, les investisseurs canadiens ont privilégié la préservation du capital, un soutien politique clair et la stabilité des revenus. Les investissements sont devenus de plus en plus sélectifs, se concentrant principalement sur des immeubles résidentiels multifamiliaux de premier ordre et des immeubles de bureaux stratégiquement situés, bénéficiant de flux de trésorerie stables, tandis que la construction spéculative est demeurée largement reportée jusqu'à ce que la demande et les marchés de la dette se stabilisent davantage.
Figure 2 : Transactions immobilières au Canada par catégorie d’actifs (T2 2025 vs T2 2026)
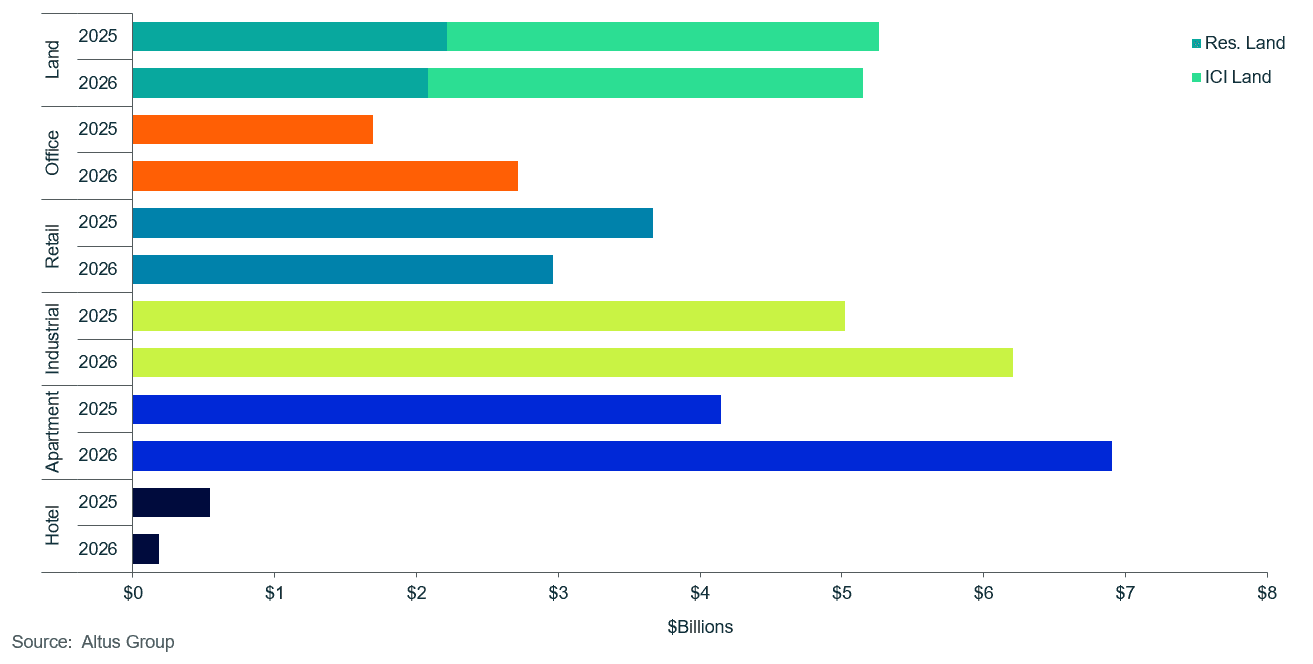
performance des investissements régionaux
Au cours du premier semestre 2026, le marché canadien de l’immobilier commercial a affiché des tendances de croissance divergentes selon les grandes régions métropolitaines. Bien que la région du Grand Toronto (GTA) ait enregistré le volume d’investissement global le plus élevé, la croissance nationale a été principalement tirée par une activité transactionnelle plus soutenue à Ottawa et à Montréal. Cette dynamique a fait de ces deux marchés les principaux moteurs de la trajectoire haussière du Canada, contribuant à compenser la stagnation persistante des transactions à Vancouver et dans l’autre région du Grand Fer à Cheval (GGH).
Région du Grand Toronto (GTA)
La région du Grand Toronto (GTA) est restée la pierre angulaire de l'activité d'investissement au Canada. Après un début d'année lent, le marché a connu une nette reprise au deuxième trimestre, enregistrant un volume d'investissement de près de 10,2 milliards de dollars depuis le début de l'année.41%Augmentation de *$* sur un an. L'expansion du marché est restée prometteuse malgré un contexte économique défavorable. Le sentiment des investisseurs était à la fois défensif et opportuniste, soutenu par des mesures politiques locales, notamment la réduction des frais d'aménagement municipaux et l'allègement de la taxe locative. Les capitaux se sont principalement concentrés sur des catégories d'actifs spécifiques, comme les immeubles résidentiels collectifs, les bureaux de catégorie AAA et les installations industrielles modernes, offrant une plus grande stabilité des revenus et une meilleure résilience à long terme.
Ottawa et Montréal
Ottawa a surpassé Montréal comme principal moteur de la croissance nationale au deuxième trimestre de 2026, malgré un contexte macroéconomique défavorable. Le volume des investissements régionaux a atteint 1,7 milliard de dollars, en hausse de 52 % sur un an, grâce à l’activité du secteur multifamilial et au regain de confiance du secteur des bureaux suite aux directives de retour au bureau maintenues par les institutions publiques et privées. Montréal a également enregistré une forte croissance, avec des investissements en hausse de 38 % sur un an, à 5,7 milliards de dollars. Cette activité a été soutenue par d’importantes transactions institutionnelles, dont l’acquisition de la tour de bureaux Tour Deloitte par DekaBank, ainsi que par une demande soutenue pour les actifs industriels. Ensemble, ces flux de capitaux diversifiés ont permis de protéger Ottawa et Montréal de la stagnation des transactions qui touchait d’autres grands marchés canadiens.
Autres Grands Fers à Cheval d'Or (GGH)
L'activité d'investissement dans les autres secteurs du Grand Golden Horseshoe (GGH) a considérablement ralenti, le volume total des transactions atteignant un modeste montant de 3 milliards de dollars, en baisse de 8 % sur un an. Ce ralentissement reflète une décélération généralisée dans la plupart des secteurs immobiliers, le logement collectif faisant figure d'exception en raison de la poursuite des migrations intraprovinciales hors du centre de Toronto (GTA), où le coût de la vie est plus élevé. Ce ralentissement est principalement attribuable à la faiblesse de l'activité d'investissement dans le commerce de détail, qui traduit une pénurie d'espaces de qualité supérieure dans les zones à forte demande plutôt qu'une détérioration de la consommation.
Vancouver
Le volume des investissements à Vancouver a diminué de 23 % sur un an pour s'établir à 3,5 milliards de dollars, reflétant un ralentissement de l'activité dans la quasi-totalité des principales catégories d'actifs, dans un contexte de réglementation régionale stricte et de coûts de développement élevés. La dynamique du secteur des bureaux au premier trimestre a été largement soutenue par l'acquisition, par BentallGreenOak, de l'Oceanic Plaza d'Oxford Properties pour 246 millions de dollars. Le commerce de détail est demeuré le secteur le plus défensif de Vancouver et la seule grande catégorie d'actifs à afficher une croissance annuelle, quoique modeste. Premier semestre volume des transactions de détail a légèrement augmenté de 1 % pour atteindre 866 millions de dollars, soutenu par investisseur stable demande decentres commerciaux de proximité axés sur les produits de première nécessité, emplacements de premier choix en façade sur rue et des actifs comportant ltaux de vacance et couverture contre l'inflation caractéristiques.
Calgary et Edmonton
Les indicateurs de performance complets du deuxième trimestre pour Calgary et Edmonton étaient encore incomplets au moment de la publication du rapport en raison des retards cumulatifs au Bureau des titres fonciers de l'Alberta. Les premières données sous-jacentes indiquaient que les deux marchés ont connu un début d'année modéré. À Calgary, le volume d'investissement du premier trimestre a chuté de 27 % sur un an pour s'établir à 1,1 milliard de dollars, après une fin d'année 2025 dynamique. Ce ralentissement s'explique par une baisse de 70 % des transactions immobilières multifamiliales, les acheteurs ayant reporté leurs investissements en raison d'ajustements de rendement et de rationalisations du parc immobilier de bureaux du centre-ville suite à la consolidation du secteur de l'énergie. De même, à Edmonton, le volume des transactions est resté stable à 1 milliard de dollars, en baisse de 17 %, les investissements demeurant disciplinés dans un contexte de coûts d'emprunt élevés et de stratégies d'expansion prudentes de la part des entreprises.
Vente au détail
Au cours du premier semestre 2026, les actifs commerciaux à dominante alimentaire sont demeurés un placement défensif privilégié pour les capitaux institutionnels et privés partout au Canada. Les investisseurs se sont tournés vers les propriétés de services essentiels, caractérisées par un taux d’inoccupation quasi nul, un faible roulement de locataires et une protection durable contre les perturbations liées au commerce électronique. L’inflation persistante a renforcé l’attrait du secteur comme valeur refuge, tandis que les contraintes d’approvisionnement se sont accentuées. Les propriétaires existants ont majoritairement conservé des actifs performants et générateurs de revenus, et les coûts de financement élevés ont continué de freiner les nouveaux projets. Par conséquent, c’est la rareté des stocks de premier choix, plutôt qu’un affaiblissement des fondamentaux de la consommation, qui a limité le rythme des transactions au deuxième trimestre, malgré une demande de détail stable.
Face à des opportunités d'acquisition limitées, les acteurs du marché se sont concentrés sur la valorisation des surfaces commerciales existantes. Les propriétaires disposant de capitaux importants se sont progressivement détournés des grands projets de réaménagement à usage mixte, la faiblesse du marché des copropriétés en prévente ayant réduit une source de financement essentielle pour les projets à haute densité. Les gestionnaires d'actifs ont donc orienté leurs capitaux vers des stratégies de densification commerciale, notamment l'aménagement de terrains et la relocation ciblée de locaux commerciaux, ce qui a permis de réduire les investissements initiaux, de simplifier la planification et d'accélérer la génération de flux de trésorerie.
D’un point de vue régional, les disparités importantes observées dans la vitesse d’investissement s’expliquent par la dynamique locale de l’offre et la disponibilité des actifs. Le marché du commerce de détail d’Ottawa a enregistré le taux de croissance annuel le plus élevé au pays, soit 51 %, bien que cette forte hausse ait été amplifiée par un faible volume de transactions de base, avec près de 211 millions de dollars en volume total au cours du premier semestre. Dans la foulée, l’activité d’investissement annuelle à Montréal et à Vancouver est demeurée relativement stable.
Montréal a enregistré une hausse de 10 % du volume des transactions par rapport à l'année précédente, notamment grâce à l'acquisition notable du Faubourg Bois-Franc, un centre commercial de quartier axé sur les pharmacies, pour 44,5 millions de dollars, ainsi qu'à plusieurs acquisitions de propriétés et de concessions automobiles. Vancouver a affiché une légère augmentation de 1 % de son activité d'investissement dans le commerce de détail par rapport à l'année précédente, mais se classe toujours au deuxième rang canadien en termes de volume total après la région du Grand Toronto, avec 866 millions de dollars de transactions. Ce total est notamment attribuable à la vente du Great Canadian Casino Vancouver, anciennement l'hôtel Hard Rock, pour 108,5 millions de dollars, ainsi qu'à plusieurs transactions portant sur des hôtels, des concessions automobiles et des propriétés de luxe en façade au centre-ville.
À l’inverse, les investissements dans le commerce de détail dans la région du Grand Toronto (GTA) et l’agglomération de Ghaziabad (GGH) ont subi d’importantes difficultés, leurs volumes totaux chutant à 925 millions de dollars et 430 millions de dollars, soit des baisses respectives de 30 % et 50 % par rapport à l’année précédente. Ce ralentissement s’explique principalement par la disponibilité limitée d’actifs de premier choix et par le coût élevé des emprunts, ce qui a freiné la dynamique de location et le développement de nouveaux projets. Plus particulièrement dans les sous-marchés de la GGH, cette contraction a été exacerbée par une pénurie aiguë d’espaces commerciaux institutionnels, principalement axés sur l’alimentation, mis sur le marché, ainsi que par un ralentissement du développement de nouveaux commerces de détail lié au report de l’expansion résidentielle en banlieue. À court terme, les dépenses de détail ont également été affectées par une croissance démographique régionale plus faible, une diminution du pouvoir d’achat des ménages et une baisse de la confiance des consommateurs, ces derniers privilégiant les biens essentiels aux achats non essentiels. Malgré ces défis, le marché du commerce de détail de la GTA demeure attrayant à long terme, grâce à sa position de principal pôle commercial du Canada et de point d’entrée stratégique pour les grandes marques internationales qui s’implantent au pays.
Bureau
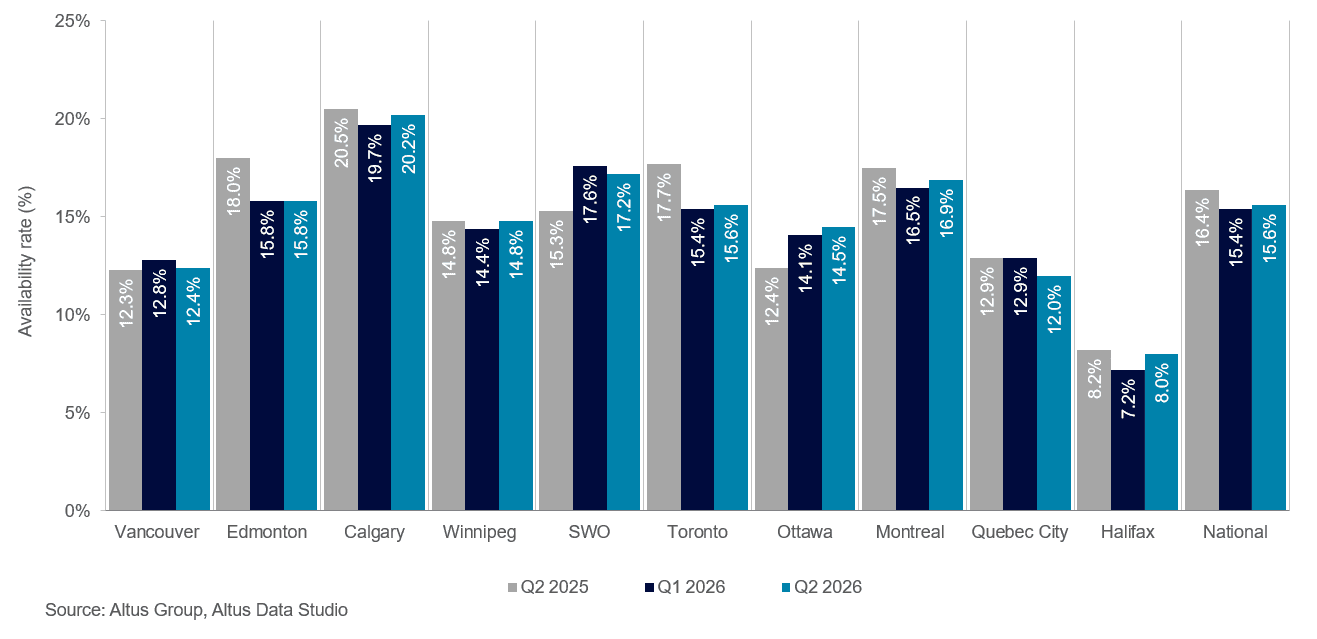
Le secteur des bureaux au Canada a maintenu sa reprise haussière au cours du premier semestre 2026, passant d'une stabilisation timide à une reprise durable. Selon nos dernières données Mise à jour du marché des bureaux canadienAu deuxième trimestre, le taux de disponibilité des bureaux à l'échelle nationale a diminué de 80 points de base (pb) sur un an pour s'établir à 15,6 % (figure 3). Ce resserrement est principalement dû au durcissement des politiques de retour au bureau mises en place par les employeurs des secteurs privé et public. Ces nouvelles exigences de présence ont permis de rétablir une fréquentation physique prévisible dans les principaux centres-villes, établissant ainsi un cadre de référence plus clair pour la planification à long terme des espaces de travail. Parallèlement, les entreprises ont accéléré leurs efforts d'optimisation de l'aménagement, ce qui a entraîné une absorption nette positive et une réduction du parc de sous-locations dans les grandes métropoles, le ramenant à des niveaux comparables aux moyennes historiques.
Figure 3 : Taux de disponibilité des bureaux (T2 2025 vs T1 2026 vs T2 2026)
Les contraintes liées à l'offre ont accentué ce resserrement du marché. La construction de bureaux à l'échelle nationale a chuté à un niveau historiquement bas, tandis que la limitation des nouvelles livraisons et la suppression de certains immeubles de catégories B et C par conversion ou démolition ont limité la croissance de l'offre. Face à la raréfaction rapide des actifs de prestige, les occupants et les investisseurs institutionnels se sont tournés vers les immeubles de catégorie A existants, favorisant ainsi des stratégies ciblées de repositionnement et de réutilisation afin de capter la demande excédentaire.
Sur les marchés de capitaux, le volume des investissements a bondi de 61 % sur un an pour atteindre environ 2,7 milliards de dollars. Les investissements se sont concentrés sur les segments AAA et A de premier ordre, reflétant la poursuite de la recherche de la qualité, les investisseurs institutionnels privilégiant les actifs durables et dotés de commodités. Les indicateurs de transactions du premier semestre 2026 ont clairement illustré cette bifurcation des classes d'actifs.
Les transactions de classe A ont représenté la majorité de l'activité du marché, avec 262 transactions portant sur 7,2 millions de pieds carrés.
À l'inverse, la demande pour les espaces de bureaux de catégorie B a considérablement diminué, avec seulement 55 transactions totalisant 1 million de pieds carrés, ce qui souligne l'obsolescence croissante des espaces de bureaux vieillissants et non aménagés situés en banlieue.
La dynamique régionale des principaux marchés de bureaux canadiens a révélé une nette divergence dans le déploiement des capitaux au cours du premier semestre 2026. Les investisseurs ont concentré leurs liquidités dans les centres appliquant des mesures strictes de retour au bureau et affichant une faible disponibilité d'espaces de premier choix. Ottawa, Montréal et la région du Grand Toronto (GTA) ont été les principaux moteurs de croissance. Ottawa a dominé le pays en matière d'investissement dans les bureaux, avec une hausse de 582 % sur un an pour atteindre 359 millions de dollars. Cette croissance a été alimentée par l'augmentation des obligations de présence au bureau pour les fonctionnaires fédéraux et du secteur public, ce qui a stabilisé l'achalandage et rétabli la confiance des investisseurs dans les actifs du centre-ville. Montréal a suivi, se classant au deuxième rang en termes de croissance relative et de volume absolu, avec des investissements en hausse de 149 % sur un an à 720 millions de dollars. Cette dynamique a été soutenue par trois trimestres consécutifs de forte absorption nette et d'importantes acquisitions institutionnelles. Parallèlement, la GTA a consolidé sa position de premier marché de bureaux au Canada, enregistrant une augmentation de 125 % sur un an du volume de transactions à 1,15 milliard de dollars. L'activité de la GTA était ancrée par une pénurie aiguë d'espaces de classe AAA de prestige, où la disponibilité dans le quartier financier du centre-ville a chuté à 9,6 %.
À l'inverse, les marchés secondaires et certains centres de l'Ouest ont connu des pauses temporaires dans la réalisation des transactions. Le volume des investissements dans l'immobilier de bureaux à Vancouver a fortement reculé, chutant de 46 % sur un an pour s'établir à 394 millions de dollars. Ce repli reflète des frictions sur le marché des capitaux plutôt qu'un affaiblissement de la demande locative, en raison de la persistance d'écarts d'évaluation entre les acheteurs institutionnels prudents et les vendeurs réticents à brader des immeubles stables et rentables. Dans une tendance similaire, la région du Grand Toronto a enregistré une baisse de 13 % sur un an, à 94 millions de dollars, les capitaux institutionnels privilégiant les centres-villes principaux et laissant les actifs de banlieue aux investisseurs privés et aux propriétaires occupants.
Industriel
Le secteur industriel canadien est entré dans une phase de stabilisation jusqu'au premier semestre 2026, le marché continuant d'absorber l'offre spéculative générée par l'achèvement des projets de développement de l'année précédente. L'intérêt des investisseurs s'est davantage orienté vers des actifs de meilleure qualité. Le volume total des transactions a atteint près de 6,2 milliards de dollars à l'échelle nationale, en hausse de 24 % sur un an, témoignant d'une stratégie d'acquisition très sélective de la part des investisseurs institutionnels qui ont privilégié les actifs fonctionnels et stables à long terme plutôt que les projets spéculatifs à forte croissance.
La région du Grand Toronto (GTA) a joué un rôle déterminant dans l’activité d’investissement nationale, enregistrant un volume total de transactions de près de 3,6 milliards de dollars, soit une hausse de 38 % par rapport à l’année précédente, grâce à plusieurs acquisitions de grande valeur. Malgré un contexte macroéconomique défavorable, Ottawa et Montréal ont affiché une croissance impressionnante de 177 % et 49 % respectivement. À Ottawa, le volume des transactions a atteint 229 millions de dollars, principalement grâce à l’acquisition de l’édifice EDC par le Groupe régional pour 143 millions de dollars et à l’achat des propriétés situées aux 1600 et 1630, chemin Star Top, par le gouvernement du Canada pour 59 millions de dollars.
Le marché montréalais a affiché des signes évidents de reprise, les investissements atteignant 950 millions de dollars, après une période de forte volatilité où les investisseurs se sont adaptés à un contexte national moins favorable. À Montréal même, la situation géographique et l'âge des bâtiments ont été des facteurs déterminants de la performance. Le déploiement institutionnel dans les actifs clés de l'Île de Montréal est resté freiné par le vieillissement des infrastructures, la hauteur libre limitée et la pression fiscale municipale élevée. À l'inverse, la Rive-Sud a étendu son influence en tant que plaque tournante de la logistique de nouvelle génération, attirant d'importants capitaux institutionnels qui recherchent de vastes terrains et des bâtiments aux spécifications modernes.
À l'inverse, l'activité d'investissement a ralenti à Vancouver et dans la région du Grand Toronto (GGH), avec des volumes en baisse de 19 % et 11 % respectivement sur un an. Malgré ce ralentissement localisé, la GGH est demeurée un pilier fondamental de la logistique du dernier kilomètre, attirant près de 797 millions de dollars de transactions. Ce repli dans les deux régions reflète des stratégies d'acquisition défensives, accentuées par un niveau de référence exceptionnellement élevé au premier trimestre 2025, ce qui a créé un seuil élevé pour les comparaisons annuelles. À Vancouver, la demande des locataires et des investisseurs est restée très contrastée. La forte tension sur les sous-marchés urbains a contraint les entreprises à adapter leurs surfaces opérationnelles pour maîtriser leurs coûts, tandis que les actifs périurbains moins attractifs ont maintenu leur niveau d'occupation régional de base.
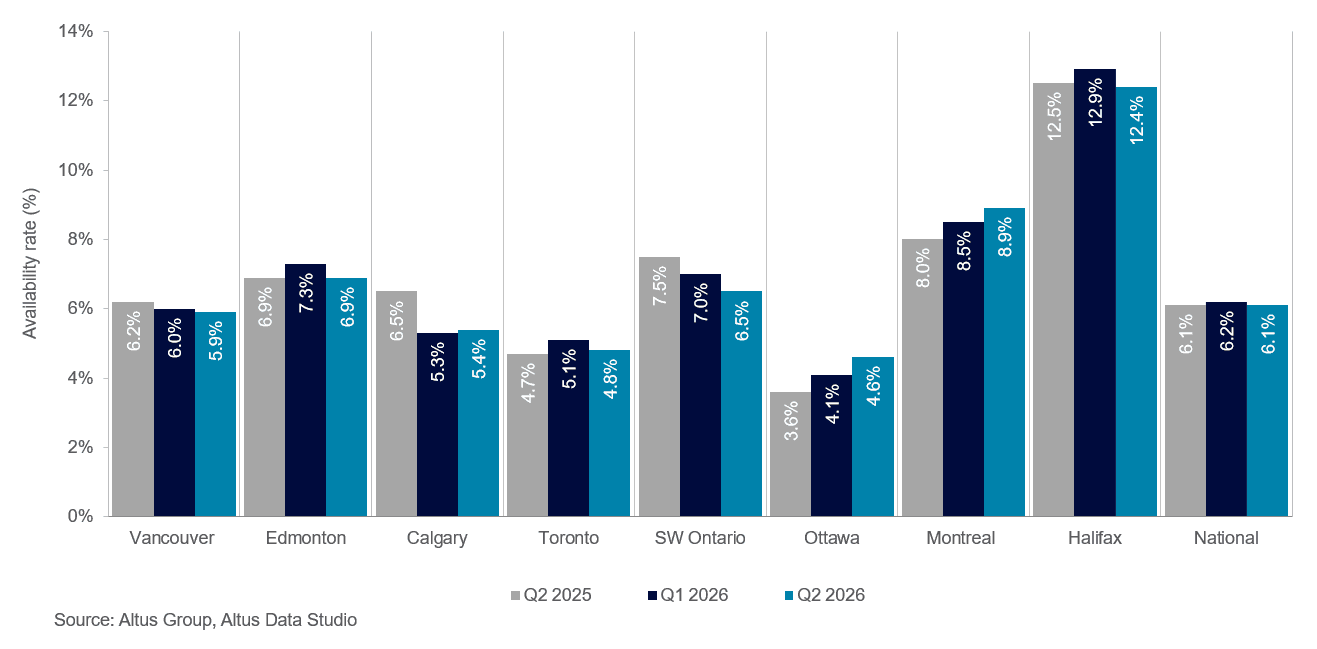
Ces dynamiques transactionnelles s'appuient sur des performances opérationnelles qui, au cours du premier semestre 2026, ont reflété un développement maîtrisé et une expansion prudente des locataires. Selon nos données,Mise à jour du marché industriel canadienAu deuxième trimestre, le taux de disponibilité des espaces industriels s'est stabilisé à 6,1 % par rapport à l'année précédente (figure 4). À l'échelle nationale, 28 projets ont ajouté 3,5 millions de pieds carrés, tandis que le nombre de projets en cours de construction s'est réduit à 117, totalisant près de 24 millions de pieds carrés. Le recentrage des entreprises sur la préservation du capital et l'optimisation stratégique de leur empreinte a permis de stabiliser les loyers nets moyens demandés à l'échelle nationale entre 15 et 16 dollars le pied carré. La pression à la baisse sur les loyers s'est concentrée sur les actifs plus anciens, dont la hauteur sous plafond est plus faible, tandis que les installations logistiques modernes et de haute technologie ont conservé leur stabilité tarifaire.
Figure 3 : Taux de disponibilité des bureaux (T2 2025 vs T1 2026 vs T2 2026)
Immeubles multifamiliaux
Le secteur canadien de l’immobilier multifamilial a affiché une forte dynamique d’investissement au premier semestre 2026, le volume total des transactions bondissant de 67 % sur un an pour atteindre 6,9 milliards de dollars. Cette expansion témoigne d’un net regain de confiance des investisseurs après une année 2025 difficile, alimenté par un resserrement des écarts entre les prix d’achat et de vente, une meilleure visibilité sur le marché de la dette et un ralentissement des chantiers de construction, réduisant ainsi le risque d’approvisionnement à long terme. Les investisseurs institutionnels et privés ont activement ciblé les actifs résidentiels stabilisés, considérés comme une protection fiable contre les récessions et l’incertitude macroéconomique.
Les centres urbains de l'Est du Canada ont été les principaux moteurs de la croissance des capitaux. Montréal est demeurée le catalyseur national, avec un volume d'investissements en hausse de 30 % sur un an, atteignant près de 2,9 milliards de dollars. Le maintien de seuils d'admissibilité hypothécaires élevés a continué d'empêcher les acheteurs potentiels d'acquérir une première propriété, assurant ainsi un bassin de locataires important et stable sur le marché locatif. La croissance régionale s'est étendue aux principaux centres de l'Est, la région du Grand Toronto (GTA), l'agglomération de Calgary (GGH) et Ottawa affichant des hausses spectaculaires du volume de transactions sur un an, de respectivement 244 %, 182 % et 55 %, soutenues par une forte demande institutionnelle pour des portefeuilles d'immeubles multirésidentiels bien situés.
En revancheLe secteur de l’immobilier multifamilial à Vancouver a connu une forte contraction, le volume total des investissements ayant chuté de 41 % en un an.-sur-Le chiffre d'affaires annuel s'est établi à 372 millions de dollars. Ce recul reflète des difficultés opérationnelles liées à un déséquilibre temporaire de l'offre sur la côte ouest. Une vague de nouveaux immeubles locatifs construits à cet effet et d'investissements a suivi la croissance du marché.-copropriété détenue unités sont entrées sur le marché en même tempsCette situation a temporairement accru le pouvoir d’achat des locataires, ralenti la croissance des loyers et incité les investisseurs de la côte ouest à adopter une attitude plus prudente face au risque. Malgré cette phase d’absorption localisée de l’offre en Colombie-Britannique, les fondamentaux du marché multifamilial national sont restés solides, soutenus par des déficits persistants et de longue durée de l’offre de logements dans les principaux marchés urbains canadiens.
Perspectives du marché
Au cours du second semestre 2026, le marché de l’immobilier commercial canadien devrait passer d’une approche défensive à un déploiement de capitaux discipliné et opportuniste. Avec la stabilisation de la politique monétaire et la clarification du coût du capital sur les marchés de la dette, les écarts de valorisation entre acheteurs et vendeurs devraient continuer de se réduire. Les investisseurs institutionnels devraient privilégier les actifs de base générant des flux de trésorerie stables, tandis que les investisseurs privés agiles tireront profit des fluctuations de prix locales.
Le sentiment des investisseurs devrait rester polarisé selon les types de biens immobiliers et les catégories d'actifs. La liquidité devrait se concentrer sur les espaces de bureaux de catégorie AAA en centre-ville, dont la disponibilité est limitée, les plateformes logistiques modernes et les immeubles résidentiels collectifs, soutenus par des contraintes d'offre de logements à long terme. À l'inverse, les bureaux de catégories B et C ainsi que les locaux industriels secondaires pourraient continuer de subir des pressions sur les prix, des concessions de la part des bailleurs, des conversions d'actifs et des repositionnements stratégiques.
Globalement, les perspectives sont favorables aux investisseurs axés sur la qualité des actifs, des revenus durables et une optimisation rigoureuse de leur portefeuille.
Exploitez nos données immobilières et nos analyses prédictives
L'attribution des performances, l'analyse prédictive et les informations de marché dont vous avez besoin pour expliquer les performances et améliorer la prise de décision.
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Auteur
Jennifer Nhieu
Analyste de recherche principal
Dernières informations
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?
Données sur le marché du travail divergent, les centres de données dominent le Livre beige, implications de la débâcle obligataire sur l'immobilier commercial
Mise à jour du marché immobilier commercial de Vancouver - 2er trimestre 2026
Ressources
Dernières informations
sept. 16, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?
sept. 10, 2026
Données sur le marché du travail divergent, les centres de données dominent le Livre beige, implications de la débâcle obligataire sur l'immobilier commercial
sept. 9, 2026
Mise à jour du marché immobilier commercial de Vancouver - 2er trimestre 2026
sept. 16, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?
sept. 10, 2026
Données sur le marché du travail divergent, les centres de données dominent le Livre beige, implications de la débâcle obligataire sur l'immobilier commercial
sept. 9, 2026
Mise à jour du marché immobilier commercial de Vancouver - 2er trimestre 2026
sept. 8, 2026
Les valorisations et les transactions étaient orientées à la hausse au deuxième trimestre 2026, mais les signaux ont divergé.
sept. 1, 2026
Analyse des transactions immobilières commerciales aux États-Unis – 2e trimestre 2026
août 27, 2026