L'immobilier commercial comme couverture contre l'inflation
Tous les actifs immobiliers commerciaux ne protègent pas de l'inflation de la même manière. Les données par sous-type montrent que ce sont les mécanismes de renouvellement des baux, et non le type de bien, qui déterminent si les écarts de loyer se transforment en revenus réels.
L'immobilier commercial comme couverture contre l'inflation
Tous les actifs immobiliers commerciaux ne protègent pas de l'inflation de la même manière. Les données par sous-type montrent que ce sont les mécanismes de renouvellement des baux, et non le type de bien, qui déterminent si les écarts de loyer se transforment en revenus réels.
Omar Eltorai
Omar Eltorai
Directeur principal de la recherche, Groupe Altus
Points clés :
On considère généralement que l'immobilier commercial protège contre l'inflation, mais une analyse portant sur 16 sous-types de biens et 91 trimestres de données d'évaluation révèle que cette protection varie considérablement selon le sous-type.
La réputation de protection contre l'inflation du secteur industriel repose principalement sur les entrepôts, qui présentent une conversion statistiquement significative de l'écart de loyer, contrairement aux espaces mixtes et aux autres sous-types.
Le secteur du commerce de détail est partagé : les centres commerciaux convertissent les écarts de loyer en croissance de revenus, mais les centres commerciaux de proximité ne présentent aucun signe fiable de ce même mécanisme.
Les bureaux affichent une corrélation négative persistante entre l'écart de loyer et les revenus, antérieure à la pandémie et non attribuable aux variations du taux d'occupation.
Tester la couverture contre l'inflation à l'aide de données au niveau des baux
Plus tôt cette année, Altus Group a examiné pourquoi la structure des baux est au cœur de la capacité de l'immobilier commercial à offrir une protection contre l'inflation. Le principe de base était simple : lorsque les loyers de marché augmentent plus vite que les loyers contractuels, les propriétaires peuvent capter cet écart lors du renouvellement ou de la révision des baux. Toutefois, une question importante restait en suspens : ce mécanisme se reflète-t-il réellement dans les données ?
La réponse est oui, mais uniquement pour certains types d'actifs.
L'idée reçue selon laquelle l'immobilier commercial offre une protection contre l'inflation est juste dans son principe. Le problème est que les investisseurs considèrent souvent cette protection comme une caractéristique générale du secteur, l'appliquant indistinctement à des catégories telles que l'immobilier industriel, les commerces ou les bureaux. En réalité, la protection contre l'inflation semble dépendre moins de la catégorie d'actif que de la capacité à transformer la hausse des loyers de marché en revenus immobiliers lors du renouvellement des baux.
En d'autres termes, disposer d'un pouvoir de fixation des prix ne constitue qu'une partie de l'équation ; la capacité à en tirer parti est tout aussi déterminante.
Pour vérifier ce mécanisme, nous avons utilisé les données d'évaluation d'Altus Group couvrant 91 trimestres (du quatrième trimestre 2003 au deuxième trimestre 2026), en limitant l'analyse à la période débutant en 2013, moment où l'échantillon de sous-catégories devient suffisamment étoffé pour être fiable. Les données relatives à la structure des baux ne sont disponibles que pour les baux portant sur des surfaces (exprimées en pieds carrés, et non en unités ou en clés) ; c'est pourquoi l'analyse porte sur l'immobilier industriel, les bureaux et les commerces — les trois grandes catégories pour lesquelles un calendrier de renouvellement est déclaré — ainsi que sur les 16 sous-catégories associées disposant d'un historique complet des baux. Nous avons ensuite mené l'analyse tant au niveau des catégories principales que des sous-catégories.
Figure 1 – Quels types de biens présentent un écart de loyer tout au long du cycle ? Écart intrinsèque au fil du temps
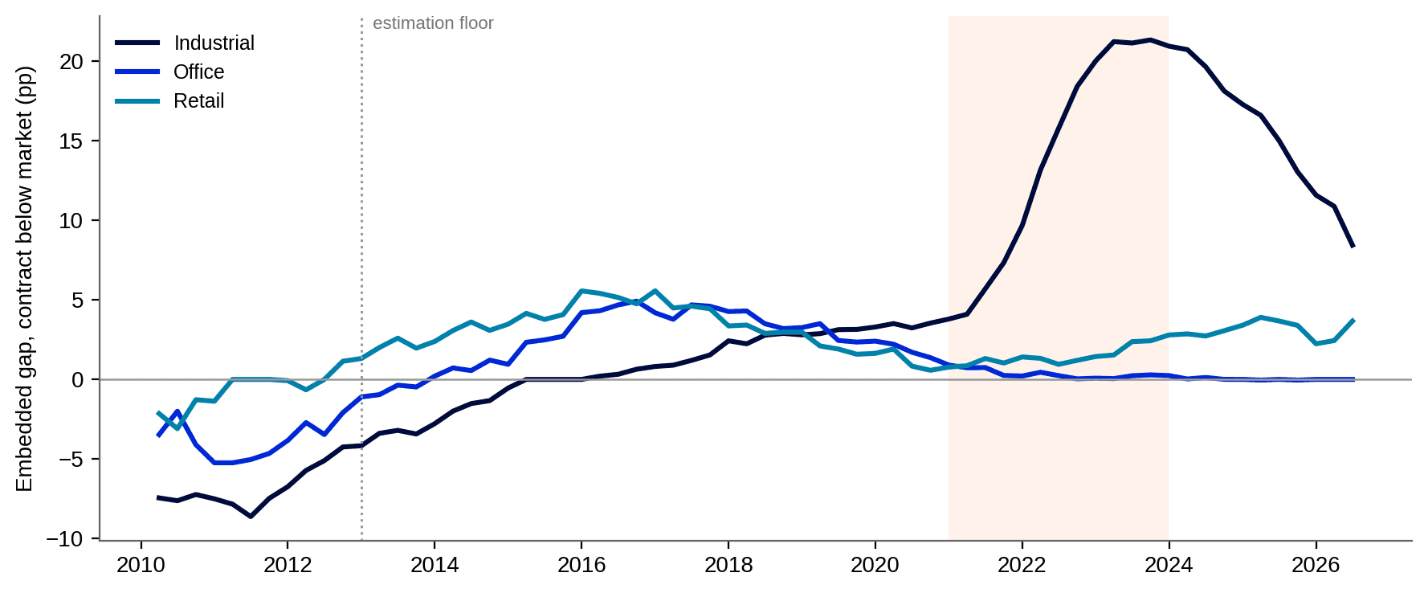
Source : Données Altus Studio
L'écart de loyer n'est qu'une possibilité
Comme nous l'avons vu dans l'article précédent, l'inflation peut engendrer un écart entre les loyers du marché et ceux que paient actuellement les locataires en vertu de baux signés. Cet écart peut refléter un potentiel de hausse des loyers, mais il ne se confond pas avec un revenu effectivement réalisé.
Un propriétaire ne concrétise ce gain potentiel que lorsque les baux arrivent à échéance et sont renouvelés aux conditions du marché. Cette distinction est importante, car de nombreux actifs immobiliers peuvent sembler receler un potentiel de hausse sur le papier. La question est de savoir si le renouvellement des baux permet systématiquement de transformer ce potentiel en une augmentation future des revenus.
Si un écart de loyer important constitue une opportunité, il ne garantit pas pour autant un résultat. Pour l'investisseur, l'enjeu est de déterminer si, historiquement, le renouvellement des baux permet de convertir cet écart en revenus réels. Cette conversion ne s'observe que pour certains segments spécifiques, et non pour l'ensemble des catégories d'actifs immobiliers.
La réputation du secteur industriel repose en grande partie sur les entrepôts.
Les actifs industriels sont souvent cités comme l'une des meilleures protections contre l'inflation dans l'immobilier commercial. Cette réputation est justifiée : la croissance des loyers de marché peut être supérieure à celle des loyers en vigueur, créant ainsi un potentiel de plus-value latente susceptible d'être capté à l'expiration des baux.
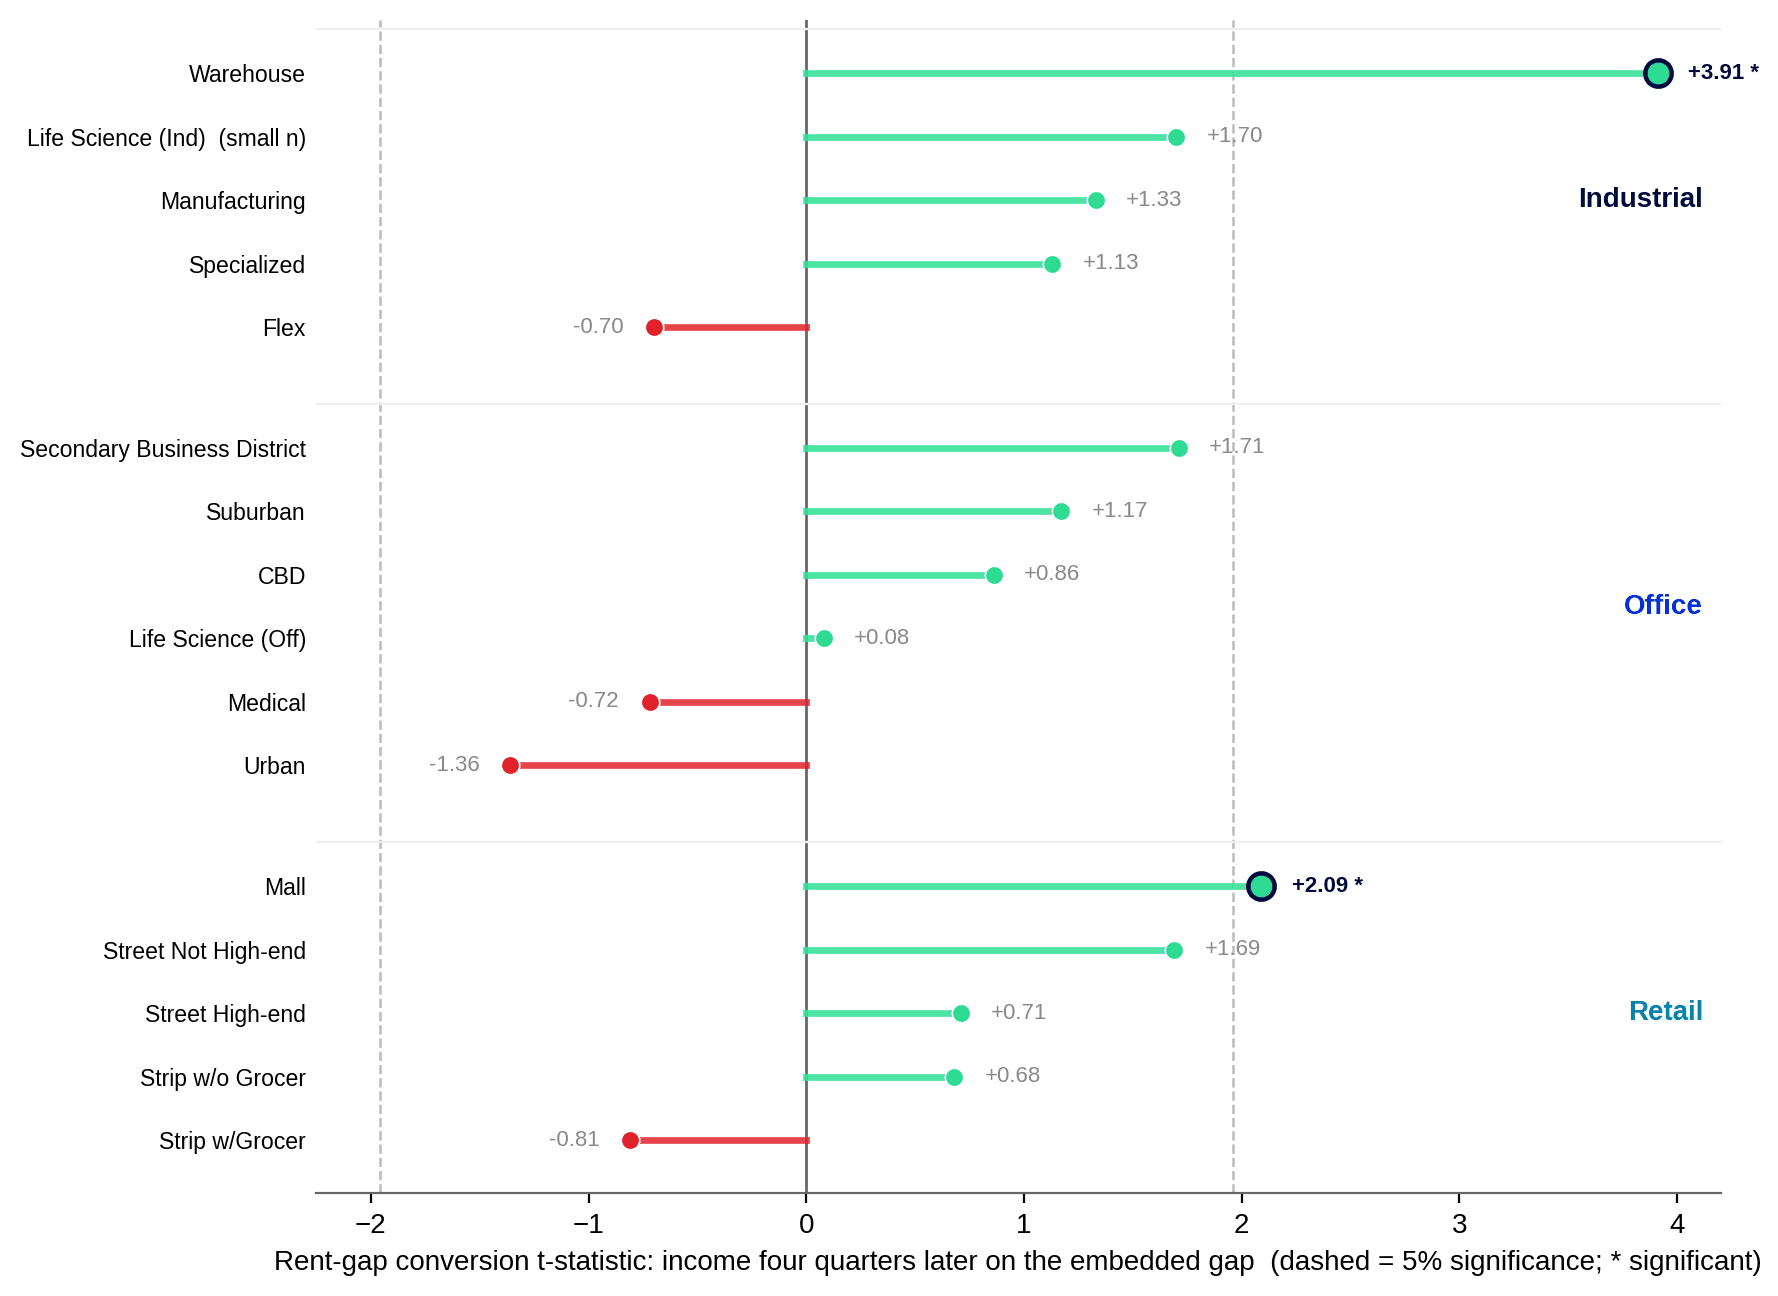
Cependant, le secteur « industriel » ne constitue pas une catégorie homogène. Les entrepôts présentent une tendance claire : les écarts de loyer latents plus importants sont suivis d'une croissance des revenus plus forte. En revanche, les immeubles industriels à usage mixte ne montrent que peu de signes de ce même mécanisme. Les actifs manufacturiers et les actifs industriels spécialisés vont dans la bonne direction, mais cette tendance est moins constante.
Figure 2 – Quels sous-types transforment un écart de loyer en revenu ? Statistique t de conversion de l'écart de loyer par sous-type
Source : Données Altus Studio
Figure 3 - Répartition du secteur industriel : les entrepôts comblent l'écart, contrairement aux locaux mixtes (flex)
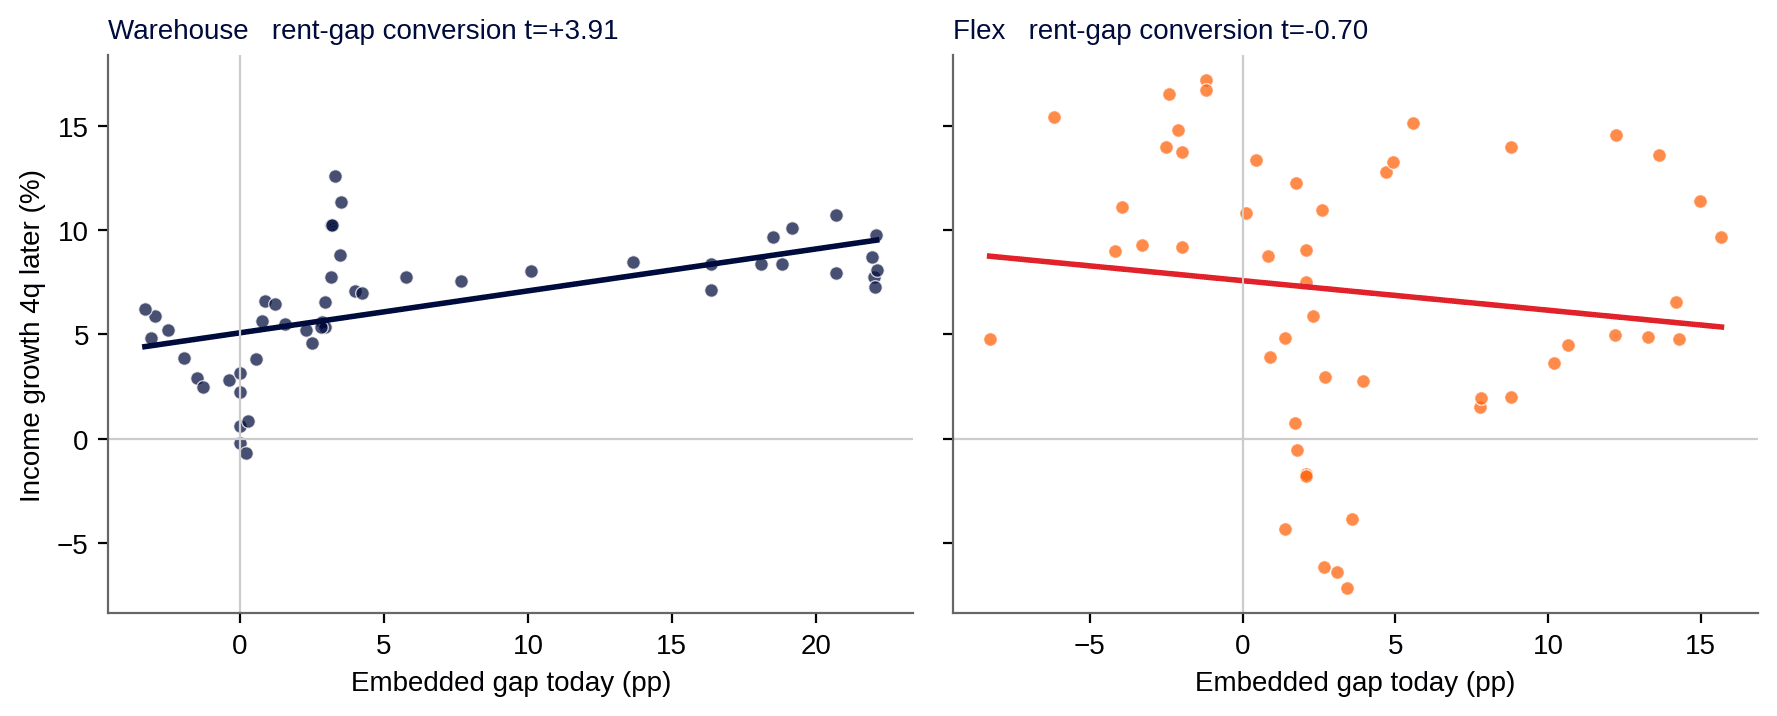
Source : Données Altus Studio
Les implications pour les investisseurs et les prêteurs sont importantes. La protection contre l'inflation ne se limite pas aux caractéristiques du secteur industriel ; elle semble concentrée dans des formats spécifiques où les baux permettent de convertir la hausse des loyers de marché en revenus immobiliers.
Le secteur du commerce de détail raconte une histoire plus complexe.
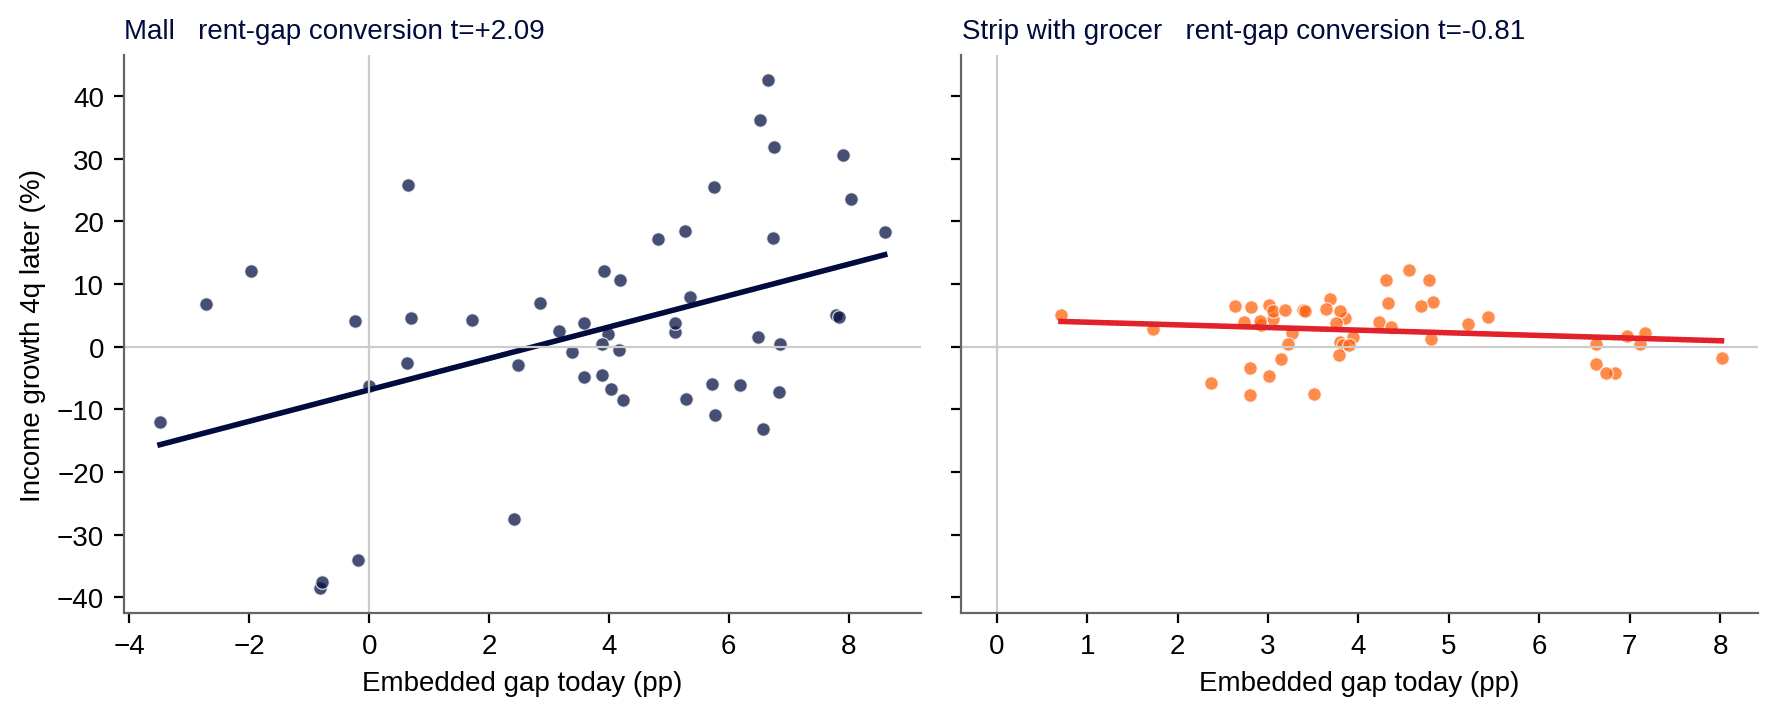
Le commerce de détail offre un second exemple illustrant pourquoi les moyennes sectorielles générales peuvent être trompeuses. Considéré comme un type de bien immobilier unique, le commerce de détail apparaît relativement neutre. Cependant, une fois les différents formats analysés, on constate que les sous-types de commerces de détail se comportent de manière très différente.
Les centres commerciaux démontrent que les écarts de loyer latents peuvent se traduire par une croissance future des revenus. Plusieurs formats de centres commerciaux de proximité présentent des signes moins probants de ce même mécanisme de conversion. Deux actifs peuvent appartenir à la même catégorie immobilière, subir des pressions inflationnistes similaires et même afficher une croissance des loyers de marché comparable, mais un seul peut présenter une dynamique de bail permettant de convertir cette opportunité en flux de trésorerie.
Figure 4 - Commerce de détail : les centres commerciaux comblent l’espace, les galeries marchandes non
Source : Données Altus Studio
Le bureau reste l'exception.
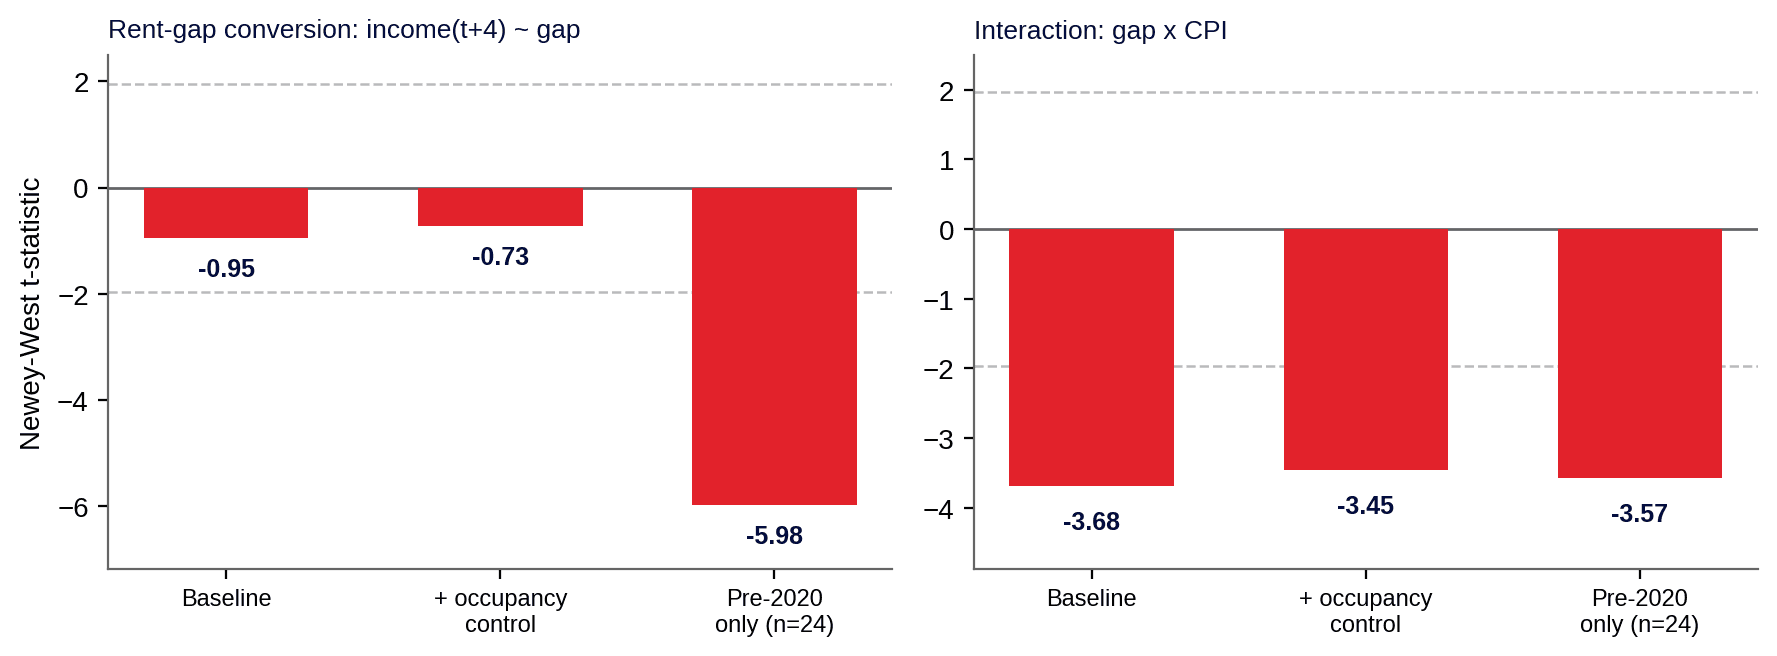
Le secteur des bureaux continue de se distinguer des autres grandes catégories d'actifs immobiliers. Si l'inflation peut engendrer des écarts de loyer apparents au sein des portefeuilles de bureaux, ces écarts ne se sont pas systématiquement traduits par une meilleure performance des revenus futurs. Cette corrélation est généralement faible, voire négative, selon les différents segments du marché des bureaux.
Il est important de noter que ce phénomène ne semble pas propre à la période post-pandémique. Des écarts de loyer plus marqués n'ont pas systématiquement entraîné une croissance plus soutenue des revenus lors du renouvellement des baux, même en neutralisant l'effet des variations du taux d'occupation et en examinant des périodes antérieures. Pour les investisseurs, cela signifie qu'un écart significatif entre le loyer de marché et le loyer en vigueur ne doit pas être automatiquement interprété comme un potentiel de hausse future sur le marché des bureaux.
Figure 5 – Le résultat contre-intuitif du bureau se résume-t-il au télétravail ? Non.
Source : Données Altus Studio
Ce que cela implique pour la souscription
La leçon principale est que la protection contre l'inflation doit être évaluée au regard des mécanismes de location plutôt que par secteur d'activité. La sensibilité d'un bien immobilier à l'inflation dépend de trois questions liées :
Existe-t-il un écart significatif entre les loyers de marché et les loyers contractuels ?
Les baux sont-ils renouvelés suffisamment fréquemment pour compenser cet écart ?
Historiquement, cette compensation s'est-elle traduite par une croissance des revenus ?
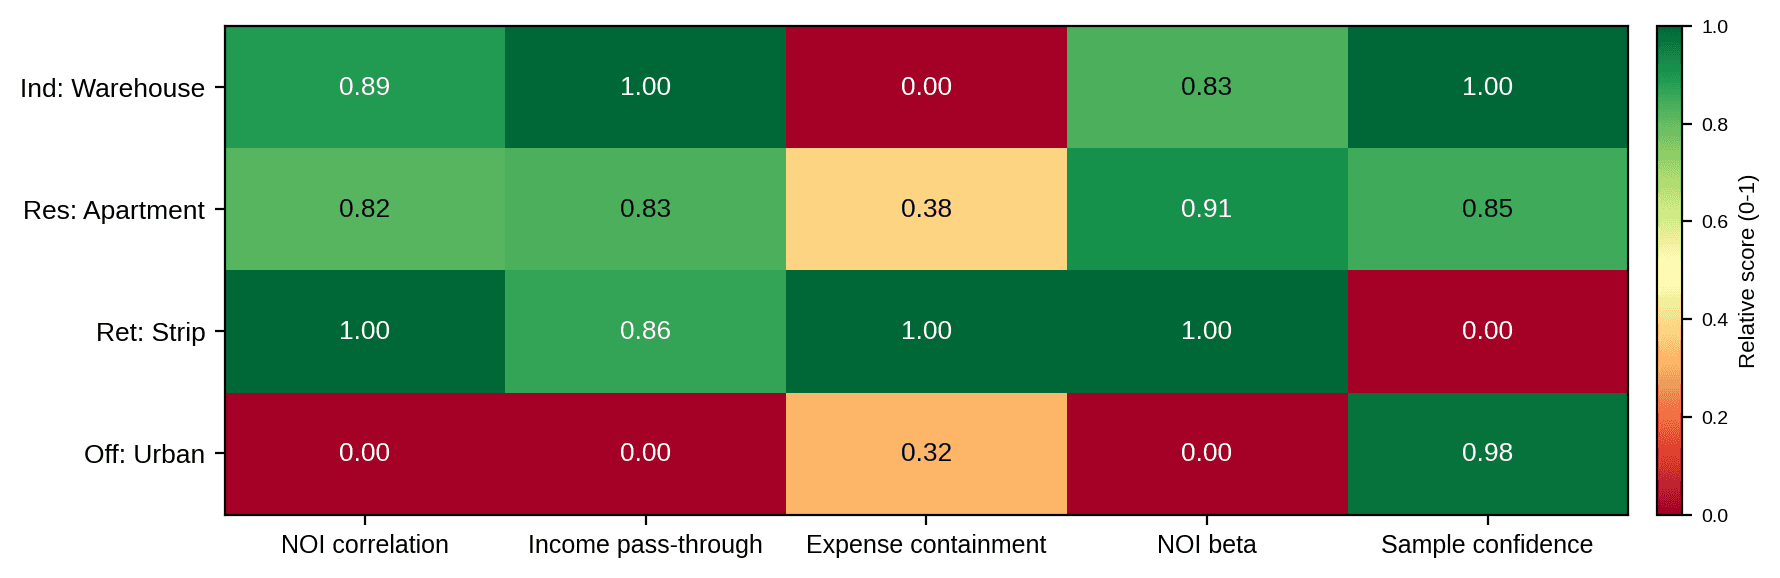
Lorsque ces conditions sont réunies, l'inflation peut devenir un facteur favorable à la performance opérationnelle. En leur absence, l'inflation risque de ne jamais impacter pleinement les flux de trésorerie du bien. C'est pourquoi une analyse au niveau du bail et du type de bien est plus pertinente que l'application d'une hypothèse de couverture inflationniste généralisée à l'ensemble d'un secteur.
Figure 6 – Les cinq mêmes dimensions de couverture présentées sous forme de tableau de bord (échelle de 0 à 1)
Source : Données Altus Studio
Ce qu'il faut retenir
L'idée reçue selon laquelle l'immobilier commercial constitue une protection contre l'inflation n'est que partiellement fondée. Cette protection ne dépend pas simplement du choix de détenir des actifs industriels plutôt que des bureaux, ou des commerces plutôt qu'un autre type de bien ; elle dépend de la capacité des structures de bail à transformer la hausse des loyers de marché en revenus effectifs.
Les actifs offrant la meilleure protection contre l'inflation ne sont pas nécessairement ceux qui présentent aujourd'hui les écarts de loyer les plus importants, mais ceux dont les baux permettent concrètement de convertir ces écarts en flux de trésorerie à l'avenir.
Accédez à des services de conseil en évaluation basés sur des données
Tirez parti de notre expertise du marché, de nos technologies de pointe ARGUS et des ensembles de données d’évaluation uniques dont vous avez besoin pour stimuler la performance des actifs et gérer les risques.
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Omar Eltorai
Omar Eltorai
Directeur principal de la recherche, Groupe Altus
Ressources
Dernières informations

sept. 15, 2026
La reprise du secteur des bureaux prend une tout autre allure derrière les gros titres.
sept. 14, 2026
CRE This Week - Quels sont les facteurs qui influencent le marché américain ?
sept. 15, 2026
La reprise du secteur des bureaux prend une tout autre allure derrière les gros titres.
sept. 14, 2026
CRE This Week - Quels sont les facteurs qui influencent le marché américain ?
sept. 10, 2026
Données sur le marché du travail divergent, les centres de données dominent le Livre beige, implications de la débâcle obligataire sur l'immobilier commercial
sept. 8, 2026
Les valorisations et les transactions étaient orientées à la hausse au deuxième trimestre 2026, mais les signaux ont divergé.
sept. 1, 2026