Mise à jour du marché commercial de Toronto - T3 2026
Les investissements commerciaux dans la région du Grand Toronto ont augmenté de 39 % au troisième trimestre de 2016, principalement dans les immeubles multifamiliaux et de bureaux. Découvrez les tendances sectorielles, le déploiement des capitaux et la bifurcation du marché.
Auteur
Jennifer Nhieu
Analyste de recherche principal
Points clés :
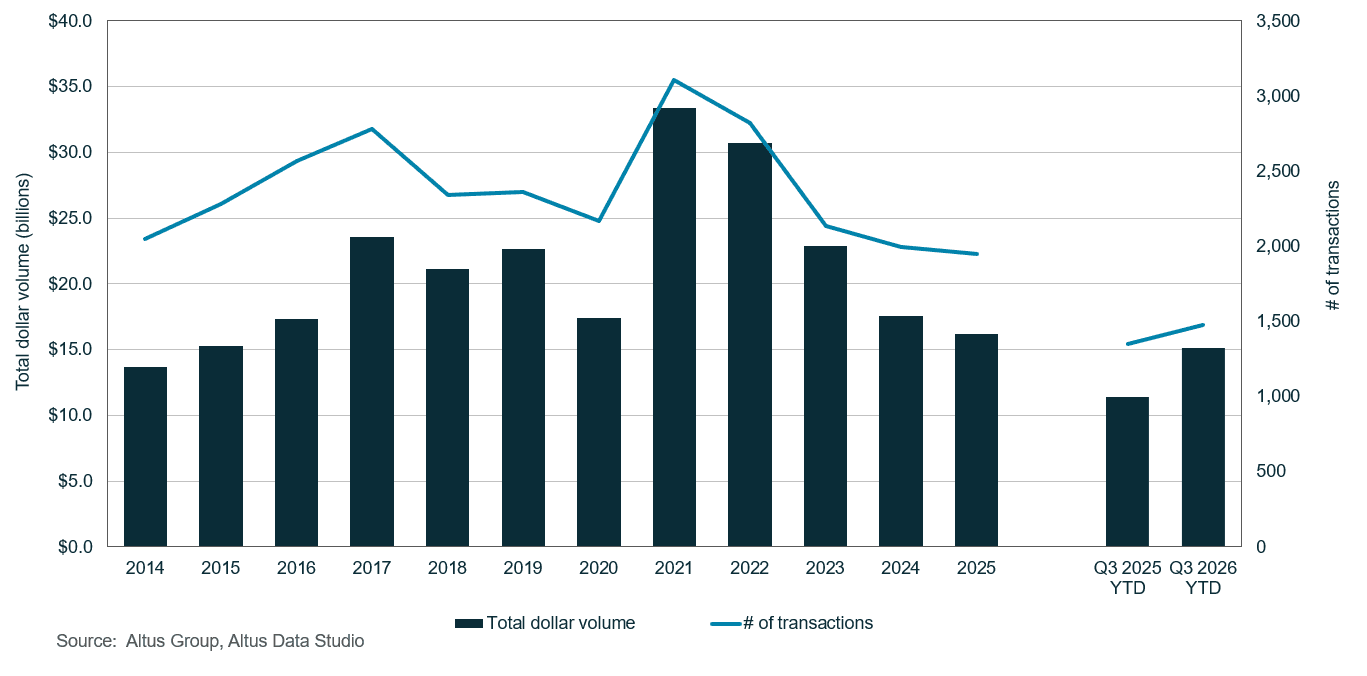
Au cours du troisième trimestre de 2026, le volume des investissements immobiliers commerciaux dans la région du Grand Toronto a augmenté de 39 % par rapport à l'année précédente pour atteindre 15,1 milliards de dollars*$*.
L'activité d'investissement a été principalement axée sur les immeubles multifamiliaux et de bureaux, avec des augmentations respectives de 273 % et 154 % par rapport à l'année précédente
Le volume des investissements de détail a diminué de 22 % sur un an pour s'établir à près de 1,4 milliard de dollars, les conditions difficiles et la disponibilité limitée dans les zones commerciales à forte demande ayant freiné le volume des transactions.
Au cours du troisième trimestre de 2026, les investissements immobiliers commerciaux dans la région du Grand Toronto ont augmenté de 39 % par rapport à l'année précédente.
Au cours du troisième trimestre de 2026, la confiance des investisseurs sur le marché de l'immobilier commercial de la région du Grand Toronto (RGT) a fait preuve d'une remarquable résilience, le volume total des investissements ayant augmenté de 39 % sur un an pour atteindre 15,1 milliards de dollars. Ce déploiement de capitaux a été principalement alimenté par une forte croissance du volume des transactions dans les secteurs des bureaux et du logement collectif. À l'inverse, malgré la bonne tenue du marché des actifs commerciaux, les fortes contraintes d'inventaire dans les zones à forte demande ont contribué à un ralentissement des transactions dans ce secteur, limitant ainsi sa contribution globale au total des transactions régionales.
Malgré les difficultés persistantes liées à la volatilité des politiques commerciales mondiales, aux fluctuations démographiques et à la hausse des coûts du service de la dette après une période de réajustement macroéconomique, l'activité des marchés régionaux a reflété un déploiement à la fois défensif et opportuniste. Les investisseurs sont restés très sélectifs, orientant leurs capitaux vers les classes d'actifs principales et les zones à fort potentiel offrant une stabilité des flux de trésorerie à long terme et une protection structurelle de l'offre.
Figure 1 : Transactions immobilières dans la région du Grand Toronto – Tous les secteurs par année
Dynamiques géopolitiques et commerciales
Suite aux premières discussions concernant l’examen conjoint de l’Accord Canada–États-Unis–Mexique (ACEUM) prévu en juillet 2026, les entreprises utilisatrices ont peaufiné leurs stratégies de résilience de la chaîne d’approvisionnement et maintenu leurs modèles de gestion des stocks afin de tenir compte de la volatilité à court terme. Les investissements institutionnels ont néanmoins progressé d’une année à l’autre, ce qui indique que les investisseurs nationaux et internationaux continuent de privilégier la base démographique de la région du Grand Toronto, l’offre limitée sur les principaux sous-marchés et la stabilisation des taux d’intérêt plutôt que l’incertitude liée aux politiques commerciales à court terme.
Indicateurs macroéconomiques et monétaires
La Banque du Canada a maintenu son taux directeur à 2,25 % lors de ses annonces des 15 juillet et 2 septembre 2026, dans un contexte de volatilité persistante des marchés mondiaux de l'énergie liée aux conflits en cours au Moyen-Orient. Pour le marché de l'immobilier commercial de la région du Grand Toronto, ce maintien a amélioré la visibilité du coût du capital et contribué à réduire les écarts entre les cours acheteur et vendeur. Toutefois, les emprunteurs et les promoteurs ont continué de faire face à des coûts de refinancement supérieurs à ceux de la décennie précédente. Le produit intérieur brut du Canada a progressé en mai avant de stagner jusqu'au milieu de l'été, créant ainsi un contexte stable, quoique modéré, pour la demande régionale d'espaces commerciaux.
Au niveau local, le marché du travail de la région du Grand Toronto s’est stabilisé, le taux de chômage régional se maintenant à 6,8 % en août 2026. Cette stabilité de l’emploi a favorisé le maintien des locataires corporatifs et le taux d’occupation des bureaux dans le centre-ville et en banlieue. L’activité des consommateurs est également demeurée soutenue dans les axes commerciaux à forte densité, notamment pour les commerces d’alimentation et les services essentiels, tandis que les marchés fonciers et immobiliers résidentiels ont continué de s’adapter à l’évolution démographique.
Stratégie d'allocation de capital et d'investissement
Une tension délicate entre de solides fondamentaux de location à long terme et une incertitude persistante à court terme a caractérisé le climat d'investissement dans la région du Grand Toronto jusqu'au troisième trimestre de 2026. Bien que les indicateurs macroéconomiques et les marchés de la dette aient démontré une certaine stabilisation structurelle par rapport aux cycles précédents, un écart persistant dans les attentes en matière de prix entre les acheteurs et les vendeurs a continué de créer des pauses stratégiques sur le marché.
Plutôt que de se retirer, les capitaux institutionnels et privés ont adopté une approche rigoureuse, délaissant les projets de développement spéculatifs axés sur la croissance au profit d'actifs défensifs et générateurs de rendement. Les investisseurs ont privilégié les actifs immobiliers de base, générateurs de revenus, offrant des marges de sécurité opérationnelles intégrées contre l'inflation et la volatilité des coûts de possession. Cette aversion au risque a engendré un paysage d'investissement très polarisé. Les projets spéculatifs de construction de nouveaux terrains, les parcelles de terrain non viabilisées et les actifs secondaires non stratégiques ont fait l'objet d'un examen rigoureux et d'écarts de rendement plus importants, les prêteurs et les partenaires financiers exigeant une gestion stricte des risques. À l'inverse, les actifs performants situés dans des zones régionales de premier plan ont continué à se vendre à prix d'or dès leur mise sur le marché, même si le rythme global des transactions était souvent freiné par la volonté des propriétaires de conserver des actifs stabilisés.
Les investisseurs ont privilégié les immeubles établis générant des flux de trésorerie immédiats et bénéficiant des fondamentaux démographiques et économiques à long terme de la région du Grand Toronto. Cette approche sélective a orienté le déploiement des capitaux dans les différents secteurs commerciaux de la région.
Activité d'investissement multifamilial
Le volume des transactions immobilières multifamiliales a atteint 4,1 milliards de dollars au troisième trimestre, soit une hausse de 273 % sur un an. L'activité a progressé dans les principaux sous-marchés, York, Durham et Toronto enregistrant des croissances respectives de 3 751 %, 618 % et 332 %. Ces hausses généralisées témoignent d'une forte demande institutionnelle pour les actifs résidentiels, tant dans les centres urbains que dans les banlieues à forte densité.
Malgré une liquidité transactionnelle accrue, les investisseurs sont restés prudents face à la hausse des taux d'intérêt et au resserrement des conditions de crédit qui ont fait augmenter les coûts de financement. Les immeubles locatifs construits à cet effet ont continué de séduire comme protection contre l'inflation dans un contexte de difficultés d'accès à la propriété, mais les acheteurs ne misaient pas sur une compression des rendements à court terme, et certains promoteurs ont reporté les projets non encore engagés. Parallèlement, les nouvelles livraisons d'immeubles locatifs construits à cet effet et l'offre provenant du marché secondaire de la location de copropriétés ont modéré l'absorption et la croissance des loyers, prolongeant ainsi la période de stabilisation du secteur.
La Ville de Toronto a fait progresser son programme « Toronto Builds » afin de simplifier la construction de logements locatifs abordables sur les terrains publics par l’entremise du Bureau du développement du logement. Des initiatives provinciales, combinées à des partenariats fédéraux, visaient également à élargir les outils de financement locatif et à accélérer l’offre de logements. Les mises à jour apportées aux cadres réglementaires ontariens en matière de location et de Commission de la location immobilière comprenaient des délais simplifiés pour les avis de non-paiement et des critères de règlement des différends plus clairs, destinés à réduire les contraintes administratives pour les propriétaires de logements résidentiels.
Activité d'investissement dans les bureaux
Le volume des investissements dans l'immobilier de bureaux a atteint 1,9 milliard de dollars, en hausse de 154 % sur un an, les investisseurs institutionnels et privés privilégiant les actifs stabilisés de catégorie AAA et A. L'augmentation du taux d'occupation des espaces de travail, dans le cadre des mesures de retour au bureau, a soutenu la dynamique locative jusqu'au troisième trimestre 2026, renforçant la demande pour une offre limitée d'espaces.
Selon les dernières données d'Altus Group Mise à jour du marché des bureaux au CanadaÀ Toronto, le taux de disponibilité des bureaux a diminué de 190 points de base sur un an pour s'établir à 15,1 %. Cette amélioration est principalement due à la demande soutenue d'espaces de premier choix au centre-ville, ce qui a fait baisser le taux de disponibilité des bureaux de catégorie A dans le quartier financier à 9,2 %. Les données transactionnelles cumulées depuis le début de l'année illustrent par ailleurs la tendance du marché à privilégier la qualité.
Les bureaux de catégorie A ont représenté 166 transactions couvrant plus de 5 millions de pieds carrés.
Les bureaux de catégorie B n'ont représenté que 26 transactions, totalisant environ 440 000 pieds carrés
Cette disparité a mis en évidence un fossé opérationnel marqué dans la région du Grand Toronto, les immeubles vieillissants et fonctionnellement obsolètes continuant de ne pas répondre aux exigences modernes des entreprises. L’activité de développement est demeurée modérée, avec seulement deux immeubles de bureaux achevés au troisième trimestre, totalisant environ 155 000 pieds carrés : l’immeuble Concord Canada House, entièrement loué et d’une superficie de 35 682 pieds carrés, situé dans le sud du centre-ville de Toronto, et l’espace de bureaux entièrement vacant de près de 119 000 pieds carrés situé au 5250, rue Yonge, dans le secteur nord de Yonge.
L’achèvement du 5250, rue Yonge a marqué la fin d’une mise sous séquestre ordonnée par le tribunal, déclenchée après le défaut de paiement par le promoteur de plus de 185 millions de dollars de dettes de construction. Bien que le projet ait été mené à terme sous la supervision du tribunal afin de stabiliser l’actif, des perturbations opérationnelles liées à la mise sous séquestre ont entraîné la livraison de l’immeuble entièrement vacant, une exception parmi les autres immeubles livrés au cours du trimestre et tous loués.
Le programme de développement comprenait sept bâtiments totalisant près de 877 000 pieds carrés, dont 70 % de la surface était encore disponible à la location. Ces projets ont été conçus pour répondre aux besoins changeants des locataires grâce à des caractéristiques telles que des espaces de travail collaboratifs, des technologies intégrées et des installations de bien-être.
Activité d'investissement industriel
Le secteur industriel de la région du Grand Toronto a fait preuve de résilience au cours du troisième trimestre de 2026, avec un volume de transactions en hausse de 10 % sur un an, atteignant 4,4 milliards de dollars, malgré l'incertitude liée aux politiques commerciales. Certains grands acteurs de la logistique ont continué de privilégier les stratégies de constitution de stocks de précaution pour s'adapter à l'évolution des politiques commerciales mondiales, aux risques tarifaires transfrontaliers et aux contraintes de transport régionales. Cette situation a soutenu la demande d'espaces de distribution et d'entreposage stratégiquement situés.
Les fondamentaux industriels se sont affaiblis au troisième trimestre. Après quatre trimestres consécutifs d'absorption nette positive, du deuxième trimestre 2025 au deuxième trimestre 2026, le marché de la région du Grand Toronto a renoué avec une absorption négative en raison de l'arrivée de nouvelles capacités sur le marché, de l'allongement des délais d'approbation des entreprises et d'une sensibilité accrue aux coûts. Les projets spéculatifs livrés sans engagements de location préalables ont accentué cette pression. Selon les dernières données du Groupe Altus Mise à jour du marché industriel canadien,Le taux de disponibilité industrielle à Toronto a augmenté de 60 points de base sur un an pour atteindre 5,3 %. La demande est restée concentrée sur les installations de classe A de haute spécification, dotées de hauteurs libres modernes, d'une capacité énergétique importante et de technologies logistiques de pointe. Cette préférence pour la qualité a absorbé une partie de la nouvelle offre et limité la hausse de la disponibilité globale.
Neuf projets industriels ont livré près de 2,5 millions de pieds carrés au troisième trimestre, dont 85 % étaient encore disponibles à la fin du trimestre. Quarante-trois autres projets, totalisant 12,3 millions de pieds carrés, étaient en construction, dont 63 % restaient disponibles. Ce volume de projets devrait exercer une pression à la hausse sur la disponibilité jusqu'au début de 2027, même si les loyers demandés estimés sont restés stables entre 16 et 17 dollars le pied carré, comme c'était le cas depuis début 2025. Le risque d'absorption à court terme est donc resté élevé, tandis que la densité démographique régionale, les infrastructures commerciales et la demande d'installations logistiques automatisées ont continué de soutenir les perspectives à long terme du secteur.
Activité d'investissement de détail
Les performances du commerce de détail ont varié considérablement selon les sous-marchés et les types d'actifs. Les rues commerçantes urbaines les plus prestigieuses, les centres commerciaux à dominante alimentaire et les principaux centres commerciaux régionaux ont maintenu une forte demande locative et un taux de vacance quasi nul. Cependant, la disponibilité limitée d'actifs de premier ordre et les coûts élevés du service de la dette ont freiné le volume des transactions malgré ces fondamentaux opérationnels solides.
Le volume des investissements de détail dans la région du Grand Toronto a diminué de 22 % sur un an pour s'établir à près de 1,4 milliard de dollars. La disponibilité limitée d'actifs stabilisés et performants a freiné l'activité transactionnelle des institutions, tandis que la hausse des coûts du capital a réduit la capacité d'acquisition des acheteurs privés et corporatifs.
Le ralentissement de la croissance démographique provinciale, l'inflation persistante et la hausse des coûts de renouvellement hypothécaire ont pesé sur le revenu disponible des ménages, orientant les dépenses vers les biens de première nécessité et exerçant une pression sur les locataires de commerces non essentiels. À plus long terme, l'envergure de la région du Grand Toronto et son rôle de porte d'entrée pour les détaillants internationaux ont continué de soutenir la demande et la valeur des actifs de qualité et bien situés.
Exploitez nos données immobilières et nos analyses prédictives
L'attribution des performances, l'analyse prédictive et les informations de marché dont vous avez besoin pour expliquer les performances et améliorer la prise de décision.
Activité d'investissement foncier
Le secteur foncier de la région du Grand Toronto a enregistré un volume de transactions d'environ 3,2 milliards de dollars, soit une hausse de 18 % par rapport à un niveau de référence faible en 2025. Malgré cette augmentation, l'activité transactionnelle est demeurée inférieure aux niveaux historiques, ce qui indique que les coûts élevés de financement, d'autorisation et d'aménagement continuent de freiner la liquidité du marché foncier.
La performance du secteur est restée contrastée entre les terrains industriels, commerciaux et institutionnels (ICI) et les terrains résidentiels. Le volume des transactions foncières ICI a atteint près de 1,3 milliard de dollars, en hausse de 7 % sur un an. L'activité sur le marché des terrains résidentiels a atteint près de 1,9 milliard de dollars au troisième trimestre 2026, soit une augmentation de 28 % sur un an, même si cette progression s'explique en grande partie par la comparaison avec une année 2025 historiquement faible. L'allongement des délais d'obtention des permis municipaux, la hausse des frais d'aménagement et les coûts de détention élevés, dans un contexte de taux d'intérêt inchangés, ont continué de limiter la propension au risque des promoteurs, incitant les constructeurs de logements à optimiser la densité au sein des réserves foncières existantes plutôt que d'acquérir des parcelles non viabilisées.
Les initiatives municipales et provinciales visaient à réduire les coûts et les délais de développement initiaux. Le réajustement des redevances d’aménagement régionales et le Programme de réduction des redevances d’aménagement Canada-Ontario avaient pour objectif de diminuer les besoins en capitaux et de soutenir l’expansion des infrastructures municipales. Leur capacité à rétablir la viabilité des projets dépendait toutefois du financement, de la demande et des conditions d’autorisation plus générales.
Figure 2 : Transactions immobilières dans la région du Grand Toronto par catégorie d'actifs (T2 2025 vs T2 2026)
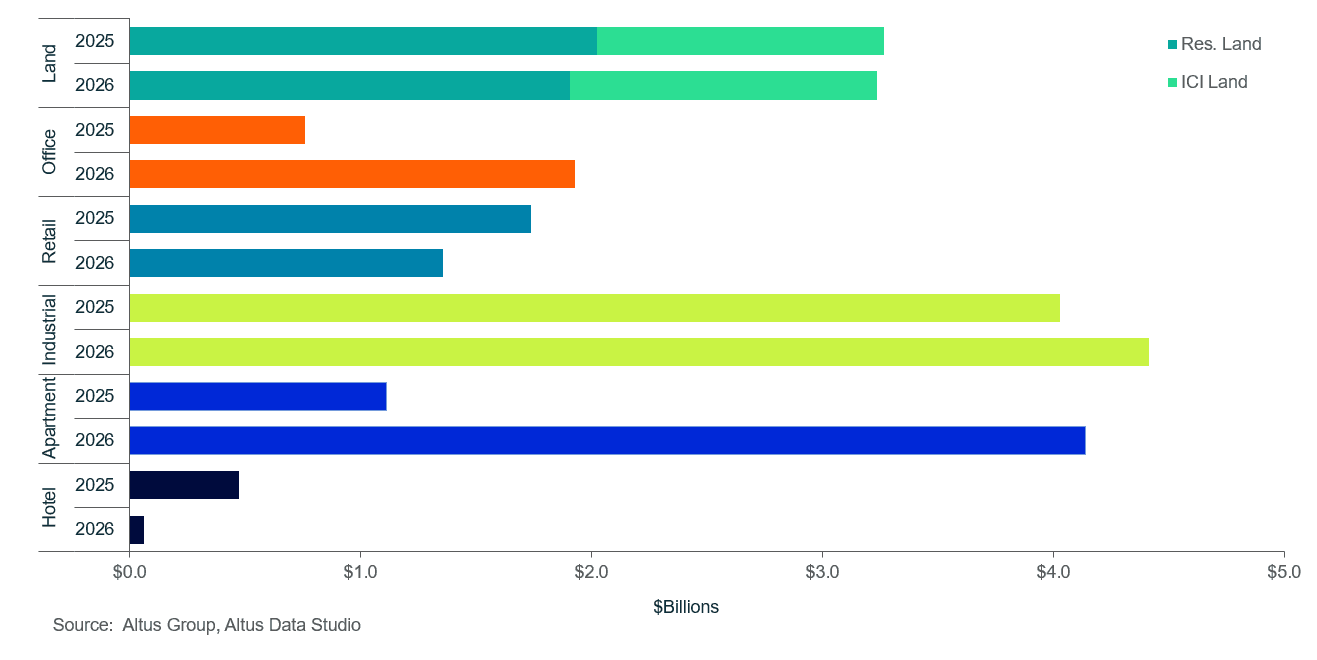
Transactions immobilières notables à Toronto
Voici les transactions notables du marché immobilier commercial de Toronto pour le troisième trimestre 2026 :
Citigroup Place, Toronto — Bureaux
En juillet, GWL a fait l'acquisition de Citigroup Place, situé au centre-ville de Toronto, pour 243 millions de dollars. Cette vente représente la plus importante transaction immobilière de bureaux du troisième trimestre et la troisième plus importante acquisition de GWL en Ontario. Grâce à cet achat, le portefeuille immobilier de bureaux de GWL à Toronto atteint environ 1,7 million de pieds carrés. Il s'agit également de la troisième acquisition d'envergure de la société en 2026, après l'achat, au premier trimestre, du centre commercial Northland Village, situé aux 5111 et 5235 Northland Drive NW à Calgary, pour près de 144,8 millions de dollars, et, au deuxième trimestre, de l'immeuble situé au 2750 Morningside Avenue à Scarborough, pour 112,4 millions de dollars. Ensemble, ces transactions témoignent de l'activité d'investissement de GWL dans les secteurs des bureaux, du commerce de détail et de l'industrie.
750, chemin Creditstone et 121, chemin Pippin, Vaughan — Zone industrielle
Le groupe Zzen, établi à Vaughan, a acquis deux immeubles industriels entièrement loués, situés au 750, chemin Creditstone et au 121, chemin Pippin, auprès de CPP Investments et de Dream Industrial REIT, pour la somme de 115 millions de dollars. Construits en 1999, ces immeubles totalisent 346 035 pieds carrés, ce qui représente une valeur de 332 $ le pied carré. Ils sont tous deux occupés par des locataires établis. Cette acquisition élargit le portefeuille d’immeubles industriels générateurs de revenus de Zzen et s’inscrit dans sa stratégie de longue date axée sur le développement et la propriété immobilière à Vaughan.
The Ivy, Toronto — Appartement
Cadillac Fairview a fait l'acquisition de l'immeuble The Ivy, situé aux 6-8 rue Gloucester, au centre-ville de Toronto, pour 162 millions de dollars en septembre. Ce prix équivaut à environ 698 000 $ par unité pour cette tour locative de 34 étages, récemment achevée, qui compte 232 appartements et 1 658 pieds carrés d'espace commercial. Développée par Tricon Residential et Angel Developments, la propriété propose des appartements allant du studio au trois-pièces. Cette acquisition élargit le portefeuille immobilier multifamilial de Cadillac Fairview et marque son entrée sur le marché locatif du centre-ville de Toronto.
Les Chênes sur Green, North York — Appartement
Le Groupe Dumont, établi à Laval (Québec), a réalisé sa première acquisition dans la région de Toronto avec l'achat de l'immeuble The Oaks on Green à North York pour 265 millions de dollars. La propriété comprend quatre bâtiments et 1 212 logements, ce qui représente un prix de 218 647 $ par logement. Greenwin a vendu la propriété dans le cadre d'une transaction négociée par l'équipe immobilière multifamiliale de Colliers. Son faible taux d'inoccupation et le faible roulement des locataires assurent une occupation et des revenus stables. Cette acquisition marque la première présence du Groupe Dumont dans le secteur multifamilial du Grand Toronto et complète ses actifs industriels existants dans les marchés tertiaires de l'Ontario.
Perspectives du marché
Alors que le marché de l'immobilier commercial du Grand Toronto entrait dans le dernier trimestre de 2026, les conditions d'investissement affichaient des signes de stabilisation prudente. Le coût élevé de la dette, les divergences entre les attentes des acheteurs et des vendeurs en matière de prix et l'absorption inégale de l'offre devraient freiner l'activité à court terme. Les investisseurs institutionnels devraient privilégier les actifs de qualité et générateurs de revenus dans les principaux sous-marchés, tandis que les projets spéculatifs et non autorisés resteraient largement en suspens, dans l'attente de conditions de financement plus claires.
Les initiatives législatives et municipales devraient influencer le rythme du développement résidentiel et commercial. Le programme Toronto Builds, le réajustement des redevances d'aménagement et la simplification des procédures de la Commission de la location immobilière pourraient progressivement réduire les obstacles administratifs et financiers initiaux. Toutefois, les nouvelles constructions multifamiliales et industrielles, ainsi que les stocks secondaires, risquent de prolonger l'absorption de l'offre sur plusieurs années plutôt que de permettre au marché de se rééquilibrer en 2027.
L’envergure, l’importance économique et le rôle de porte d’entrée de la région du Grand Toronto ont continué de soutenir ses perspectives d’investissement à long terme. Une plus grande clarté concernant les politiques commerciales transfrontalières et les taux d’intérêt pourrait réduire l’écart entre les attentes des acheteurs et des vendeurs en matière de prix et favoriser une liquidité accrue en 2027. Dans ce contexte, les espaces modernes et fonctionnels, les commerces de détail axés sur les produits de première nécessité et les actifs logistiques stratégiquement situés étaient bien placés pour attirer un intérêt soutenu des investisseurs.
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Auteur
Jennifer Nhieu
Analyste de recherche principal
Ressources
Dernières informations
oct. 28, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?

oct. 22, 2026
Dans l'immobilier commercial, l'IA n'est intelligente que si ses données sont solides.
oct. 28, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?
oct. 22, 2026
Dans l'immobilier commercial, l'IA n'est intelligente que si ses données sont solides.

oct. 21, 2026