Mise à jour du marché immobilier commercial de Montréal – T3 2026
Au troisième trimestre de 2026, Montréal a enregistré une hausse de 18 % de son activité transactionnelle par rapport à l'année précédente, la croissance étant principalement tirée par le secteur des bureaux et des immeubles multifamiliaux.
Mise à jour du marché immobilier commercial de Montréal – T3 2026
Au troisième trimestre de 2026, Montréal a enregistré une hausse de 18 % de son activité transactionnelle par rapport à l'année précédente, la croissance étant principalement tirée par le secteur des bureaux et des immeubles multifamiliaux.
Points clés :
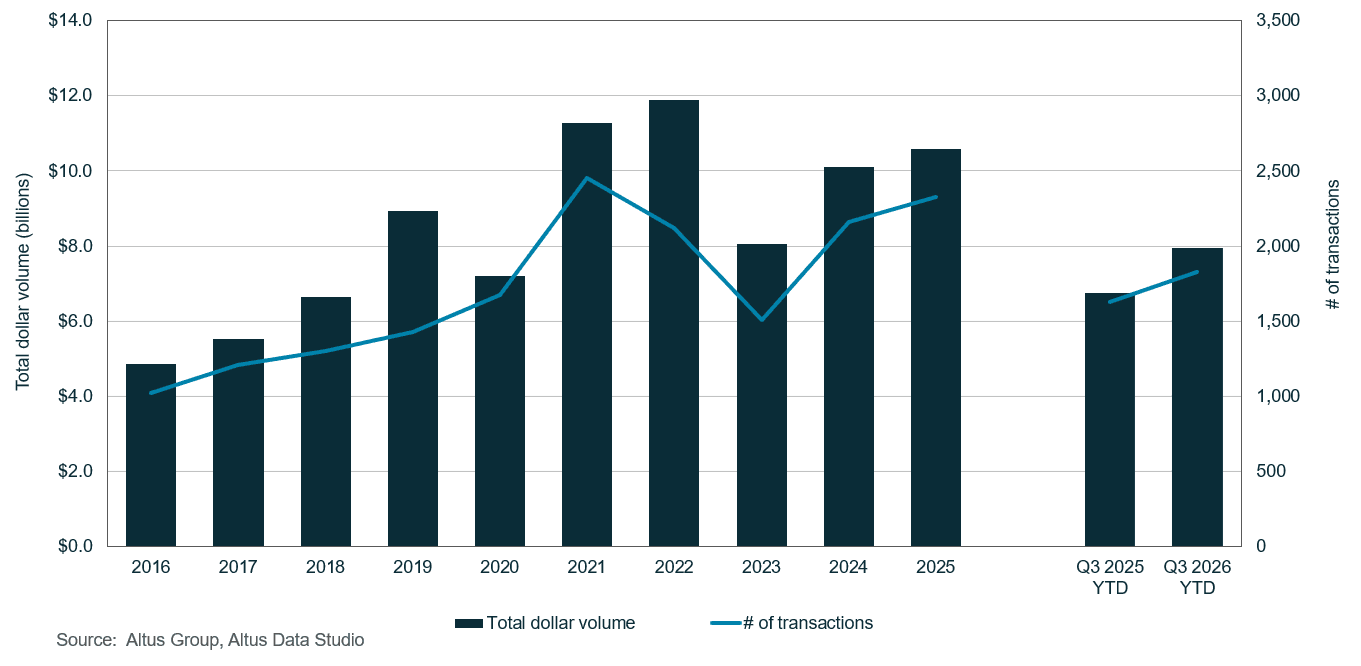
Au troisième trimestre de 2026, Montréal a enregistré une amélioration de 18 % sur un an de son activité d'investissement globale, avec un volume de transactions de près de 8 milliards de dollars.
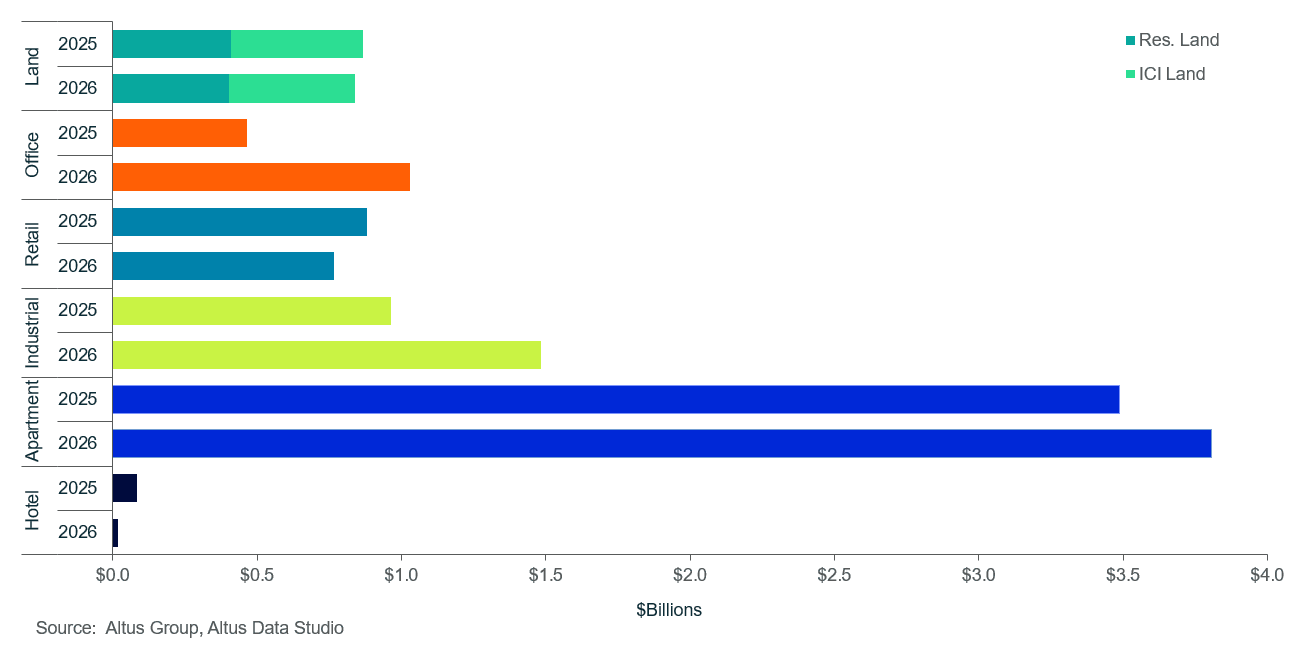
Le volume des investissements dans l'immobilier de bureaux a progressé de 122 % sur un an pour atteindre 1 milliard de dollars, soit la plus forte croissance enregistrée parmi les secteurs analysés.
Le secteur multifamilial est demeuré le plus important secteur d'investissement immobilier commercial à Montréal, attirant près de 3,8 milliards de dollars de capitaux, soit près de la moitié du volume total des investissements et une hausse de 9 % sur un an.
Aperçu du marché
Le volume des investissements immobiliers commerciaux à Montréal a progressé de 18 % sur un an pour atteindre 7,9 milliards de dollars au troisième trimestre de 2026, les investissements s'étendant à certains secteurs clés. Cette hausse pourrait témoigner d'un regain de confiance des investisseurs institutionnels, mais le volume des transactions à lui seul ne suffit pas à instaurer une confiance accrue ni une forte absorption des actifs. Le secteur multifamilial a connu des conditions d'investissement plus difficiles au troisième trimestre, malgré sa croissance cumulative : la fluctuation des rendements obligataires a fait grimper le coût de la dette et resserré les écarts de taux de capitalisation, incitant les investisseurs à se retirer stratégiquement du secteur au cours du trimestre. La demande locative sous-jacente est néanmoins demeurée ferme.
Figure 1 : Transactions immobilières à Montréal - Tous les secteurs par année
Dynamiques géopolitiques et commerciales
Les négociations commerciales et les révisions en cours de l’Accord Canada–États-Unis–Mexique (ACEUM) ont créé un contexte d’incertitude pour le marché commercial de Montréal durant les trois premiers trimestres de 2026. Les entreprises de logistique et les locataires industriels ont ajusté leurs stratégies de chaîne d’approvisionnement face à cette incertitude accrue et à l’évolution des tarifs douaniers. Dans les principaux pôles industriels, les réponses observées incluaient la relocalisation d’activités à proximité, la réduction stratégique des stocks et une expansion ciblée dans des installations modernes, plutôt que la signature de baux pour de grands espaces. Ces tendances suggèrent une approche plus sélective en matière d’engagements liés à l’espace industriel.
Le rôle de Montréal comme plaque tournante de la chaîne d'approvisionnement nord-américaine est demeuré solidement ancré grâce au Port de Montréal, à son important réseau ferroviaire et à ses centres de distribution modernisés. Les investisseurs institutionnels ont maintenu leur confiance dans les fondamentaux à long terme du marché malgré les tensions commerciales macroéconomiques, tandis que les immeubles de bureaux de catégorie A et les principaux centres logistiques ont conservé une liquidité soutenue tout au long du troisième trimestre de 2026. Les actifs résidentiels multifamiliaux sont également restés liquides depuis le début de l'année, même si l'activité d'investissement dans ce secteur a ralenti au cours du trimestre. Ces tendances d'investissement sont cohérentes avec les atouts infrastructurels de la région.
Indicateurs macroéconomiques et monétaires
La Banque du Canada (BdC) a maintenu son taux directeur à 2,25 % lors de ses décisions de l’été et de septembre, le laissant inchangé jusqu’au 30 septembre 2026. Ce statu quo reflète un équilibre entre la maîtrise de l’inflation et la volatilité macroéconomique mondiale liée aux coûts énergétiques internationaux et aux tensions géopolitiques. Pour le marché de l’immobilier commercial de Montréal, les répercussions ont varié selon le canal de financement. La stabilité des coûts d’emprunt à court terme a offert un cadre plus prévisible pour les opérations de souscription, tandis que la fluctuation des rendements des obligations de référence a continué d’exercer des pressions inégales sur le coût de la dette. La liquidité de la dette s’améliorait également lentement. Ce contexte a pu favoriser un certain resserrement des écarts entre les cours acheteur et vendeur et une plus grande confiance dans les acquisitions d’actifs de base, même si la formation des prix demeurait incertaine.
Le taux de chômage à Montréal a atteint 7,4 % en septembre 2026, soit une hausse de 1,2 point de pourcentage sur un an. Cette augmentation est attribuable aux contractions de la masse salariale dans le secteur public, notamment en éducation et en santé, ainsi qu’aux réductions de coûts opérées par les entreprises des secteurs financier, des assurances et de l’immobilier. Bien que ce contexte de marché du travail plus morose ait incité les ménages à la prudence dans leurs dépenses discrétionnaires, la croissance des services techniques et la stabilité de l’activité économique des entreprises ont contribué à atténuer l’impact sur l’ensemble du marché. Les principaux secteurs de l’immobilier commercial ont néanmoins maintenu une performance opérationnelle et un taux de rétention des locataires relativement stables dans les artères du centre-ville au cours du troisième trimestre, tandis que les zones commerciales de premier plan ont affiché des conditions plus contrastées, les dépenses des ménages demeurant sélectives.
Stratégie d'allocation de capital et d'investissement
Les investisseurs ont privilégié la stabilité des revenus et une liquidité éprouvée, tout en recherchant des opportunités de croissance ciblées. Le secteur du logement collectif a dominé l'activité du marché et a attiré la plus grande part des capitaux, les investisseurs institutionnels et privés recherchant la stabilité de la demande locative. Au-delà des actifs résidentiels, les investisseurs se sont concentrés sur les immeubles commerciaux de premier ordre offrant une liquidité avérée. Ensemble, ces préférences ont combiné la préservation des actifs défensifs et une croissance stratégique.
Un net engouement pour les investissements de bureaux de qualité a caractérisé les opérations, les institutions se disputant les tours de catégorie AAA en centre-ville, tandis que les acheteurs industriels privilégiaient les plateformes de distribution fonctionnelles de taille moyenne aux projets logistiques de grande envergure, plus spéculatifs. Compte tenu des rendements élevés à long terme et des critères d'octroi de prêts rigoureux, les investisseurs ont largement délaissé les projets de construction neuve spéculatifs, gourmands en capitaux et à haut risque. Les acteurs du marché ont plutôt axé leurs stratégies sur l'intensification des sites, le repositionnement tactique des actifs et l'ajout de terrains pour libérer la valeur intrinsèque et garantir des flux de trésorerie immédiats.
Activité d'investissement multifamilial
Les immeubles multifamiliaux ont dominé l’activité transactionnelle à Montréal, atteignant 3,8 milliards de dollars et représentant près de la moitié du volume total des investissements, soit une hausse de 9 % sur un an. La forte proportion de locataires dans la région a soutenu une demande et une liquidité constantes, malgré la volatilité économique observée sur d’autres grands marchés canadiens. L’île de Montréal a enregistré le plus important volume de transactions, soit 2,6 milliards de dollars. Les marchés périphériques ont affiché des résultats contrastés : Longueuil a connu la plus forte croissance, avec une hausse de 48 % sur un an à 385 millions de dollars, tandis que Laval a chuté de 58 % à 230 millions de dollars. Ces résultats contrastés témoignent d’une allocation des capitaux spécifique à chaque secteur plutôt que d’un déplacement uniforme vers les marchés périphériques.
Trois mécanismes ont influencé l’investissement dans le logement multifamilial : la politique d’aménagement, l’analyse des loyers et le financement. Concernant la politique d’aménagement, les modifications apportées par la Ville de Montréal au Règlement sur la diversité métropolitaine (Règlement 20-041) ont relevé à 18 000 mètres carrés le seuil de superficie de plancher pour les contributions obligatoires au logement social et abordable. Des exemptions temporaires pour les conversions d’immeubles de bureaux en logements au centre-ville jusqu’à la fin de 2026 et des incitatifs ciblés à la densification visaient également à réduire les obstacles financiers initiaux pour les grands projets de développement privés. Pour l’analyse des loyers, les lignes directrices du Tribunal administratif du logement (TAL) ont servi de point de référence. Quant au financement, le programme Sélection de l’IML de la SCHL offrait l’accès à des conditions de financement fédérales préférentielles. Ensemble, ces mécanismes ont probablement contribué à compenser la hausse des coûts de construction et de financement. Ils ont également pu soutenir l’investissement institutionnel et privé dans les projets de densification urbaine et les corridors locatifs de la périphérie jusqu’au troisième trimestre.
Activité d'investissement dans les bureaux
Au troisième trimestre, le volume des transactions immobilières de bureaux à Montréal a atteint 1 milliard de dollars, en hausse de 122 % sur un an. Cette augmentation s'explique en partie par une période de comparaison défavorable. Le premier trimestre de 2025 a enregistré le troisième plus faible volume trimestriel jamais observé. L'engagement institutionnel envers les actifs de premier ordre et le renforcement des mandats de retour au bureau (RTO) des entreprises ont également soutenu le secteur. Les investisseurs ont privilégié les immeubles de catégorie AAA, où le faible taux d'inoccupation et la rareté des espaces contigus ont maintenu des primes de prix. Le tableau de ventilation des transactions ci-dessous distingue les activités des catégories A et B, mais ne quantifie pas séparément les investissements dans les immeubles de catégorie AAA :
Les transactions portant sur des immeubles de bureaux de catégorie A ont représenté 51 opérations, totalisant environ 1,6 million de pieds carrés.
Les espaces de bureaux de catégorie B ont représenté 21 transactions, totalisant un peu plus de 580 000 pieds carrés
Au centre-ville, le taux de disponibilité des espaces de bureaux de catégorie A a chuté de 200 points de base sur un an pour s'établir à 13,9 % au troisième trimestre 2026, réduisant ainsi les options de location directe de grandes surfaces. Le nombre d'espaces disponibles en sous-location a également diminué de près de 60 % par rapport aux niveaux les plus élevés, les entreprises ayant absorbé les espaces excédentaires en interne ou laissé expirer les baux temporaires. Ces évolutions s'inscrivent dans un contexte d'amélioration des conditions de location, de renforcement des obligations de prise de contrôle par les entreprises, de taux d'occupation plus stables et d'une meilleure visibilité pour la planification à long terme des espaces.
En l'absence de nouvelles constructions de bureaux au cours du trimestre et face à l'arrêt des projets de construction spéculatifs, la réutilisation adaptative est devenue essentielle pour valoriser les espaces de catégorie B et C sous-utilisés. Les mesures incitatives municipales et provinciales, notamment les exemptions temporaires au règlement municipal 20-041 jusqu'à la fin de 2026, ont accéléré cette rationalisation de l'offre. La conversion du site de Du Canal et les projets de réaménagement des anciens locaux de Radio-Canada/CBC et du site de la brasserie Molson illustrent cette tendance au développement résidentiel à usage mixte. Alors que les entreprises occupaient des espaces de catégorie A de premier ordre et que les bâtiments plus anciens étaient réaménagés, l'offre limitée de bureaux haut de gamme a continué d'alimenter la concurrence sur le marché.
Activité d'investissement industriel
Le volume des investissements industriels à Montréal a bondi de 54 % sur un an pour atteindre près de 1,5 milliard de dollars au troisième trimestre de 2026, soutenu par une croissance économique nationale et provinciale favorable. Les indicateurs de location du troisième trimestre étaient plus mitigés. Selon la Mise à jour du marché industriel canadien du Groupe Altus , l'absorption nette a atteint près de 1,7 million de pieds carrés, soit le plus haut total trimestriel depuis le troisième trimestre de 2021, tandis que la disponibilité a augmenté de 80 points de base sur un an. Une absorption plus forte peut coexister avec une disponibilité accrue lorsque de nouveaux espaces arrivent sur le marché. L'ajout spéculatif de l'offre, l'incertitude liée aux politiques commerciales, la réticence des locataires à louer dans les grands pôles logistiques et les espaces résiduels en sous-location ont tous contribué à cette hausse. Parallèlement, les loyers nets demandés ont atteint 14,00 $ à 15,00 $ le pied carré, après s'être maintenus entre 13,00 $ et 14,00 $ pendant près de trois ans.
La performance des sous-marchés a varié selon les régions de Montréal. Les sous-marchés périphériques des rives nord et sud ont capté la demande en logistique et distribution, grâce à des installations modernes offrant des hauteurs libres de plus de 9 mètres, de vastes aires de stationnement pour camions et des coûts fonciers relativement plus bas, plutôt qu'à des baux portant sur de grands espaces. À l'inverse, les emplacements de l'île de Montréal sont restés limités par des infrastructures vieillissantes, des espaces de stationnement plus petits et des taxes municipales plus élevées. Malgré cela, les entreprises ont continué de payer des loyers plus élevés pour les emplacements centraux. Ces emplacements offraient une proximité directe avec la forte concentration de consommateurs montréalais, des coûts de transport du dernier kilomètre plus faibles, des temps de transport plus courts et un accès direct aux ports et aux autoroutes.
Le risque lié à l’offre industrielle à court terme à Montréal résidait principalement dans les projets de construction en cours plutôt que dans les livraisons du troisième trimestre. Seuls deux immeubles, totalisant environ 166 000 pieds carrés, ont été achevés au cours du trimestre, et 22 % de cette superficie était encore inoccupée à la fin des travaux. En revanche, 18 immeubles totalisant trois millions de pieds carrés étaient toujours en construction, et 69 % de cette superficie restait inoccupée. Si ces espaces ne sont pas loués avant leur livraison, les projets spéculatifs en cours pourraient exercer une pression supplémentaire à la hausse sur la disponibilité et renforcer un environnement de déploiement de capitaux rigoureux et axé sur la gestion des risques.
Activité d'investissement de détail
À Montréal, le volume des investissements de détail déclarés s’est établi à 767 millions de dollars au troisième trimestre, en baisse de 13 % sur un an. Ce volume est demeuré stable d’un trimestre à l’autre, et le recul annuel s’explique par une base de comparaison plus élevée pour la même période cumulée jusqu’au troisième trimestre de 2025. Malgré une consommation sélective et des rendements à long terme élevés, la performance est restée solide par rapport aux points de référence historiques.
À Montréal, les capitaux sont restés concentrés dans les propriétés commerciales à dominante alimentaire, les investisseurs privilégiant les flux de trésorerie stables, un achalandage constant et une protection contre l'inflation. Cette préférence a contribué à une pénurie d'actifs de premier ordre, de nombreux propriétaires préférant conserver leurs propriétés performantes et génératrices de revenus plutôt que de les vendre. Parallèlement, les rendements élevés à long terme et les conditions de crédit restrictives ont rendu plus difficile la justification de nouveaux projets de développement commercial dans toute la région.
L’optimisation de la valeur des actifs existants et la densification des sites sont devenues les principales alternatives à la construction de nouveaux commerces de détail dans les principaux sous-marchés de Montréal. Les rendements élevés et le resserrement du crédit ont favorisé les stratégies à faibles investissements et à flux de trésorerie plus rapides, notamment l’aménagement de terrains non bâtis, la reconfiguration de l’empreinte commerciale et le renouvellement des locataires principaux. Bien que le développement de condominiums en prévente à grande échelle ait rencontré des difficultés sur les principaux marchés canadiens, la demande de logements à Montréal a soutenu l’intégration sélective de logements locatifs construits à cet effet, parallèlement à l’optimisation de l’empreinte commerciale. Le long d’axes urbains de premier plan comme la rue Sainte-Catherine, les propriétaires ont subdivisé des espaces existants pour permettre l’expansion de boutiques phares de mode, de fournisseurs de services essentiels et de concepts de restauration expérientiels. Face à un nombre limité d’espaces de premier choix, ce qui a contraint à une surveillance accrue de l’activité transactionnelle, la diversification des locataires et les améliorations ciblées des sites ont permis aux gestionnaires d’actifs de soutenir la performance de leur portefeuille en 2026.
Atterrir
Les secteurs fonciers résidentiels et industriels, commerciaux et institutionnels (ICI) de Montréal ont enregistré un volume de transactions combiné de 838 millions de dollars au cours du troisième trimestre, une baisse marginale de 3 % d’une année à l’autre après plusieurs années de contraction persistante.
Les ventes de terrains résidentiels ont connu une forte croissance au deuxième trimestre, avant de ralentir au troisième, avec un volume en baisse de 2 % sur un an, à près de 401 millions de dollars. L'activité s'est concentrée sur les projets de densification urbaine et les sites à proximité des transports en commun sur l'île, ainsi que sur les parcelles de banlieue à densité moyenne. Les promoteurs ont profité des récentes modifications apportées aux politiques municipales, notamment l'assouplissement des exigences en matière de logements inclusifs, les incitatifs à la densification pour les projets axés sur les transports en commun et le règlement municipal 20-041, mentionné précédemment, qui a stimulé les acquisitions de terrains pour les projets de logements abordables.
Le volume des transactions foncières du secteur industriel, commercial et institutionnel (ICI) a atteint près de 438 millions de dollars, en baisse de 4 % sur un an. Au cours du troisième trimestre, l’activité a été principalement marquée par des transactions portant sur de grandes parcelles agricoles et des terrains vierges dans les sous-marchés périphériques, notamment des terrains acquis pour des activités agricoles. Les transactions foncières industrielles ont suivi, les promoteurs recherchant de vastes parcelles à zonage industriel le long des principaux axes de transport pour y implanter des plateformes de distribution de nouvelle génération. Les acquisitions de terres à des fins de conservation et de création de parcs par les municipalités ont constitué une source distincte de demande foncière, liée à l’engagement pris par Montréal, d’ici 2030, de protéger 30 % de son territoire et de ses espaces naturels. Ces sources de demande n’ont toutefois pas empêché le recul du volume total des transactions foncières du secteur ICI sur un an.
Figure 2 : Transactions immobilières totales par catégorie d'actifs depuis le début de l'année (T2 2025 vs T2 2026)
Transactions notables
Voici les transactions notables du marché immobilier commercial de Montréal pour le troisième trimestre de 2026 :
241-300, rue Vézina, 9778, rue Saint-Patrick, 275-295, place Sterling, Montréal (LaSalle) – Appartement
Les appartements La Renaissance, situés dans le quartier LaSalle, ont été vendus début juillet pour 46,5 millions de dollars. Avec 260 unités, la vente représentait un prix unitaire légèrement inférieur à 179 000 $. Environ 19 %, soit 50 unités, étaient vacantes au moment de la vente. L’acquéreur était le Groupe Inspire. Son investissement n’était pas axé sur les revenus. Le groupe a déclaré prévoir investir 10 millions de dollars dans des rénovations, les travaux majeurs portant sur les toitures, la maçonnerie, la plomberie et l’électricité. Les unités vacantes étaient également destinées à être rénovées. Inspire a acquis 800 unités résidentielles au cours de la dernière année, pour un total de 1 400 unités, et vise l’acquisition de 1 000 autres au cours des 12 prochains mois. Le Groupe Inspire investit également dans des propriétés industrielles. Certaines de ses propriétés sont situées bien au-delà des limites de la RGM, notamment le District Lupel, un pôle agroalimentaire industriel de 360 000 pieds carrés à Trois-Rivières, à environ 140 kilomètres de Montréal.
805, boulevard Guimond, Longueuil (Vieux-Longueuil) – Industriel
L’acquisition du 805, boulevard Guimond, a été conclue en août pour 36,5 millions de dollars, ce qui en fait la transaction la plus onéreuse du secteur industriel montréalais pour le troisième trimestre. L’usine de fabrication de près de 125 000 pieds carrés représentait un prix de 293 $ le pied carré. L’acheteur, Italpasta, avait déjà acquis le locataire de l’immeuble, Grisspasta, en 2024. Ces deux entreprises alimentaires canadiennes, grâce à l’acquisition de Grisspasta et de l’immeuble, permettront à Italpasta de renforcer ses capacités de production pour ses produits phares et ses marques privées, afin de répondre aux divers besoins de sa clientèle au Québec et dans l’Est du Canada.
3570-3664, boulevard Saint-Charles, Kirkland – Commerce de détail
Les Galeries Kirkland, situées au 3570-3664, boulevard Saint-Charles, dans la banlieue de Kirkland, dans l'ouest de l'île de Montréal, ont été la vente au détail la plus onéreuse du troisième trimestre, se vendant à 22,5 millions de dollars. Ce complexe de deux étages combine des espaces commerciaux au rez-de-chaussée et des bureaux au premier étage. Il affiche un taux d'occupation de 98 % avec 63 locataires et une durée moyenne pondérée des baux de 4,4 ans. Il est situé à 500 mètres de l'autoroute transcanadienne (A40) et à quelques minutes des nouvelles stations REM de Kirkland et de Fairview. L'acquéreur, MTRPL, poursuit son expansion à Montréal avec un peu moins de 40 propriétés et une superficie totale d'environ un million de pieds carrés.
1172-1188 rue Sherbrooke Ouest et 2200 rue Stabley (Maison Alcan), Montréal (Ville-Marie) – Bureau
Située dans le Vieux-Montréal, à deux pas de la basilique Notre-Dame, la résidence Laurence Condos a réalisé la transaction d'appartements la plus importante, se vendant à plus de 130 millions de dollars, soit 581 215 $ par unité. Cette vente représente la seule cession d'appartements de Mondev au cours du trimestre et la seule acquisition d'appartements de Canadian Urban Limited. Canadian Urban Limited a souligné que cet immeuble s'inscrivait dans sa stratégie d'acquisition d'actifs urbains de qualité institutionnelle, situés à proximité des transports en commun et axés sur les critères ESG et le développement durable. Bien que seulement 2 % des appartements résidentiels soient vacants, les quelque 21 000 pieds carrés d'espace commercial au rez-de-chaussée étaient entièrement disponibles au moment de la vente. L'acheteur a perçu cet espace comme une opportunité importante, compte tenu de sa taille par rapport aux commerces de détail plus petits et plus anciens du quartier.
Perspectives du marché
Alors que Montréal aborde le dernier trimestre de 2026, le marché de l'immobilier commercial entre dans une période marquée par une patience stratégique et une sélection rigoureuse des actifs. Plutôt que de se lancer dans une expansion spéculative, les acteurs du marché continuent d'adopter une approche mesurée.
Le déploiement de capitaux s'est étendu à certains secteurs clés au cours du troisième trimestre, mais des normes de prêt strictes et des coûts de financement persistants continuent de limiter son ampleur, et le sentiment des investisseurs reflète un équilibre délicat entre optimisme structurel et discipline en matière de capital.
D’ici la fin de l’année, la performance du marché dépendra de l’équilibre entre l’absorption des locations, l’intégration de l’offre et le prix de la dette, l’incertitude commerciale continuant de peser sur les décisions des occupants et des investisseurs. Une base démographique importante, composée en grande partie de locataires, soutient la demande sous-jacente. Si la formation des prix s’améliore et que les attentes des acheteurs et des vendeurs convergent, le marché pourrait être bien positionné à long terme.
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Auteurs
Jennifer Nhieu
Analyste de recherche principal
Daniel Marro
Analyste de marché senior
Auteurs
Jennifer Nhieu
Analyste de recherche principal
Daniel Marro
Analyste de marché senior
Ressources
Dernières informations
nov. 11, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?
nov. 11, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?
nov. 5, 2026
Le marché des prêts à la construction se redresse, les écarts de taux s'élargissent, les emprunteurs marquent une pause.

oct. 22, 2026