Exploitez nos données immobilières et nos analyses prédictives
L'attribution des performances, l'analyse prédictive et les informations de marché dont vous avez besoin pour expliquer les performances et améliorer la prise de décision.
Ces dernières années, l'accès à l'énergie est passé d'une simple ligne de facturation à un critère déterminant pour le choix d'un site. Les centres de données dédiés à l'IA, les nouvelles usines relocalisées aux États-Unis et les entrepôts traditionnels de plus en plus automatisés sollicitent davantage le réseau électrique, et les fournisseurs d'énergie ont averti que l'approvisionnement pourrait ne pas suivre la demande. Cela soulève une question simple pour l'immobilier industriel : les acheteurs sont-ils prêts à payer plus cher pour des bâtiments situés à proximité des sources d'énergie, comme ils l'ont longtemps fait pour les infrastructures traditionnelles telles que les autoroutes ou les aéroports de fret ?
En résumé, oui – les acheteurs paient plus cher pour les biens immobiliers industriels situés à proximité des centrales électriques – mais pas de la manière dont les gros titres d’aujourd’hui pourraient le laisser entendre.
La prime versée pour la proximité du pouvoir est apparue tôt et s'est en grande partie inversée.Les immeubles situés à proximité des centrales électriques fiables (celles qui peuvent fonctionner 24 heures sur 24) ont commencé à se vendre avec une prime vers 2013, soit des années avant la crise énergétique actuelle. Cette prime a atteint son apogée en 2022 et a largement diminué depuis.
L'accès au réseau électrique compte désormais plus que la proximité d'une centrale.En 2026, la prime liée à la proximité d'une ligne de transport d'électricité a dépassé celle liée à la proximité d'une centrale électrique.
Les métropoles abritant des centres de données représentent la majeure partie de ce qui reste.La prime a été beaucoup plus forte dans les métropoles comptant de nombreux centres de données et a quasiment disparu ailleurs.
Les terrains nus à proximité des usines ont une valeur plus élevée que les bâtiments.*En revanche, la proximité d'une ligne de transmission a eu beaucoup moins d'importance pour les terrains nus.*
La géographie est importante.Dans une grande partie du Midwest, où l'électricité parcourt de longues distances depuis les centrales électriques des Appalaches, la proximité d'une centrale locale n'entraîne que peu de surcoût. Dans le Nord-Est et le Mid-Atlantic, régions plus densément peuplées, ce surcoût est substantiel (10 % ou plus).
Ces conclusions sont issues d'une analyse réalisée par l'équipe de recherche d'Altus Group sur plus de 350 000 ventes industrielles et 780 000 ventes de terrains vacants aux États-Unis, entre 2000 et 2026 (à ce jour), à partir des registres fonciers Reonomy. Chaque vente a été associée aux centrales électriques en activité au moment de sa conclusion.
Comment nous la mesurons : la « prime » mentionnée dans cet article correspond au surcoût au mètre carré (ou à l’hectare pour un terrain) pour une propriété deux fois plus proche d’une centrale électrique ou d’une ligne de transport d’électricité, par exemple à 1,6 km au lieu de 3,2 km. Les centrales électriques sont celles qui fonctionnent 24 h/24 : centrales au gaz naturel, nucléaires, au charbon et hydroélectriques. Les centrales solaires et éoliennes sont exclues. Les lignes de transport d’électricité sont les lignes à haute tension qui acheminent l’électricité des centrales vers le réseau local. Nous prenons en compte les caractéristiques de la propriété, sa localisation, les données démographiques locales et la proximité d’autres infrastructures, de sorte que la prime reflète la production d’électricité et non ces facteurs.
La prime est apparue et a disparu.
En 2000, un bâtiment industriel deux fois plus proche d'une centrale électrique s'est vendu avec une décote de 4,6 %, probablement parce que les centrales étaient perçues comme des voisins indésirables, en raison du bruit, des émissions et de l'environnement fortement industriel. Mais en 2022, il s'est vendu avec une prime de 6,4 %, plaçant la proximité d'une centrale électrique au même niveau que la proximité d'une autoroute. À ce jour, en 2026, cette prime est tombée à 2,0 %.
Le timing est révélateur. La prime a commencé à grimper vers 2013, des années avant que l'IA et la relocalisation ne fassent de l'énergie un sujet de discussion majeur, et a amorcé sa baisse en 2023, au moment même où cette demande se manifestait. Ce déclin ne s'explique pas simplement par le gain apporté par d'autres infrastructures. Un entrepôt situé près d'une usine bordant une autoroute a peut-être été implanté à cet endroit pour des raisons d'accès, mais les primes liées à la proximité des autoroutes et des aéroports de fret se sont mieux maintenues que la prime énergétique sur la même période. Ce n'est pas non plus simplement la construction de nouvelles centrales qui réduit la rareté de l'énergie : la production d'électricité ferme est aujourd'hui moins abondante qu'auparavant.
Figure 1 : La production d'électricité est passée d'un avantage concurrentiel à une concurrence avec les autoroutes inter-États.
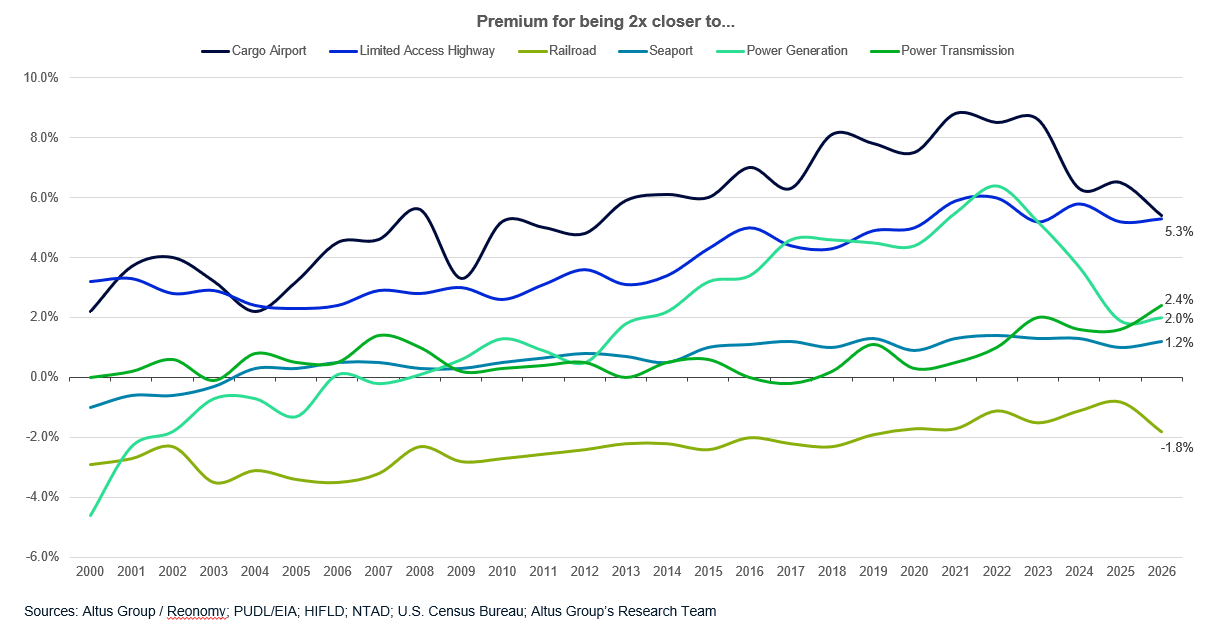
Prime de prix pour une proximité deux fois plus grande avec chaque type d'infrastructure, ventes industrielles, de 2000 à 2026 à ce jour.
L'accès au réseau électrique compte désormais plus que la proximité d'une centrale.
Pour les bâtiments existants, la proximité d'une ligne de transport d'électricité représente désormais un surcoût plus important que celle d'une centrale. Si la proximité du réseau de transport a eu peu d'importance pendant la majeure partie de ce siècle, en 2026, son surcoût a dépassé celui lié à la production d'électricité pour la première fois depuis la crise financière mondiale. Les acheteurs semblent privilégier l'accès au réseau électrique plutôt que la proximité d'une centrale. Ce changement pourrait également expliquer pourquoi, initialement, les acheteurs étaient prêts à payer pour être près d'une centrale : selon certaines observations, le réseau est généralement mieux entretenu à proximité des centrales.
Les discussions lors de la récente conférence CREDA, où cette étude a été présentée pour la première fois, ont permis de comprendre pourquoi. De nombreux participants ont décrit comment les fournisseurs d'énergie demandent aux locataires de justifier leurs besoins en électricité avant de les raccorder. Cela pose un réel problème pour les bâtiments industriels construits à titre spéculatif, avant même la signature du bail : l'électricité étant liée au locataire, un promoteur peut acquérir un terrain à proximité d'une centrale et se trouver dans l'incapacité de garantir la capacité de production à un futur utilisateur. À mesure que ce problème s'est précisé, la simple proximité des centrales de production a pu perdre de son importance, malgré la croissance de la demande en électricité.
La prime est beaucoup plus forte là où les centres de données sont regroupés.
Nous soupçonnions que l'essor des centres de données, grands consommateurs d'énergie, puisse inciter les acheteurs à une concurrence accrue pour les sites proches des sources d'alimentation électrique. Nous avons donc examiné les métropoles où les centres de données sont concentrés. Nous avons comparé deux groupes de métropoles de centres de données avec le reste du pays. Les métropoles « à forte concentration de centres de données » sont les 16 marchés établis les plus fréquemment cités dans les rapports de courtage sur les centres de données. Les métropoles « à forte concentration de centres de données » sont celles où les centres de données occupent une part plus importante de l'espace industriel que la moyenne nationale. Ces deux groupes sont basés sur des données actuelles et sont restés constants dans le temps. La catégorie « Autres » regroupe toutes les métropoles n'appartenant à aucun des deux groupes.
La prime liée à la proximité d'une usine était beaucoup plus marquée dans les métropoles abritant de nombreux centres de données. Dans les deux groupes, elle a atteint un pic en 2022 et a depuis diminué, mais elle reste nettement supérieure à celle du reste du pays : de 13,1 % à 5,8 % dans les métropoles à forte concentration de centres de données, et de 8,0 % à 2,3 % dans les métropoles à forte concentration de centres de données. Partout ailleurs, elle a quasiment disparu. Les données ne permettent pas de prouver que les centres de données sont à l'origine de cette prime, mais la tendance se confirme dans les deux groupes. Cela pourrait également expliquer son apparition précoce : les premières vagues de centres de données cloud étaient elles aussi de gros consommateurs d'énergie et auraient pu faire grimper la prime bien avant les installations actuelles axées sur l'IA.
Figure 2 : La prime de génération est un phénomène du marché des centres de données
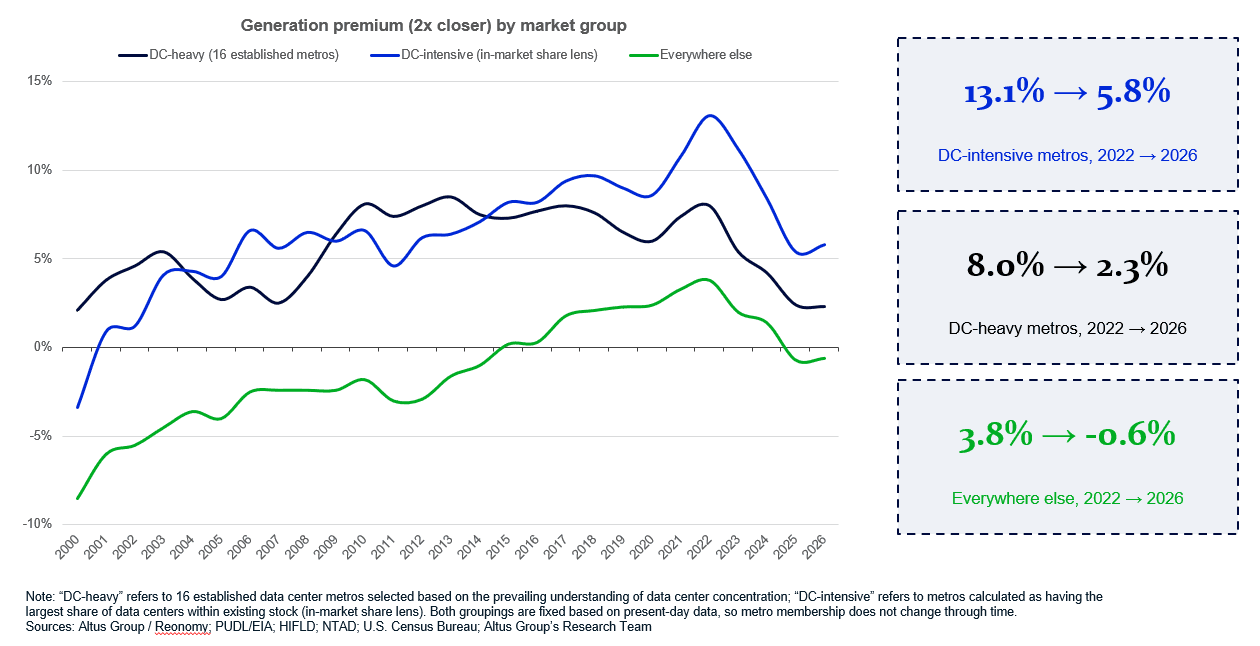
Prime pour être deux fois plus proche de la puissance ferme, par groupe de marché, de 2000 à 2026 à ce jour.
Écarts d'appréciation sectoriels et nationaux
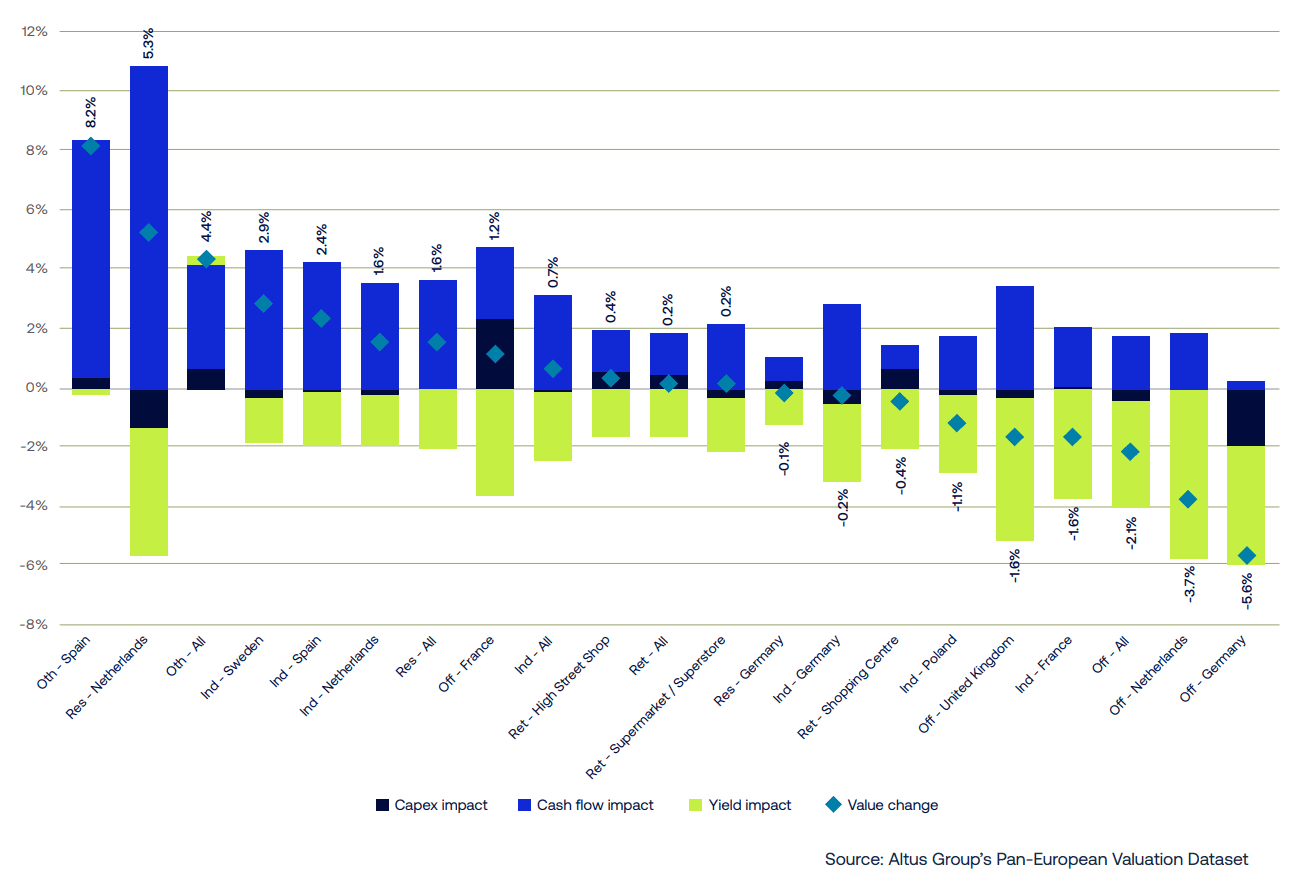
Figure 7 : T3 2026 | Écarts d’appréciation trimestriels par secteur et par pays
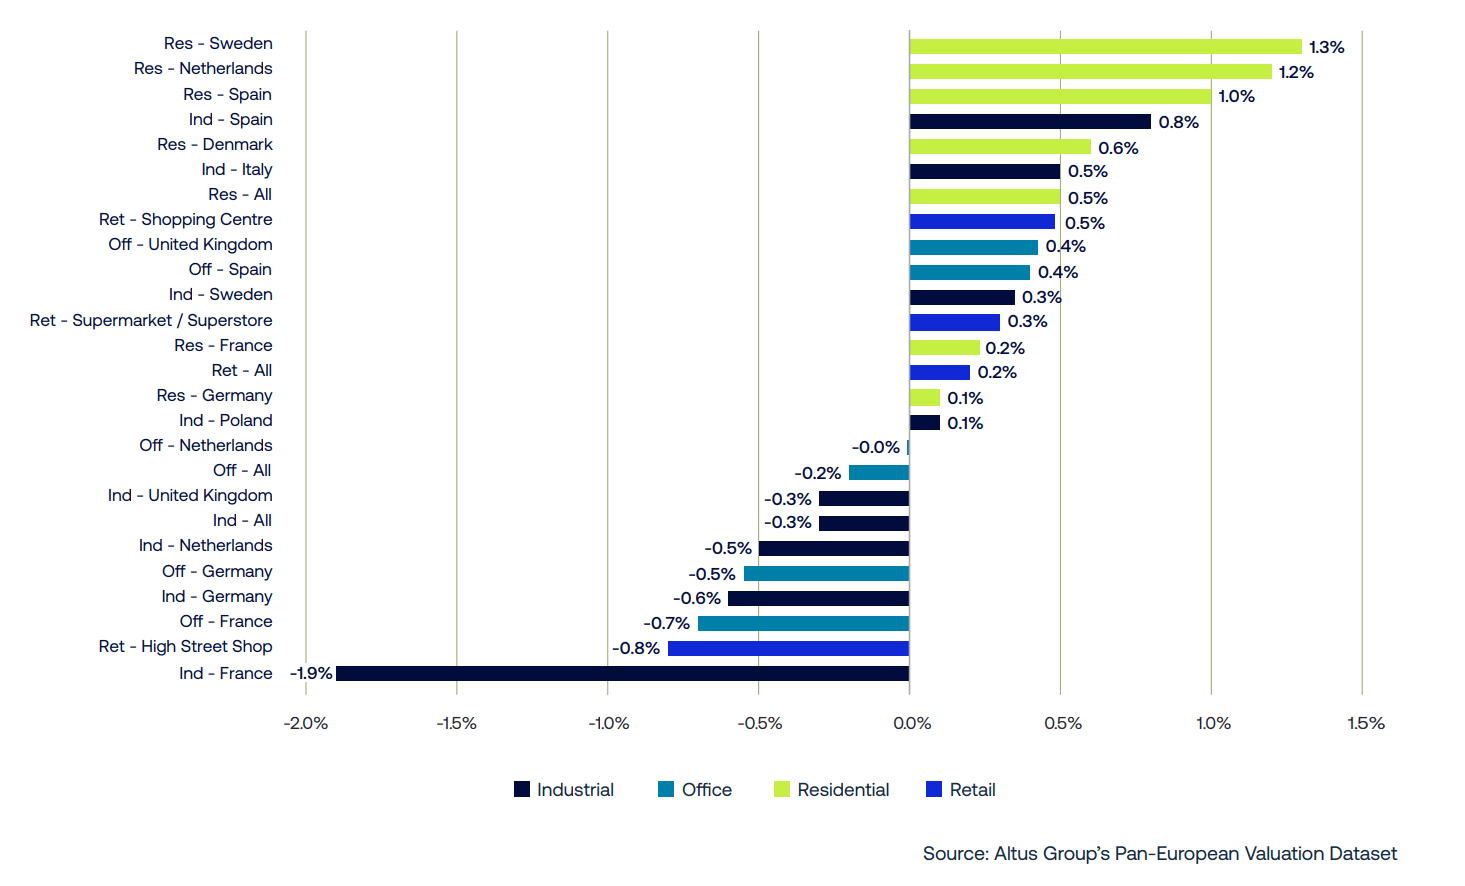
Figure 8 : T3 2026 | Indicateurs d'impact – par secteur et par pays
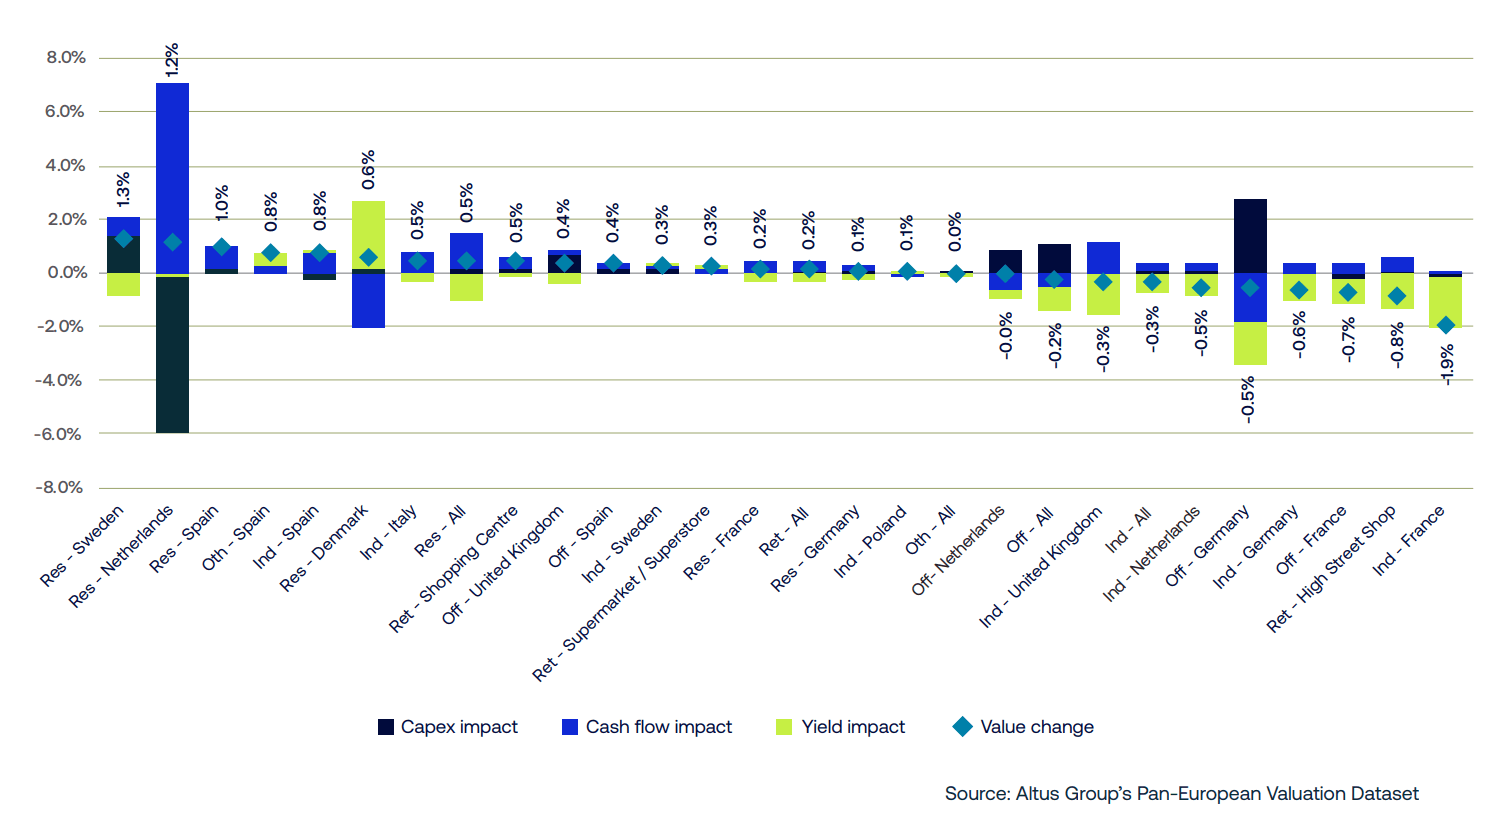
Figure 9 : T3 2026 par rapport au T3 2025 | Écarts d’appréciation annuels par secteur et par pays
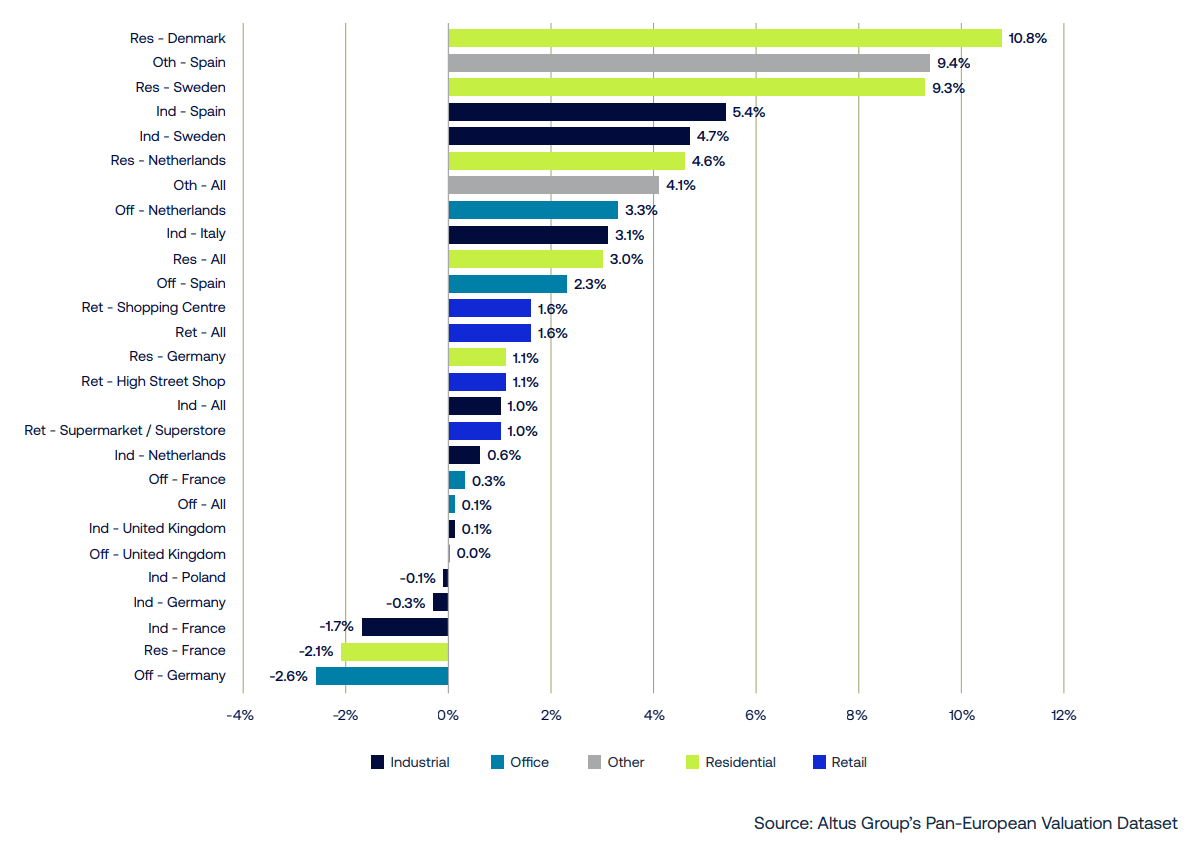
Figure 10 : T3 2026 par rapport au T3 2025 | Indicateurs d’impact – par secteur et par pays
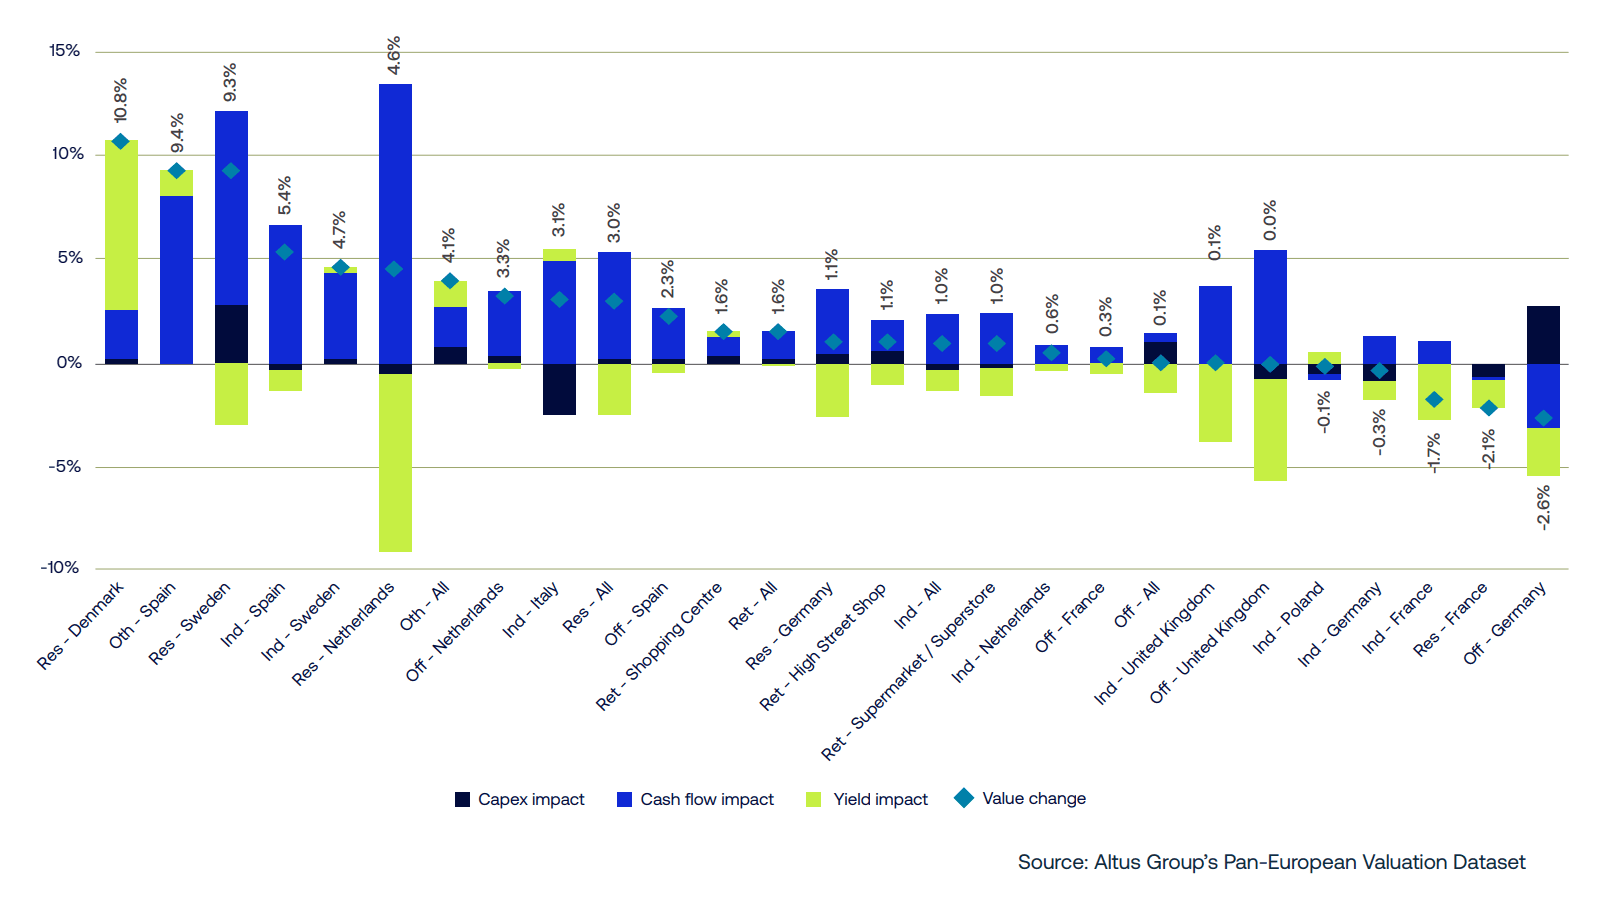
Figure 11 : T3 2026 par rapport au T3 2023 | Écarts d’appréciation sectoriels par pays sur 3 ans
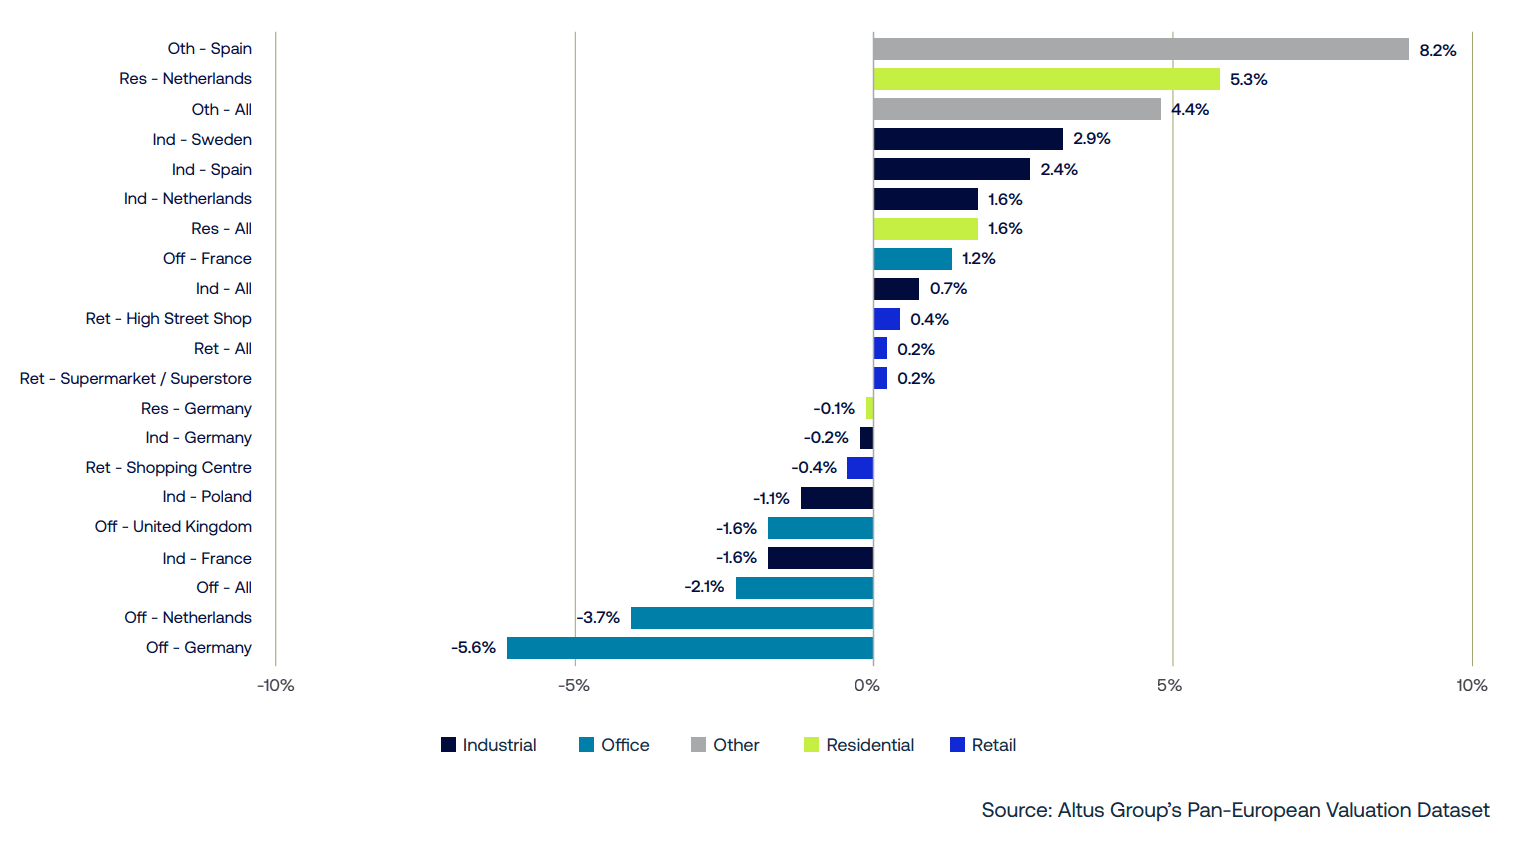
Figure 12 : T3 2026 par rapport au T3 2023 | Indicateurs d’impact – par secteur et par pays
Les schémas régionaux ont un sens géographique
Les estimations à l'échelle métropolitaine comportent de larges marges d'erreur, mais les grandes tendances régionales sont cohérentes d'un point de vue géographique. Dans plusieurs métropoles du Midwest, la proximité d'une centrale électrique n'entraîne que peu ou pas de surcoût pour le bâtiment. Cela s'explique par le fait que les consommateurs de ces régions s'approvisionnent en électricité via des lignes à haute tension longue distance, depuis une production concentrée dans les Appalaches ; la proximité d'une centrale locale a donc moins d'importance. Cette tendance concorde avec les observations faites dans Discours d'ouverture de la conférence du stratège géopolitique Peter Zeihan*D'après la conférence CREDA. Dans le Nord-Est et le Mid-Atlantic, en revanche, la prime est substantielle, probablement parce que les centrales électriques et les consommateurs doivent être plus proches les uns des autres dans ces marchés plus denses.*
Figure 4 : Bâtiments – prime pour une proximité deux fois plus grande avec la génération
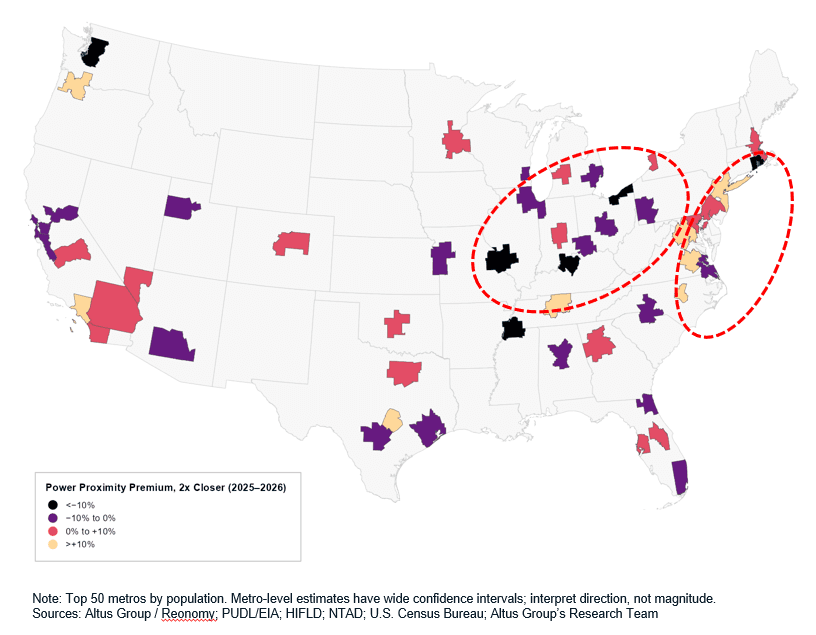
Prime de construction pour une proximité deux fois plus grande avec une centrale électrique fiable, 50 plus grandes métropoles, de 2025 à 2026 (cumul annuel). Les contours en pointillés mettent en évidence le Midwest et le corridor Nord-Est ; les estimations pour les métropoles donnent une indication de tendance plutôt que de taille exacte.
Où regarder ensuite
Les résultats indiquent les secteurs à privilégier pour les investisseurs et les promoteurs. La prime liée à la proximité d'une centrale est concentrée dans les métropoles abritant de nombreux centres de données ; son pic de 2022 ne doit donc pas être présumé en dehors de ces marchés, et même là, elle a diminué de plus de moitié. Ailleurs, les infrastructures traditionnelles restent plus importantes que la puissance pour la tarification industrielle. Pour les bâtiments existants, l'accès au réseau électrique prime désormais sur la distance à une centrale ; il est donc plus important de s'assurer qu'un site peut effectivement être alimenté pour son futur locataire que sa proximité avec une centrale de production. Pour les terrains, la proximité d'une centrale représente toujours une prime significative, reflétant la possibilité de construire pour une forte consommation d'énergie.
Pour en savoir plus sur l'étude, contactez Cole.Perry@altusgroup.com.
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Auteur
Cole Perry
Directeur associé de la recherche, Groupe Altus
Auteur
Cole Perry
Directeur associé de la recherche, Groupe Altus
Exploitez nos données immobilières et nos analyses prédictives
L'attribution des performances, l'analyse prédictive et les informations de marché dont vous avez besoin pour expliquer les performances et améliorer la prise de décision.
Ressources
Dernières informations
nov. 5, 2026
Le marché des prêts à la construction se redresse, les écarts de taux s'élargissent, les emprunteurs marquent une pause.

oct. 21, 2026
5 signes avant-coureurs de l'échec de la stratégie IA de votre entreprise avant même le premier signal
oct. 8, 2026
Les taux s'envolent, les écarts de taux divergent et l'infrastructure énergétique remodèle le paysage industriel.
nov. 5, 2026
Le marché des prêts à la construction se redresse, les écarts de taux s'élargissent, les emprunteurs marquent une pause.
oct. 21, 2026
5 signes avant-coureurs de l'échec de la stratégie IA de votre entreprise avant même le premier signal
oct. 8, 2026
Les taux s'envolent, les écarts de taux divergent et l'infrastructure énergétique remodèle le paysage industriel.

oct. 6, 2026
À la suite des camions : pourquoi la migration vers U-Haul prédit l’offre d’entreposage libre-service

sept. 15, 2026