La reprise du secteur des bureaux prend une tout autre allure derrière les gros titres.
Le nombre de transactions immobilières de bureaux semble s'être redressé. Cependant, les grands immeubles reviennent sur le marché à des prix nettement inférieurs, ce qui révèle un marché qui s'est réinitialisé, et non qui a rebondi.
La reprise du secteur des bureaux prend une tout autre allure derrière les gros titres.
Le nombre de transactions immobilières de bureaux semble s'être redressé. Cependant, les grands immeubles reviennent sur le marché à des prix nettement inférieurs, ce qui révèle un marché qui s'est réinitialisé, et non qui a rebondi.
Auteur
Cole Perry
Directeur associé de la recherche, Groupe Altus
Dernières informations
Points clés :
Le marché des bureaux semble s'être redressé en termes de volume, mais pas en termes de prix : les transactions sont revenues à des niveaux proches de ceux d'avant la pandémie, tandis que l'avantage tarifaire dont bénéficiaient autrefois les grands immeubles s'est largement érodé.
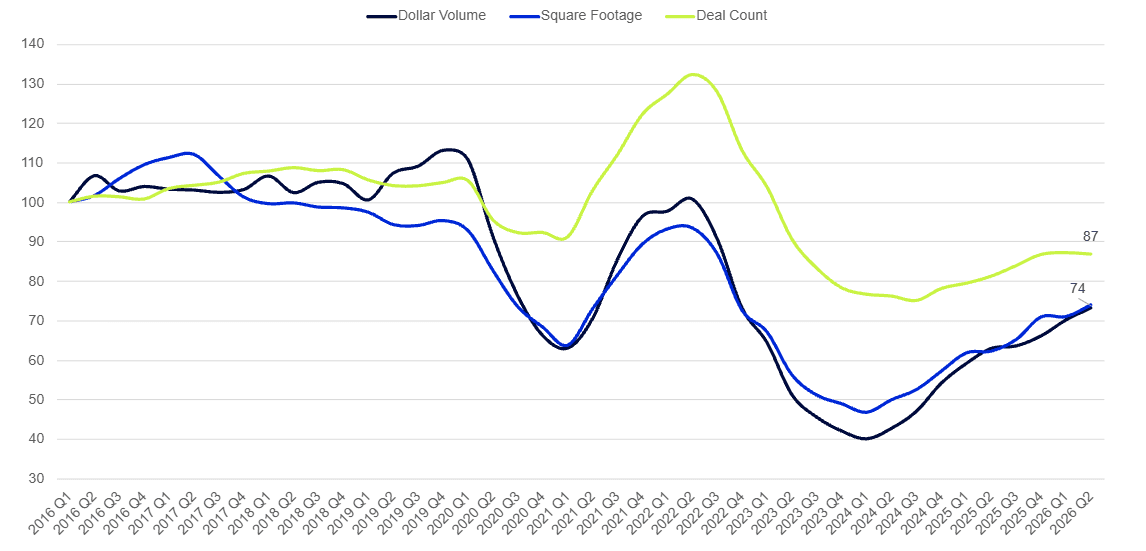
La reprise a été portée par le nombre de transactions : au plus fort de la pandémie, les transactions de bureaux ont atteint environ 130 % de leur niveau de référence de 2016, tandis que la superficie et le volume en dollars y sont à peine revenus.
Les actifs de grande valeur sont les premiers à partir et les derniers à revenir : du pic au creux, le nombre de transactions a chuté de 43 %, la superficie de 50 % et le volume en dollars de 64 %.
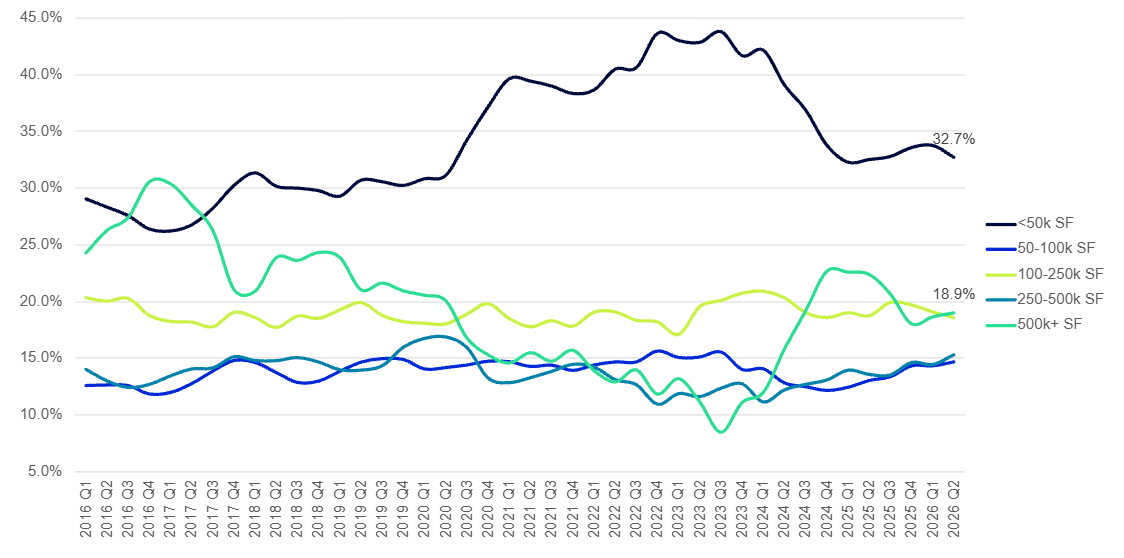
La composition du marché se normalise, mais pas les prix : les surfaces de plus de 500 000 pieds carrés ont retrouvé près de leur niveau d’avant la pandémie (20,9 %), mais leur prix médian au pied carré a chuté de 36 % depuis le quatrième trimestre 2019.
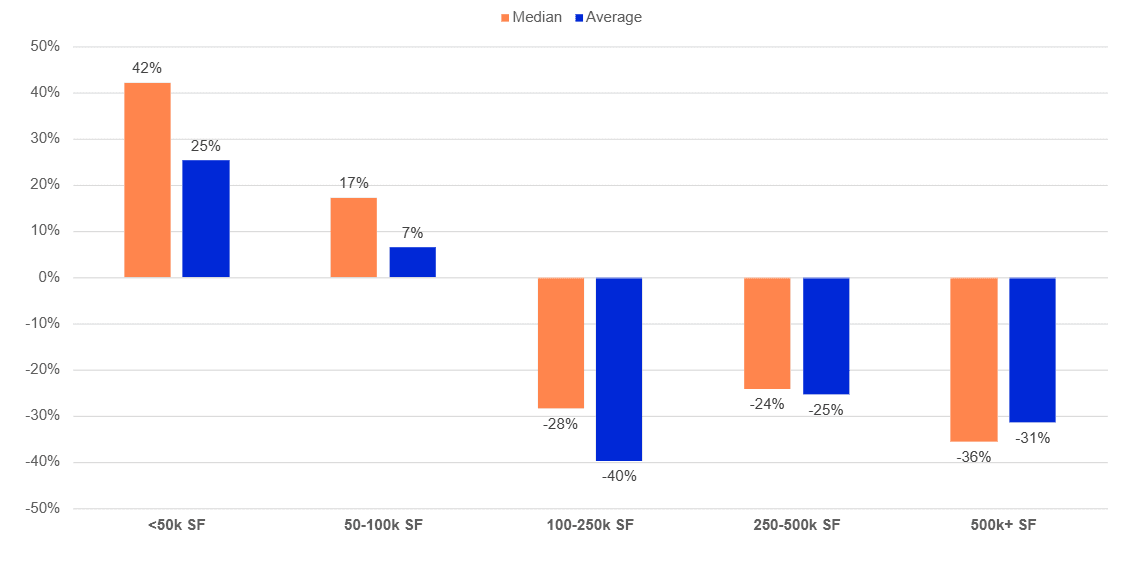
Les prix ont varié en fonction de la taille : depuis le quatrième trimestre 2019, le prix médian au pied carré a augmenté de 42 % pour les bâtiments de moins de 50 000 pieds carrés, mais a diminué de 24 % à 36 % pour ceux de plus de 100 000 pieds carrés.
Le volume à lui seul ne permet pas de distinguer une reprise d'une réévaluation des prix.
Imaginez un marché boursier qui indiquerait le volume des transactions sans afficher les cours des actions. Il serait difficile de distinguer une phase de croissance d'une phase de récession : une activité plus soutenue pourrait signifier un regain de confiance, des ventes forcées, ou simplement un équilibrage du marché à des niveaux inférieurs. L'immobilier de bureaux pose le même problème, et la période post-pandémique en est un bon exemple. Pendant la phase de croissance, le nombre de transactions a atteint environ 130 % de son niveau de référence de 2016, alors que la surface et le volume des transactions en valeur ont à peine atteint ce niveau sur la même période. Du point de vue du volume, on aurait pu parler de forte croissance ; du point de vue de la surface et des capitaux, la situation était bien plus modérée. La reprise actuelle du marché des bureaux suit une trajectoire assez similaire, ce qui explique pourquoi l'activité seule ne permet pas de déterminer ce qui équilibre réellement le marché ni à quel prix.
La reprise s'est faite grâce au nombre de transactions, et non à leur taille ou aux sommes en dollars.
Les trois indicateurs d'activité immobilière de bureaux (nombre de transactions, superficie et volume en dollars) n'ont pas évolué de concert. Entre le pic post-COVID et le creux (sur quatre trimestres consécutifs), le nombre de transactions a chuté de 43 %, la superficie de 50 % et le volume en dollars de 64 %. Un immeuble de grande taille n'ajoute qu'une seule transaction au nombre total, mais représente une part disproportionnée de la superficie et de la valeur. Ainsi, la faible baisse du nombre de transactions, comparée aux fortes diminutions de la superficie et des montants, indique une concentration de l'activité sur les transactions de moindre envergure, tandis que les grands projets se sont retirés.
Cette tendance est antérieure au ralentissement économique. Même au plus fort de la crise, entre 2021 et 2022, le nombre de transactions restait largement supérieur à son niveau du quatrième trimestre 2019, tandis que la surface et le volume des transactions n'ont jamais retrouvé leurs niveaux antérieurs. Il s'agissait d'un boom des petites transactions : davantage de transactions, mais ni plus d'espace ni plus de capitaux qu'avant la pandémie.
Figure 1 : Activité transactionnelle des 4 derniers trimestres (T1 2016 = 100)
La composition du marché confirme cette évolution. La part des immeubles de moins de 50 000 pieds carrés dans les transactions immobilières de bureaux est passée de 30,2 % au quatrième trimestre 2019 à un pic de 43,8 % au troisième trimestre 2023, tandis que celle des immeubles de plus de 500 000 pieds carrés a chuté de 20,9 % à 8,4 % sur la même période. Depuis, la répartition s’est normalisée : au deuxième trimestre 2026, le segment des immeubles de plus de 500 000 pieds carrés avait retrouvé 18,9 % de sa part de marché, proche de celle du quatrième trimestre 2019, et la superficie moyenne des immeubles échangés est passée d’environ 27 700 pieds carrés fin 2023 à environ 35 200 pieds carrés au dernier trimestre. Si la taille des actifs mis en vente est de plus en plus familière, leurs prix, eux, le sont beaucoup moins.
Figure 2 : Part des surfaces de bureaux ayant fait l’objet de transactions, par taille
Les prix des bureaux variaient fortement selon la taille du bâtiment.
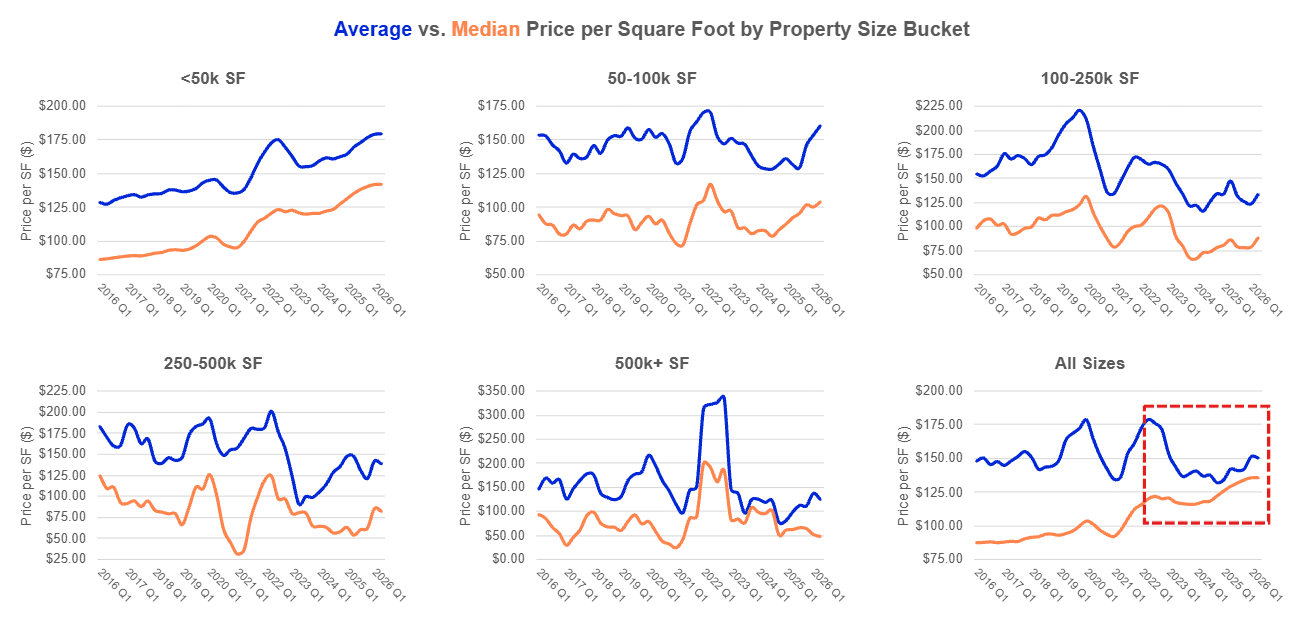
En comparant le quatrième trimestre 2019 au deuxième trimestre 2026, le prix médian au pied carré a augmenté de 42 % pour les immeubles de moins de 50 000 pieds carrés et de 17 % pour ceux dont la superficie est comprise entre 50 000 et 100 000 pieds carrés. Au-delà de ce seuil, il a en réalité diminué : de 28 % pour les immeubles de 100 000 à 250 000 pieds carrés, de 24 % pour ceux de 250 000 à 500 000 pieds carrés et de 36 % pour ceux de plus de 500 000 pieds carrés. L’évolution des prix moyens est quasiment identique. Les grands actifs font leur retour sur le marché, mais à des prix qui n’ont plus le même impact sur les prix du marché qu’auparavant.
Figure 3 : Variation en pourcentage du prix au pied carré des espaces de bureaux depuis le quatrième trimestre 2019
Les actifs de grande taille reviennent sans exercer leur influence antérieure sur les prix.
Historiquement, le marché des bureaux bénéficiait d'une prime de taille marquée : les acheteurs payaient plus cher au mètre carré pour les grands immeubles, si bien que la moyenne du marché était nettement supérieure à la médiane. Ce lien existe toujours, mais il est beaucoup moins marqué. Pour l'ensemble des immeubles de bureaux, le prix médian au mètre carré a augmenté d'environ 36 % entre le quatrième trimestre 2019 et le deuxième trimestre 2026, tandis que le prix moyen a baissé d'environ 13 %, réduisant ainsi l'avantage tarifaire autrefois associé aux grands actifs.
Les graphiques illustrent la forte réduction de cette prime. L'écart entre le prix moyen et le prix médian s'est resserré, passant d'environ 72 $ le pied carré au quatrième trimestre 2019 (où la moyenne était de 172 $ et la médiane de 100 $) à environ 15 $ au deuxième trimestre 2026 (où la moyenne était de 150 $ et la médiane de 135 $). Si les grands immeubles conservent globalement un prix au pied carré plus élevé, le marché ne surpaye plus autant pour une plus grande surface, car les biens de plus petite taille se maintiennent et les immeubles de plus de 100 000 pieds carrés voient leur prix baisser.
Figure 4 : Prix moyen et médian au pied carré selon la taille de la propriété
La reprise annoncée masque donc une réalité différente sur le marché des bureaux. Les grands immeubles font leur retour dans le circuit des transactions, mais sans la vigueur des prix qui leur permettait autrefois de tirer les valeurs du marché vers le haut. Le nombre de transactions peut augmenter même si le marché absorbe davantage de capitaux et d'espaces à prix réduit, ce qui fait du rebond actuel moins un retour au cycle précédent qu'une réinitialisation des attentes des acheteurs quant au prix à payer pour des espaces de grande taille.
Consultez le rapport complet du deuxième trimestre 2026
Les calculs et les graphiques de cette analyse ont été dérivés de données provenant de Analyse des transactions immobilières commerciales Groupe Altus aux États-Unis - 2e trimestre 2026, qui fournit des données sur le nombre de transactions, le volume en dollars, la superficie, les prix et la composition des transactions par type de propriété.
Exploitez nos données immobilières et nos analyses prédictives
L'attribution des performances, l'analyse prédictive et les informations de marché dont vous avez besoin pour expliquer les performances et améliorer la prise de décision.
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Auteur
Cole Perry
Directeur associé de la recherche, Groupe Altus
Dernières informations
Ressources
Dernières informations
sept. 15, 2026
La reprise du secteur des bureaux prend une tout autre allure derrière les gros titres.
sept. 8, 2026
Les valorisations et les transactions étaient orientées à la hausse au deuxième trimestre 2026, mais les signaux ont divergé.
sept. 1, 2026
Analyse des transactions immobilières commerciales aux États-Unis – 2e trimestre 2026
sept. 15, 2026
La reprise du secteur des bureaux prend une tout autre allure derrière les gros titres.
sept. 8, 2026
Les valorisations et les transactions étaient orientées à la hausse au deuxième trimestre 2026, mais les signaux ont divergé.
sept. 1, 2026
Analyse des transactions immobilières commerciales aux États-Unis – 2e trimestre 2026
août 20, 2026
Les marchés de la dette immobilière commerciale ont atteint un plancher de taux au deuxième trimestre 2026.
juil. 16, 2026