À la suite des camions : pourquoi la migration vers U-Haul prédit l’offre d’entreposage libre-service
Les marchés en tête de l'indice de migration de U-Haul affichent la plus faible croissance des loyers d'entreposage. Pourquoi la migration est un signal d'offre et non de demande.
À la suite des camions : pourquoi la migration vers U-Haul prédit l’offre d’entreposage libre-service
Les marchés en tête de l'indice de migration de U-Haul affichent la plus faible croissance des loyers d'entreposage. Pourquoi la migration est un signal d'offre et non de demande.
Auteur
Adam Mauro, CFA
Directeur, Conseil en évaluation, Groupe Altus
Dernières informations
Key highlights:
In-migration reliably tells you where storage demand is going, however this is a contrarian signal, not a buy signal
The same signal that draws tenants draws developers, and developers overbuild
For owners, it’s an early warning to defend rate
For buyers, it is a clock: wait for the supply wave to deliver, rates to bottom, and absorption to turn, then buy
Là où la plus vieille règle empirique du self-stockage ne tient plus
« Suivez les camions de déménagement » est une règle d'or, vieille comme le monde, dans l'immobilier lié aux migrations. Le Texas, la Floride et les Carolines attirent les foules, et la demande en espaces de stockage suit les ménages. Ce sont donc là les marchés à privilégier, non ?
Cela paraît logique, et les deux premiers points sont corrects. Mais les données d'évaluation d'Altus révèlent une tout autre réalité. Si, à première vue, elles semblent indiquer une demande, il s'agit en fait d'un signal d'offre.
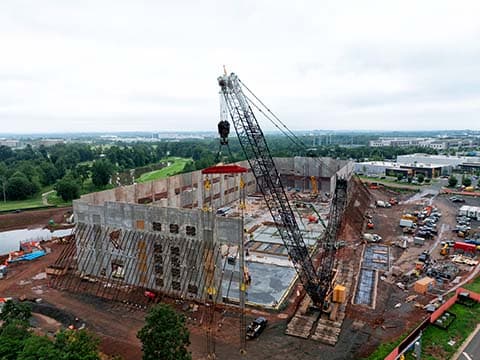
La demande d'espaces de stockage se concentre précisément là où U-Haul l'indique, mais la construction d'entrepôts est plus simple et plus rapide que celle de biens immobiliers traditionnels. Ce signal de demande, qui attire les locataires, attire également les promoteurs. Or, l'offre étant supérieure à la demande, les marchés qui absorbent le plus de migrations finissent par enregistrer la plus faible croissance des loyers depuis des années. Parallèlement, au cours des 18 derniers mois, les marchés que les gens quittent ont affiché les meilleurs rendements du secteur du stockage depuis fin 2024.
La migration favorise le développement
Le Texas et la Floride ont accueilli à eux deux plus de 800 000 nouveaux habitants en 2025 ; ces deux États sont également en tête du classement national en matière de permis de construire résidentiels. Cette corrélation se vérifie sur l’ensemble des marchés : les États qui absorbent le plus d’immigration sont aussi ceux qui construisent le plus. La Sun Belt est actuellement confrontée aux conséquences de la surproduction.
Source : Enquête sur les permis de construire du Bureau du recensement des États-Unis
Les capitaux ont suivi la même trajectoire. Selon les données d'Altus, les États ayant connu la plus forte immigration ont concentré environ 38 % des acquisitions d'entrepôts de stockage aux États-Unis ces cinq dernières années, focalisant ainsi les investissements sur les marchés sur le point d'être saturés. Constructeurs et acheteurs ont tous deux convergé vers le même point, attirés par la demande.
C'est le développement qui fait bouger les loyers.
Pour tester cela, nous avons classé*Principales métropoles* selon l'augmentation de leurs loyers d'entreposage au cours des deux dernières années. Et les villes qui profitent des migrations se retrouvent en bas du classement. Les marchés de la Sun Belt, caractérisés par une forte immigration (Phoenix, Houston, Dallas et Atlanta), ont enregistré la plus faible croissance des loyers réalisés, tandis que les métropoles côtières et du Midwest, à la croissance plus lente, ont affiché des fondamentaux plus solides.
Source : Indice ODCE du self-stockage, Groupe Altus
Il est important de noter que cette tendance ne se manifeste que dans les loyers perçus. Les prévisions de croissance des loyers établies par les évaluateurs restent globalement stables dans toutes les métropoles, indépendamment des migrations, ce qui sous-estime une divergence déjà observée sur le marché. Le mécanisme apparaît plus clairement lorsqu'on analyse un marché unique sur l'ensemble de son cycle.
Source : Indice ODCE du self-stockage, Groupe Altus
Phoenix est un cas d'école. Les loyers du marché ont augmenté d'environ 19 %. du troisième trimestre 2021 au troisième trimestre 2022, pendant la vague de migration, puis est revenu aux niveaux d'avant le boom à mesure que son pipeline se développait.
Source : Yardi Matrix
Le cycle et son horloge
Puisque l'effet se répercute sur le secteur de la construction, il se produit au même rythme. L'augmentation de la demande et la hausse initiale des tarifs surviennent environ un an après la vague migratoire. La construction d'infrastructures de stockage prend entre 18 et 36 mois ; la réaction de l'offre n'intervient donc que durant les deuxième et troisième années. C'est à ce moment que les tarifs atteignent leur niveau le plus bas. Le marché ne devient attractif qu'une fois cette offre absorbée et la baisse des tarifs stabilisée, généralement trois à quatre ans après le pic migratoire.
Austin a suivi le même parcours que Phoenix et en sort maintenant, la croissance des taux remontant de -4,4 % pour se rapprocher du seuil de rentabilité à mesure que son portefeuille de projets se vide.
Ce que cela signifie pour les propriétaires et les acheteurs
Un même signal migratoire a des implications différentes selon votre situation.
Pour les propriétaires situés sur des marchés à forte migration, l'arrivée de nouveaux locataires qui soutient le taux d'occupation actuel est également le signal auquel les promoteurs réagissent. De nouveaux logements sont en construction et, dès leur mise sur le marché, les loyers pratiqués entraîneront une baisse du taux d'occupation. Il est donc crucial d'agir dès maintenant pour faire baisser les loyers, tant que votre pouvoir de fixation des prix est intact. Sécurisez les contrats de vos locataires actuels avant les livraisons et, si vous prévoyez d'acquérir de nouveaux biens sur ces marchés, intégrez explicitement l'offre future dans vos hypothèses de prix.
Pour les acheteurs, la forte migration actuelle est une raison d'attendre, et non de déménager. Acheter au plus fort de la migration revient à acheter au sommet du cycle de développement. Les loyers baissent pendant la période de location, au fur et à mesure que l'offre se concrétise, puis se redressent partiellement lorsque le marché l'absorbe.
Quand le marché va-t-il se retourner ?
Deux conditions doivent être réunies. Premièrement, le nombre de projets en construction diminue, ce qui signifie que l'offre a atteint son apogée. Deuxièmement, la baisse annuelle des taux a cessé de s'accélérer et commence à se stabiliser, ce qui signifie que l'absorption rattrape son retard. Lorsque ces deux conditions sont réunies, le marché est proche de son point le plus bas.
D'après les données actuelles, Austin en est l'exemple le plus frappant. Son pipeline se stabilise et la croissance des tarifs se rapproche du seuil de rentabilité. Phoenix est plus en retrait, supportant toujours le pipeline le plus important du pays (environ 6,9 % du stock) et affichant des tarifs toujours négatifs. Sarasota, Tampa et Orlando restent en phase de correction. Les marchés du Midwest et du Nord-Est, caractérisés par une faible offre, sont stables, mais n'ont jamais été concernés par le cycle de migration décrit dans cette analyse.
Perspectives d'avenir
L'indice U-Haul 2025 place le Texas en tête, suivi de la Floride, de la Caroline du Nord, du Tennessee et de la Caroline du Sud. Dallas, Houston et Austin dominent le classement des métropoles.
Aucun de ces éléments ne constitue un signal d'achat aujourd'hui. Il s'agit plutôt d'une liste à surveiller : des marchés où la demande reste soutenue et où un point d'entrée se présentera une fois que les projets en cours auront été finalisés.
Des signes avant-coureurs indiquent que le processus est en marche. Les prévisions nationales de nouvelles constructions pour 2026 sont en baisse d'environ 19 % par rapport à l'année précédente. Les marchés bénéficiaires des migrations, qui ont alimenté le cycle de surproduction, amorcent leur retour à la normale. Pour les acheteurs qui suivent l'évolution de la situation décrite dans cet article, cette contraction est le premier élément à surveiller.
Accédez à des services de conseil en évaluation basés sur des données
Tirez parti de notre expertise du marché, de nos technologies de pointe ARGUS et des ensembles de données d’évaluation uniques dont vous avez besoin pour stimuler la performance des actifs et gérer les risques.
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Auteur
Adam Mauro, CFA
Directeur, Conseil en évaluation, Groupe Altus
Dernières informations
Ressources
Dernières informations

oct. 6, 2026
À la suite des camions : pourquoi la migration vers U-Haul prédit l’offre d’entreposage libre-service
oct. 1, 2026
7 leçons pour les gestionnaires de fonds levant des capitaux sur un marché sélectif
août 20, 2026
Les marchés de la dette immobilière commerciale ont atteint un plancher de taux au deuxième trimestre 2026.
oct. 6, 2026
À la suite des camions : pourquoi la migration vers U-Haul prédit l’offre d’entreposage libre-service
oct. 1, 2026
7 leçons pour les gestionnaires de fonds levant des capitaux sur un marché sélectif
août 20, 2026
Les marchés de la dette immobilière commerciale ont atteint un plancher de taux au deuxième trimestre 2026.
août 13, 2026
Les obligations du Trésor progressent, les spreads diminuent et la situation s'améliore au bureau.

août 12, 2026