Mise à jour du marché industriel canadien – T3 2026
Le marché industriel canadien a atteint un taux de disponibilité de 6,2 % au troisième trimestre 2026, dans un contexte d’incertitude commerciale. Consultez les données régionales, les mises en service et les projets en cours.
Mise à jour du marché industriel canadien – T3 2026
Le marché industriel canadien a atteint un taux de disponibilité de 6,2 % au troisième trimestre 2026, dans un contexte d’incertitude commerciale. Consultez les données régionales, les mises en service et les projets en cours.
Auteur
Jennifer Nhieu
Analyste de recherche principal
Points clés :
Le taux national de disponibilité industrielle du Canada a augmenté de 20 points de base (pb) d’une année à l’autre pour atteindre 6,2 %.
Dix-huit nouveaux bâtiments industriels ont ajouté environ 3,9 millions de pieds carrés à l'inventaire national, 61 % de l'espace achevé restant disponible à la fin du trimestre.
Le portefeuille national de constructions industrielles comprenait 140 projets actifs représentant près de 28 millions de pieds carrés de surface planifiée, dont environ 56 % étaient disponibles à la location.
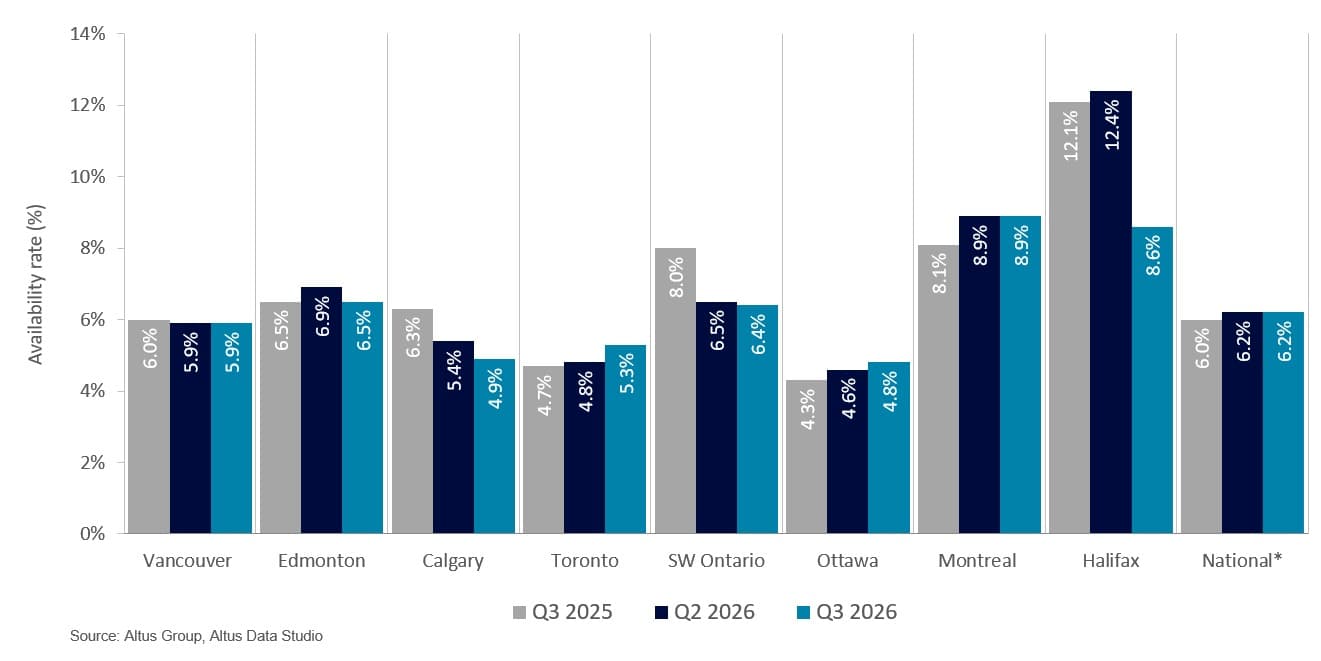
La disponibilité industrielle nationale a augmenté de 20 points de base sur un an pour atteindre 6,2 % au troisième trimestre 2026.
La disponibilité industrielle nationale a progressé de 20 points de base sur un an pour atteindre 6,2 % au troisième trimestre 2026, la poursuite des constructions et la prolongation des baux ayant dépassé la demande. L’incertitude macroéconomique a accentué cette prudence : les nouveaux droits de douane américains et les mesures de rétorsion imposées par Ottawa sur 27,6 milliards de dollars de marchandises ciblées ont accru les risques pour les entreprises exposées au commerce international, tandis que la faiblesse de l’emploi et la modération de la demande des consommateurs ont incité les entreprises à privilégier une expansion maîtrisée et le renouvellement des baux plutôt que des engagements spéculatifs.
Performance opérationnelle et dynamique des locations
La sélectivité accrue des locataires a exercé une légère pression à la baisse sur les loyers nets moyens demandés à l'échelle nationale, qui se situaient généralement entre 15,50 $ et 16,00 $ le pied carré. Cette pression s'est concentrée sur les immeubles plus anciens, de faible hauteur sous plafond, où les indemnités pour travaux d'aménagement et les concessions locatives sont devenues des outils courants pour attirer les locataires. À l'inverse, les centres logistiques et de distribution de catégorie A, dotés de spécifications modernes, ont conservé un pouvoir de fixation des prix plus important et n'ont connu que des baisses de loyer minimes. Cette recherche de la qualité a démontré que les locataires privilégiaient l'efficacité opérationnelle à long terme aux économies à court terme. La demande soutenue pour les espaces de premier ordre a ainsi établi un prix plancher et contribué au cinquième trimestre consécutif d'absorption nette positive du marché national.
Figure 1 : Disponibilité industrielle (T3 2025 vs T2 2026 vs T3 2026)
Performances régionales et disparités de marché
Au troisième trimestre de 2026, la performance régionale a considérablement divergé sur les principaux marchés industriels canadiens. La disponibilité a augmenté dans la région du Grand Toronto (RGT), à Ottawa et à Montréal; elle a diminué à Vancouver, à Calgary, dans le sud-ouest de l’Ontario et à Halifax; et elle est demeurée stable à Edmonton. Les marchés où l’offre est limitée ou qui connaissent une croissance démographique et économique plus forte ont généralement surperformé ceux qui absorbent un nombre important de constructions spéculatives. Dans toutes les régions, cependant, les espaces modernes de premier choix ont conservé des prix plus stables que les bâtiments existants.
Vancouver a enregistré une légère baisse de 10 points de base de la disponibilité sur un an, pour s'établir à 5,9 %. Des contraintes géographiques strictes ont continué de limiter l'expansion spéculative des stocks, tandis que la demande est restée soutenue par les prestataires logistiques situés à proximité des ports et par les fournisseurs de services logistiques tiers (3PL) desservant une population régionale croissante. L'incertitude économique générale a allongé les délais de négociation, mais les entreprises ont continué de privilégier les espaces modernes et performants. Les déménagements vers des installations de qualité dans les nouveaux entrepôts de la vallée du Fraser, de Delta et de Richmond ont donc favorisé l'absorption.
Le taux de disponibilité des espaces dans la région du Grand Toronto (GTA) a augmenté de 60 points de base sur un an, la livraison de plusieurs chantiers de construction le long des principaux axes logistiques ayant dépassé la demande des locataires. La demande sous-jacente des entreprises manufacturières et de distribution de la GTA est restée soutenue par la croissance démographique, le traitement des commandes en ligne et la restructuration des chaînes d'approvisionnement. Toutefois, les taux d'intérêt élevés et les tensions commerciales transfrontalières ont contraint les locataires à une grande sélectivité. Les entreprises ont profité de la plus grande disponibilité d'espaces pour obtenir des concessions et des indemnités pour travaux d'aménagement dans les immeubles existants, tout en privilégiant les constructions sur mesure et les immeubles de catégorie A haut de gamme, où les prix et les conditions sont demeurés fermes.
Contrairement à l’offre abondante et à la prudence des locataires observées dans les principaux centres côtiers, les principaux marchés industriels de l’Alberta ont fait preuve d’une résilience remarquable. Leur performance a été soutenue par une croissance économique provinciale plus forte, des migrations interprovinciales continues et une demande croissante dans les secteurs manufacturier et énergétique.
Le taux de disponibilité à Calgary a diminué de 140 points de base sur un an pour s'établir à 4,9 %. Principal centre de distribution et de logistique de l'intérieur du Canada occidental, le marché a continué d'enregistrer une forte demande de la part des entreprises de commerce électronique, de logistique tierce partie (3PL) et de distribution de détail qui se développent le long des axes Stoney Trail et Eastfield. Des coûts d'exploitation plus faibles et un environnement fiscal avantageux comparativement aux grandes villes côtières ont incité les entreprises nationales à centraliser leurs activités de distribution à Calgary. Les entrepôts de grande capacité ont représenté la majeure partie du volume de location, tandis que la demande d'espaces modulables et industriels légers de petite et moyenne capacité est restée soutenue, alimentée par la croissance démographique et l'activité des services commerciaux.
Le taux de disponibilité des espaces commerciaux à Edmonton est demeuré stable à 6,5 % par rapport à l’année précédente. La demande locative croissante des entreprises de logistique et de soutien industriel, attirées par des loyers plus bas et des procédures d’autorisation simplifiées, a compensé la prudence des constructeurs spéculatifs. La demande est restée soutenue par la fabrication lourde, les services du secteur énergétique et les grands projets d’infrastructure dans les sous-marchés du Heartland industriel et de Nisku/Leduc, tandis que les investissements dans les infrastructures d’entreposage frigorifique et de fret aérien près de l’aéroport international d’Edmonton ont renforcé le rôle de la région comme corridor commercial et de distribution du Nord.
Le taux de disponibilité dans le sud-ouest de l’Ontario a chuté de 160 points de base sur un an pour s’établir à 6,4 %, malgré son exposition à l’incertitude du commerce transfrontalier et aux modifications tarifaires. L’intégration de la région aux chaînes d’approvisionnement américaines des secteurs automobile, des batteries pour véhicules électriques et de la fabrication de pointe le long de l’autoroute 401 a exposé les entreprises aux négociations de l’ACEUM et aux droits de douane réciproques. Cependant, ces pressions ont accéléré la localisation des chaînes d’approvisionnement, la relocalisation de la production et l’augmentation des stocks chez les fabricants et fournisseurs de premier rang canadiens. Un développement spéculatif maîtrisé a permis d’aligner la nouvelle offre sur les besoins des locataires, tandis que la réduction des barrières à l’entrée a contribué à protéger le marché contre la volatilité nationale.
Le taux de disponibilité des espaces industriels à Montréal a augmenté de 80 points de base sur un an pour atteindre 8,9 %, malgré deux trimestres consécutifs d’absorption nette positive au milieu de 2026. Cette hausse s’est concentrée sur les entrepôts logistiques de grande capacité et reflète l’arrivée sur le marché d’un petit nombre d’immeubles entièrement vacants, dont la sous-location d’un ancien centre de distribution d’Amazon en Montérégie. Les constructions spéculatives hors Île ont continué de dépasser la demande, tandis que la construction limitée d’entrepôts de petite et moyenne capacité a maintenu la pénurie d’espaces plus petits et la disponibilité à Laval et Longueuil en deçà de la moyenne métropolitaine. Malgré ces ajouts localisés, les loyers nets demandés sont demeurés stables.
Le taux de disponibilité des espaces industriels à Halifax, qui était le plus élevé parmi les grands centres urbains depuis plusieurs trimestres, a chuté de 350 points de base sur un an pour s'établir à 8,6 %. Plus petit et moins liquide, Halifax est resté particulièrement sensible aux mouvements de locataires individuels, et les importantes vacances dans des sous-marchés comme Bayers Lake ont eu un impact disproportionné sur les données régionales. Le taux de disponibilité élevé reflétait la lenteur de l'absorption des espaces existants plutôt qu'une surconstruction spéculative ou une activité de sous-location significative. Au troisième trimestre, trois locataires ont loué des espaces dans les bâtiments A et B du Centre industriel de Bayers Lake, d'une superficie respective de 230 235 et 166 445 pieds carrés, réduisant ainsi considérablement le stock d'espaces disponibles dans la région.
Dynamique de l'offre nationale et tendances des stocks
Dix-huit bâtiments industriels ont ajouté près de 3,9 millions de pieds carrés à l’inventaire canadien au troisième trimestre (figure 2). À la fin du trimestre, 61 % des espaces achevés étaient encore disponibles, ce qui témoigne de la prudence des entreprises et de la prolongation des délais de location. La concentration et l’absorption de cette nouvelle offre ont varié considérablement d’un marché à l’autre, révélant d’importantes différences dans la rigueur des promoteurs et la demande locative entre les principaux centres économiques du Canada.
Figure 2 : Achèvements industriels et disponibilité (T3 2026)
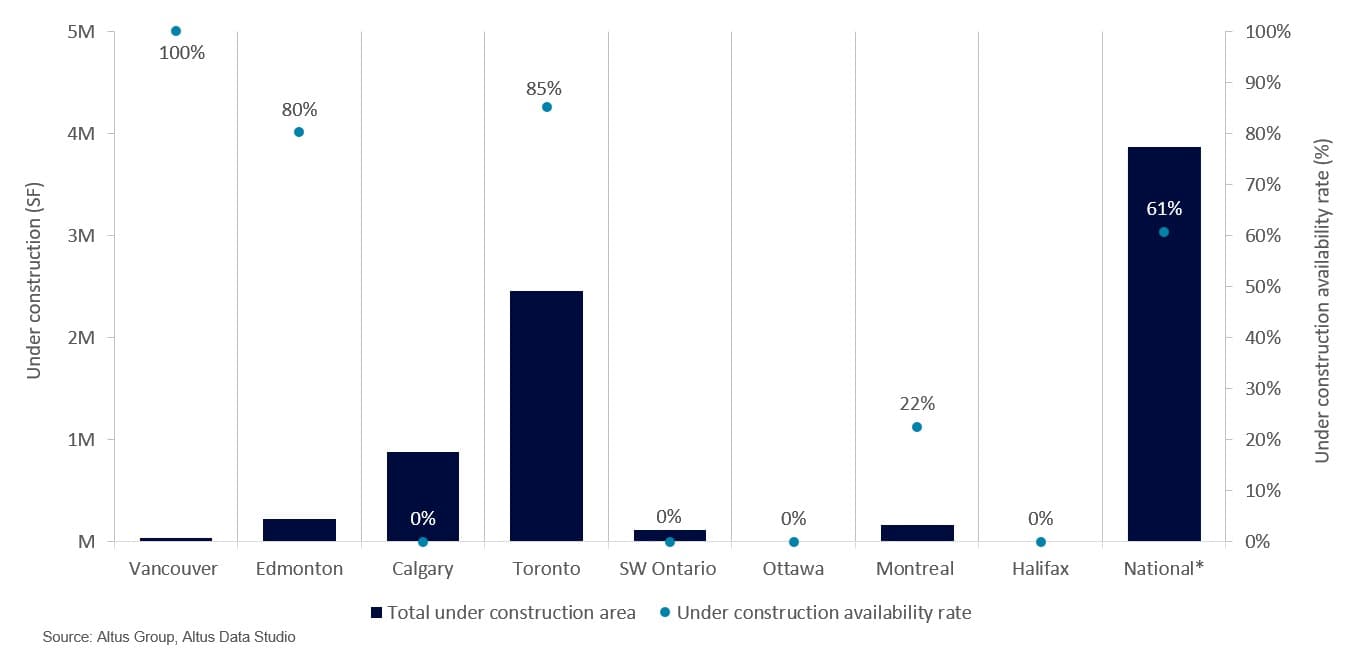
La région du Grand Toronto a comptabilisé neuf des constructions achevées au cours du trimestre, ajoutant près de 2,5 millions de pieds carrés, dont 85 % étaient encore disponibles à la fin du trimestre. Dans un contexte d'incertitude commerciale et de coûts d'investissement élevés, les entreprises occupant de grands espaces ont privilégié la consolidation et la réduction des coûts plutôt que l'expansion. À l'inverse, le Sud-Ouest de l'Ontario a livré un bâtiment construit sur mesure d'environ 111 000 pieds carrés, qui a été loué immédiatement, témoignant de la localisation de la chaîne d'approvisionnement, de la résilience du secteur manufacturier et d'un développement maîtrisé, en phase avec la demande locative.
La performance des espaces achevés a varié considérablement entre le Grand Vancouver, Montréal et Calgary. Le Grand Vancouver a ajouté un petit bâtiment d'environ 40 000 pieds carrés, qui est resté entièrement disponible. D'importantes contraintes géographiques et les restrictions liées à la réserve de terres agricoles ont continué de limiter le développement de grands projets logistiques, laissant ainsi les projets de petite et moyenne taille définir l'activité locale. Montréal a enregistré deux achèvements hors de l'île totalisant près de 166 000 pieds carrés, dont 22 % de l'espace nouvellement livré demeuraient disponibles, grâce à une migration constante des locataires vers des installations modernes et de haute spécification sur les rives nord et sud. Calgary a enregistré la plus forte dynamique de prélocation au pays, avec trois installations entièrement louées totalisant 273 000 pieds carrés. Une forte migration interprovinciale, des besoins croissants en logistique tierce partie et des structures de coûts d'entreprise favorables ont permis à Calgary d'absorber l'inventaire dès son achèvement.
pipeline national de construction industrielle
Le portefeuille national de projets de construction industrielle comprenait 140 projets représentant près de 28 millions de pieds carrés de surface planifiée. Environ 56 % de cette surface restait disponible, les entreprises restant sélectives et les promoteurs adaptant leurs projets à la croissance régionale à long terme.
Figure 3 : Installations industrielles en construction et disponibilité (T3 2026)
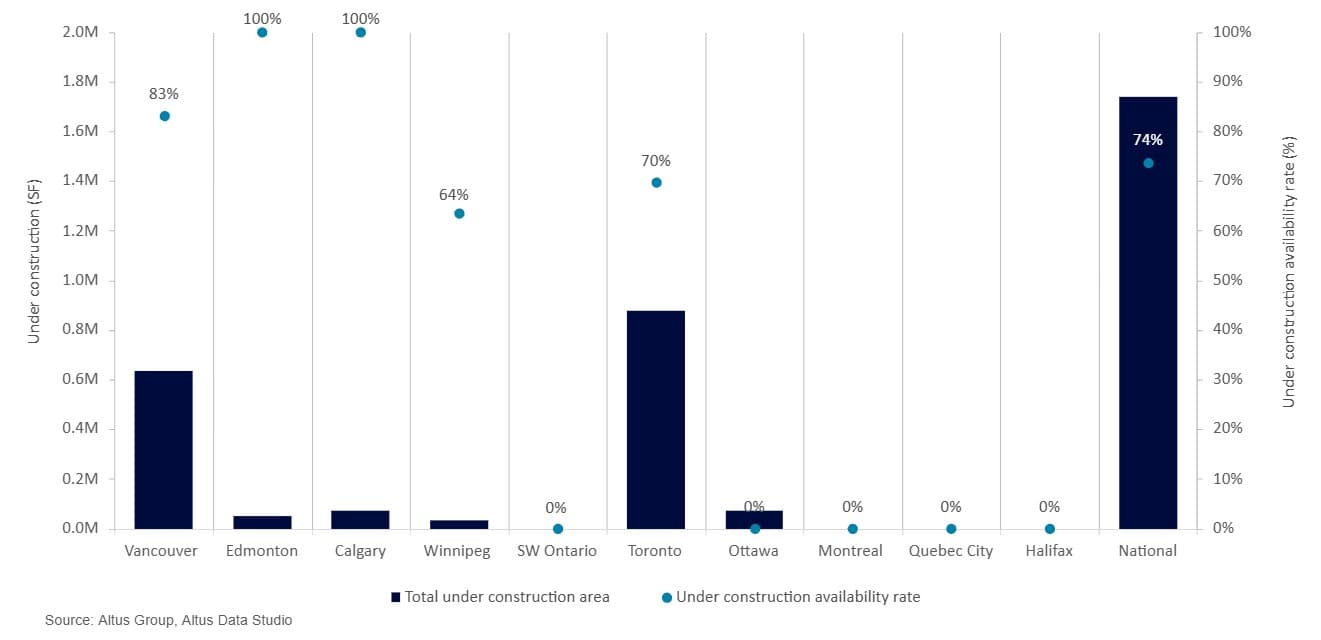
La région du Grand Toronto (GTA) est demeurée le principal pôle de développement du Canada, avec 43 projets totalisant 12,3 millions de pieds carrés en construction. Près de 63 % de cet espace restait disponible, témoignant de la dépendance persistante des promoteurs aux projets spéculatifs et de la confiance des institutions dans une reprise de la demande à moyen terme. La construction est demeurée fortement axée sur les installations logistiques modernes de classe A, partant du principe que les actifs haut de gamme capteraient l’essentiel de l’expansion des entreprises à mesure que la conjoncture macroéconomique se stabiliserait.
Le portefeuille de projets de développement de la région métropolitaine de Vancouver comprenait 26 bâtiments industriels totalisant près de 3,2 millions de pieds carrés, dont 47 % demeuraient disponibles. Globalement, l’activité a augmenté au troisième trimestre, principalement grâce aux engagements de construction sur mesure et aux projets à plusieurs travées conçus pour optimiser l’utilisation des terrains de superficie limitée.
Le portefeuille de projets de construction actifs à Calgary comprenait 12 chantiers totalisant près de 1,8 million de pieds carrés, dont 81 % demeuraient disponibles. Cette disponibilité contrastait avec le fort taux de location des immeubles achevés au cours du trimestre et indiquait que la demande ne s'était pas encore répartie uniformément avec l'offre spéculative prévue. D'importants développements logistiques le long des corridors Stoney Trail et Balzac ont élargi ce portefeuille et ciblé les entreprises nationales de logistique tierce et de commerce électronique qui utilisaient Calgary comme plaque tournante de la distribution dans l'Ouest canadien.
L’activité de développement à Edmonton a également progressé, soutenue par plus de 50 milliards de dollars d’investissements existants dans la zone industrielle du cœur de l’Alberta et 30 milliards de dollars supplémentaires en construction. Au cours du troisième trimestre, 11 projets totalisant 1,3 million de pieds carrés étaient en cours, dont 59 % de la surface était disponible à la location. Cette expansion substantielle d’un trimestre à l’autre a contribué à atténuer les tensions sur l’offre du marché.
Plus à l'est, le réseau d'approvisionnement industriel d'Ottawa était centré sur le centre de distribution d'Amazon à Barrhaven, d'une superficie de 3,1 millions de pieds carrés. Une fois achevé, ce centre devait devenir le troisième d'Amazon à Ottawa et le plus grand du genre au Canada, confirmant ainsi l'investissement à long terme de l'entreprise dans l'infrastructure de distribution régionale et le rôle stratégique d'Ottawa entre Toronto et Montréal. Outre ce mégaprojet, le réseau local comprenait trois bâtiments industriels construits sur mesure, totalisant 183 000 pieds carrés.
Montréal comptait 18 immeubles en construction, totalisant près de 3 millions de pieds carrés, principalement sur la Rive-Nord, dans les Laurentides et à Laval. Malgré la confiance persistante des promoteurs institutionnels dans la demande à long terme d'infrastructures industrielles modernes, près de 69 % des projets en développement restaient disponibles. Trois années de faible absorption nette ont donc laissé un important espace spéculatif disponible et ont maintenu une pression à la hausse sur la disponibilité régionale.
S'orienter dans les dynamiques futures du marché
Le marché industriel canadien s’orientait vers un équilibre post-expansion où la qualité des actifs, leur emplacement et l’exposition des occupants aux fluctuations commerciales et démographiques devraient déterminer de plus en plus leur performance. À court terme, la demande devrait demeurer la plus forte pour les installations logistiques modernes, les bâtiments construits sur mesure, les entrepôts frigorifiques et les usines de fabrication situés sur des marchés où l’offre est limitée ou qui connaissent une forte croissance démographique. Les propriétés existantes et les projets spéculatifs non encore loués devraient faire face à des délais de location plus longs, à une pression accrue sur les concessions et à un risque plus élevé de réévaluation des prix.
Les évolutions démographiques ont continué de remodeler les besoins en espaces industriels. Bien que les modifications apportées à la politique d'immigration fédérale aient modéré la croissance démographique nationale, le coût élevé de la vie dans les principaux marchés d'accès a soutenu la migration vers des régions plus abordables, notamment l'Alberta, favorisant ainsi l'absorption des activités logistiques à Calgary et à Edmonton. L'endettement élevé des ménages a limité les dépenses de consommation discrétionnaires, mais le commerce électronique, la distribution de biens essentiels et l'entreposage frigorifique ont maintenu une demande stable dans les principaux centres de distribution.
Les investisseurs institutionnels ont continué de privilégier les plateformes logistiques de catégorie A et les installations modernes construites sur mesure, offrant une grande hauteur sous plafond, des caractéristiques durables et des revenus stables. Les actifs existants présentant des limitations fonctionnelles ont connu une hausse de leur taux de capitalisation et des délais de location plus longs, ce qui a nécessité des rénovations ou un repositionnement. Parallèlement, les projets spéculatifs non engagés sont restés moins attractifs que les actifs stabilisés dans les zones où l'offre est limitée.
Les révisions périodiques de l’ACEUM et les tarifs douaniers transfrontaliers ciblés ont continué d’orienter les stratégies des entreprises, passant d’une gestion des stocks en flux tendu à une résilience de la chaîne d’approvisionnement, à la constitution de stocks de sécurité et à la relocalisation de la production. Cette tendance à la localisation a soutenu la demande à long terme pour la fabrication locale et l’entreposage régional, notamment dans le sud-ouest de l’Ontario et l’ouest du Canada, renforçant ainsi le rôle du secteur industriel dans le commerce nord-américain.
Exploitez nos données immobilières et nos analyses prédictives
L'attribution des performances, l'analyse prédictive et les informations de marché dont vous avez besoin pour expliquer les performances et améliorer la prise de décision.
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Auteur
Jennifer Nhieu
Analyste de recherche principal
Ressources
Dernières informations
oct. 21, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?
oct. 21, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?

oct. 21, 2026
5 signes avant-coureurs de l'échec de la stratégie IA de votre entreprise avant même le premier signal
oct. 15, 2026
Ce que les données commerciales immobilières canadiennes connectées rendent possible
oct. 8, 2026