Exploitez nos données immobilières et nos analyses prédictives
L'attribution des performances, l'analyse prédictive et les informations de marché dont vous avez besoin pour expliquer les performances et améliorer la prise de décision.
Les données immobilières paneuropéennes d'Altus ont enregistré une stagnation des valeurs au troisième trimestre 2026, avec une appréciation globale de 0,0 %. Ceci marque une pause dans la reprise des valeurs amorcée au troisième trimestre 2024, après huit trimestres consécutifs de hausse. Ce ralentissement s'est confirmé tout au long de l'année 2026, avec une appréciation trimestrielle passant de 0,6 % au premier trimestre à 0,3 % au deuxième trimestre, puis à 0,0 % au troisième trimestre.
Figure 1 : Appréciation trimestrielle – tous les biens
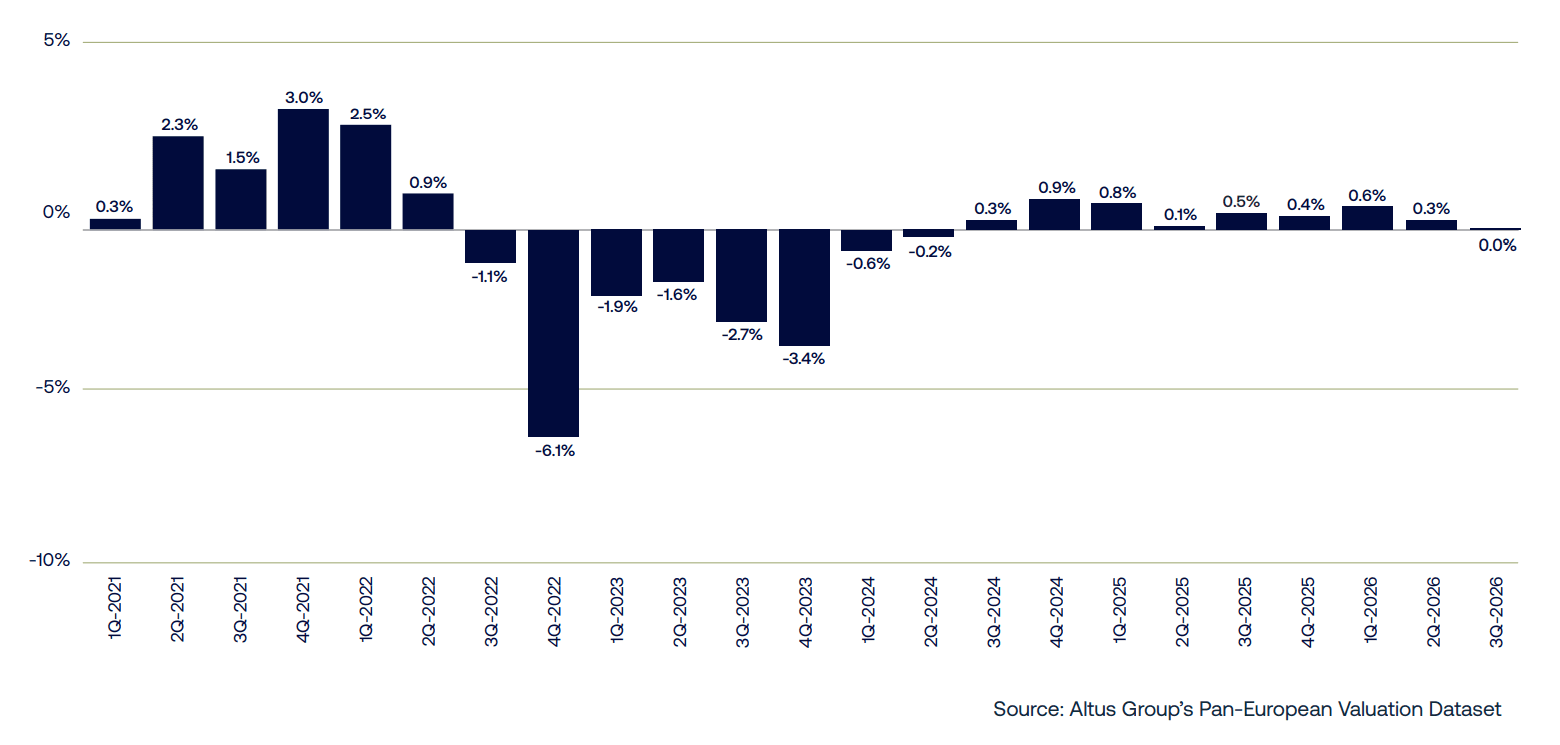
Figure 2 : Caractéristiques d'appréciation trimestrielle – tous les biens
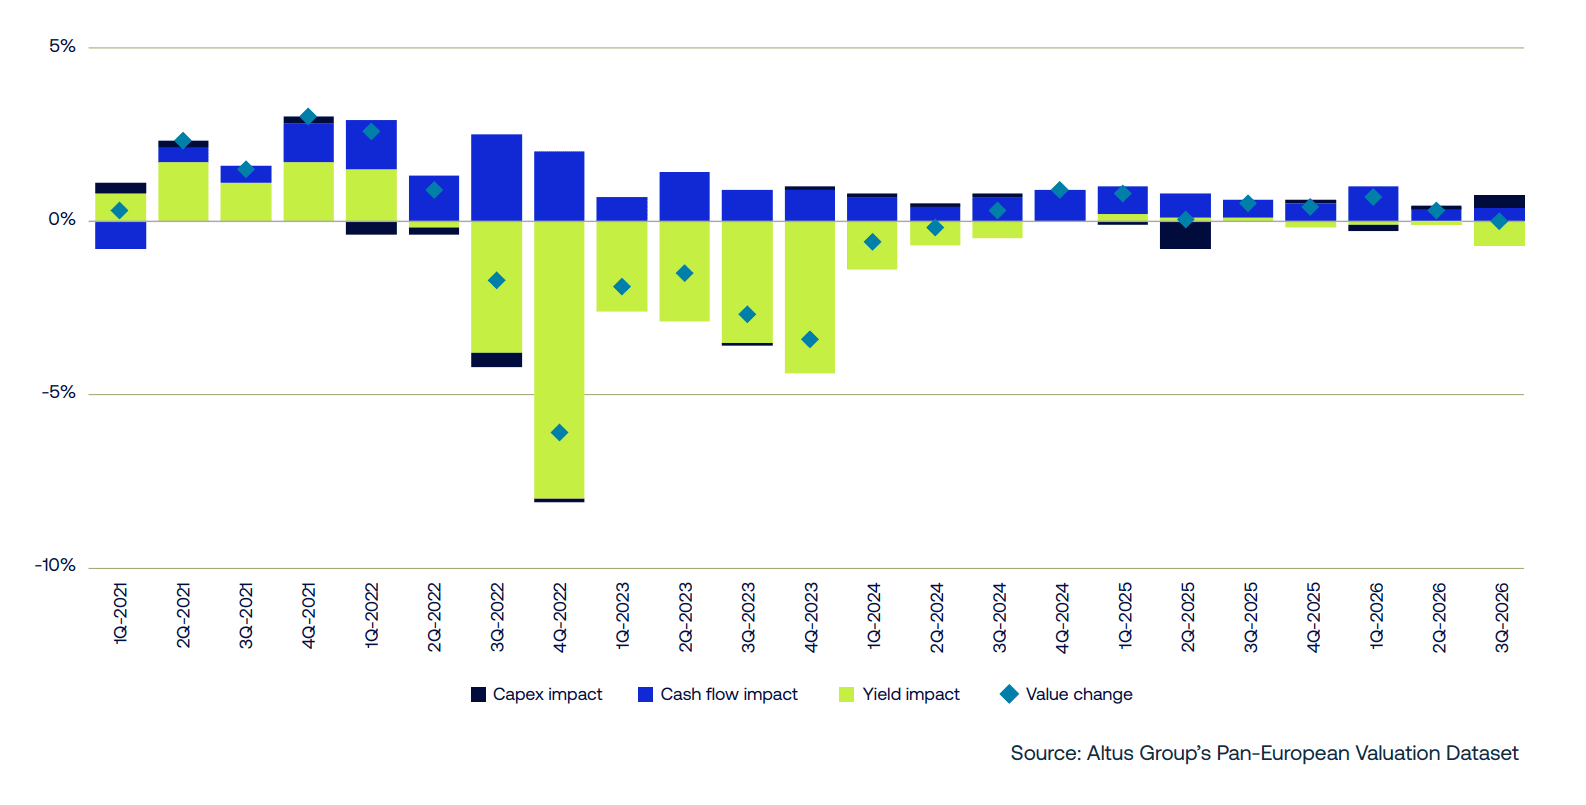
Dans un contexte de hausse des taux d'intérêt, les rendements sont désormais devenus le facteur prépondérant dans l'évaluation des entreprises. La baisse des rendements a constitué la principale contrainte sur les valorisations au troisième trimestre, avec un impact négatif de 0,7 %. Ce facteur a plus que compensé la contribution positive de 0,3 % des fondamentaux liés aux flux de trésorerie, dont l'influence s'est considérablement atténuée par rapport au début de la période de reprise.
Les modifications apportées aux hypothèses de dépenses d'investissement ont également eu un impact positif de +0,3 %, laissant les valeurs globales inchangées pour le trimestre. Toutefois, du point de vue de la rentabilité, les dépenses réelles auraient annulé cet avantage, entraînant un rendement négatif sur l'appréciation pour le trimestre.
Analyse des variations de valeur
Figure 3 : T3 2026 | Répartition des variations trimestrielles de valeur du secteur
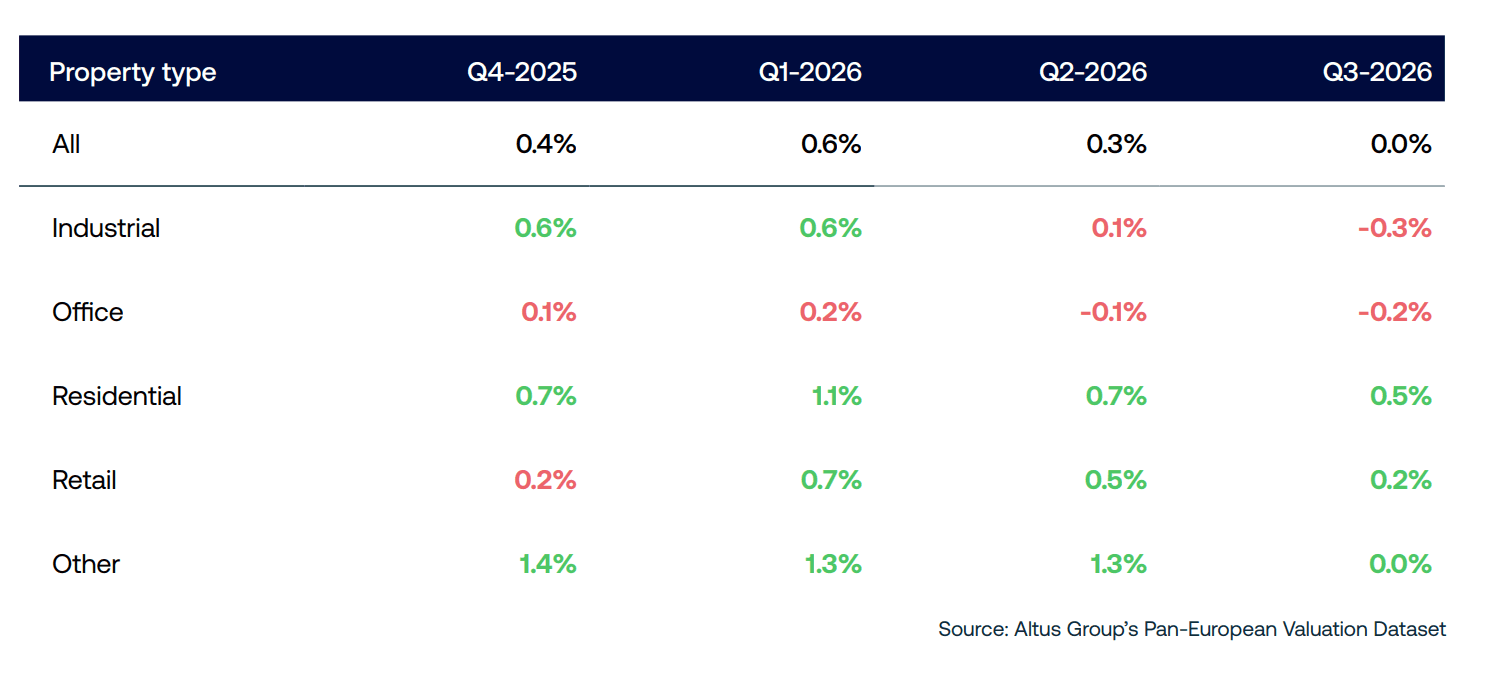
Figure 4 : T3 2026 | Analyse des variations de valeur au T3
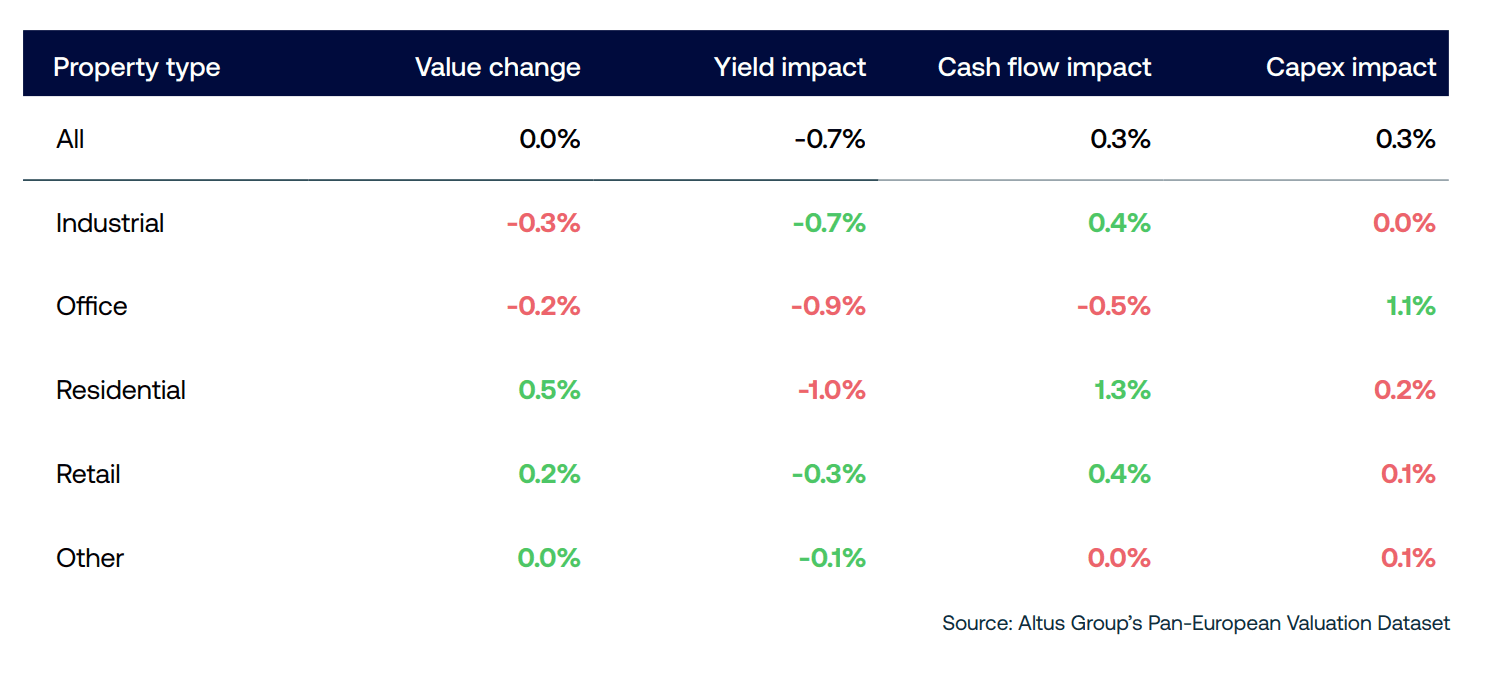
Figure 5 : T3 2026 par rapport au T3 2025 | Analyse des variations de valeur sur 1 an
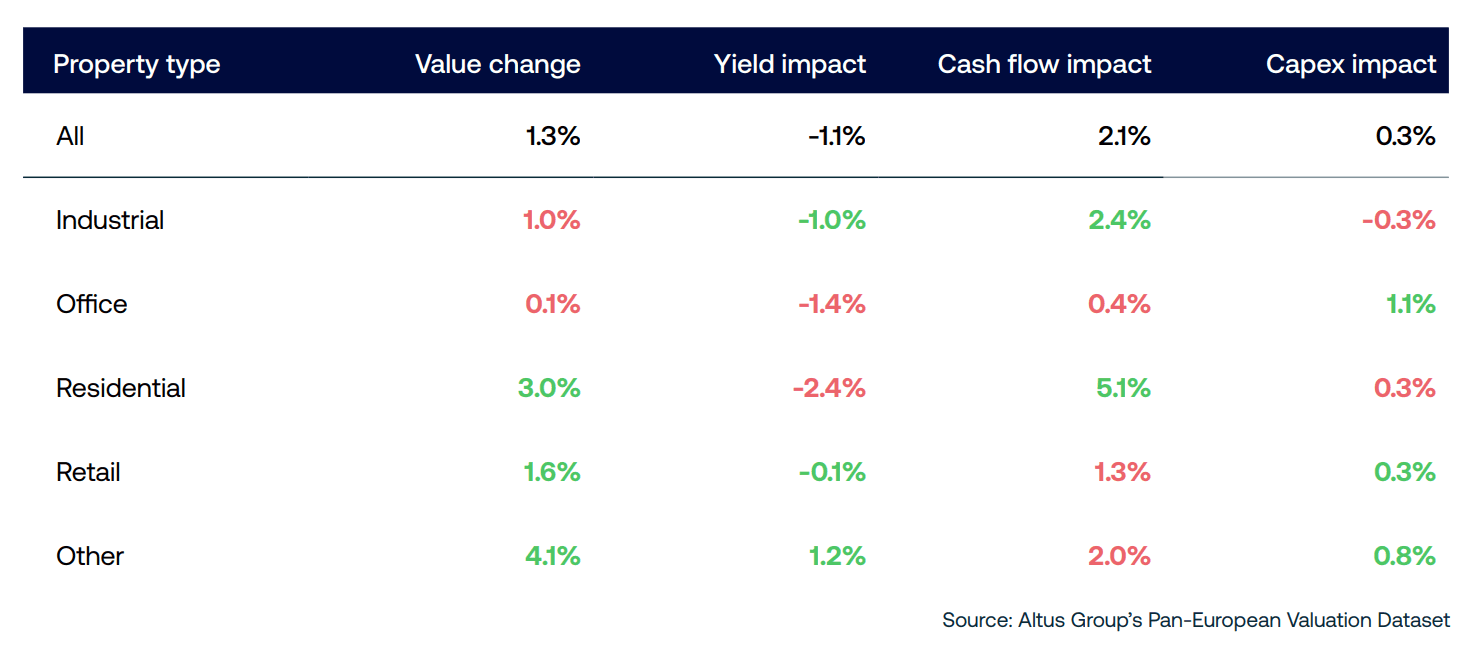
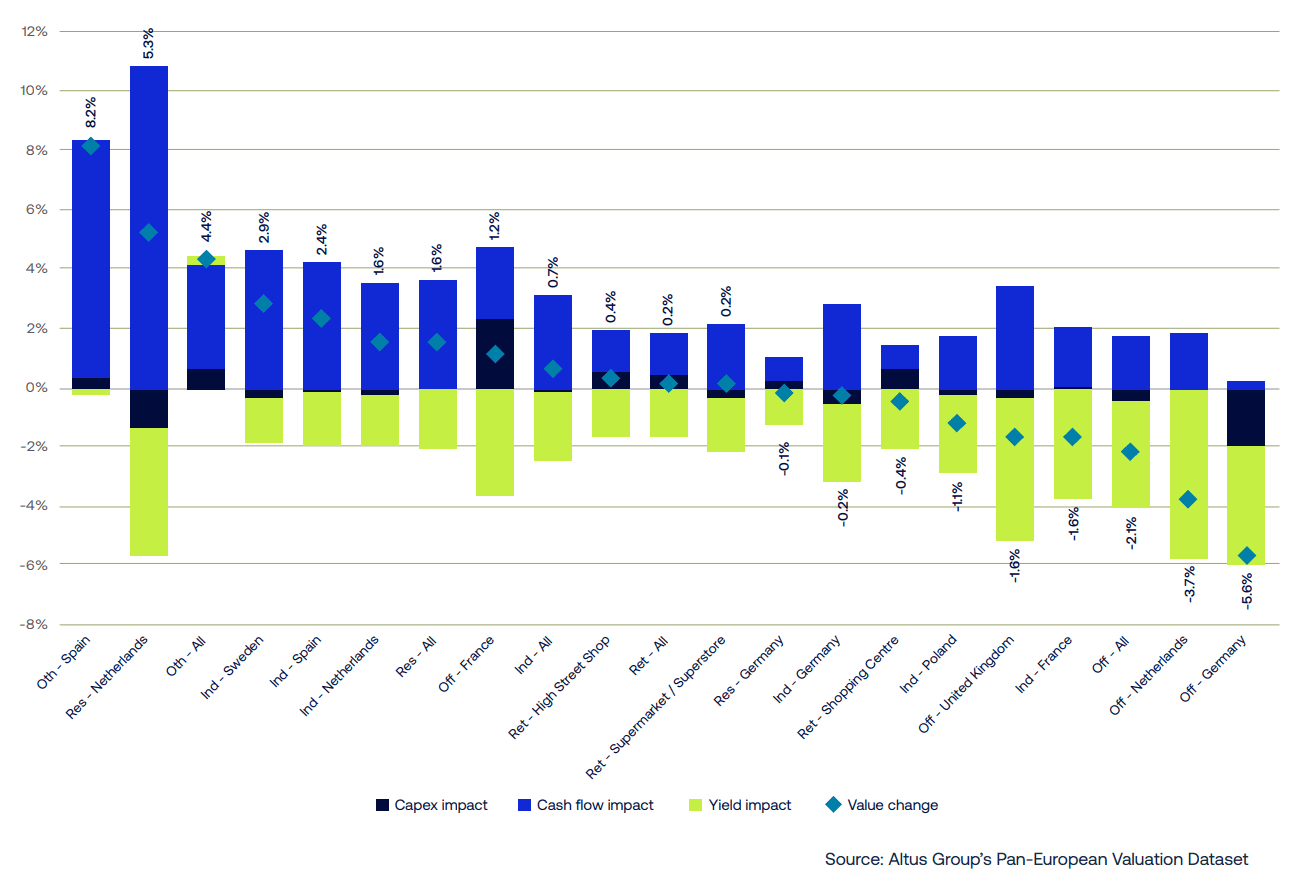
Figure 6 : T3 2026 par rapport au T3 2023 | Analyse des variations de valeur sur 3 ans
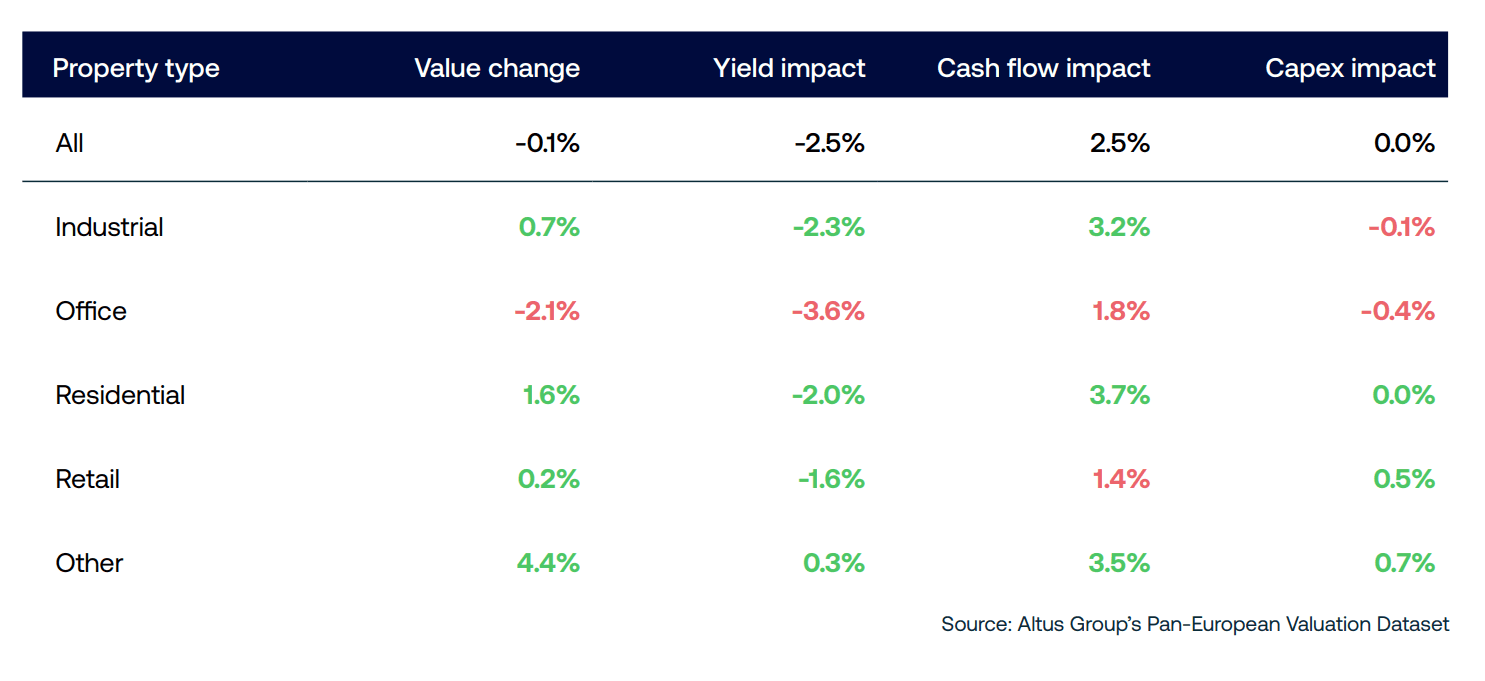
Tendances sectorielles
Au cours d'un trimestre où l'impact négatif des ajustements de rendement s'est accentué dans tous les secteurs, la performance globale de chaque type de bien s'est affaiblie, malgré des résultats mitigés. Le résidentiel est resté le secteur le plus performant, avec une hausse de 0,5 %. Le commerce de détail a également enregistré une croissance positive de 0,2 %. En revanche, la valeur des biens industriels a reculé de 0,3 %, tandis que celle des bureaux a baissé de 0,2 %. Dans la catégorie « autres biens », les résidences étudiantes ont perdu 1 % du classement, avec une baisse de 0,8 %.
Industriel
Le troisième trimestre a marqué un tournant pour le secteur industriel, les valeurs ayant reculé de 0,3 % après une croissance continue durant les deux années de reprise précédentes. Les flux de trésorerie sont restés positifs, contribuant à hauteur de 0,4 % à la valeur, mais cet effet a été plus que compensé par un impact négatif de 0,7 % sur le rendement au cours du trimestre.
Les fondamentaux du marché locatif sont restés positifs, mais se sont légèrement affaiblis. Les loyers contractuels ont augmenté de 1,2 %, tandis que la croissance des loyers de marché a ralenti à seulement 0,1 %. Le taux d'occupation est resté relativement élevé à 94,3 %, malgré une baisse de 0,6 % au cours du trimestre.
Au troisième trimestre, un nombre croissant de marchés ont connu une dépréciation de leurs valeurs, les trois plus grandes régions – l’Allemagne, la France et les Pays-Bas – figurant parmi les plus touchées. Ces marchés, ainsi que le Royaume-Uni, ont été pénalisés par des hausses de rendement exceptionnelles. Là où les valeurs se sont maintenues au cours du trimestre, les rendements sont généralement restés plus stables. L’Espagne a affiché la plus forte progression, avec une hausse des valeurs de 0,8 %, soutenue par un effet de flux de trésorerie positif de 0,8 %. Le taux d’occupation a progressé de plus de 5 % sur le trimestre et les loyers en vigueur de plus de 4 %.
Bureau
Le secteur des bureaux a continué de reculer, sa valeur baissant de 0,2 % supplémentaire après une dépréciation de 0,1 % lors de chacun des trimestres précédents de 2026. Contrairement au secteur industriel, les effets de rendement (-0,9 %) et de flux de trésorerie (-0,5 %) ont exercé une pression à la baisse sur les valeurs. Cette pression a été partiellement atténuée par une réduction des dépenses d'investissement futures intégrée aux modélisations d'évaluation. Le taux d'occupation des bureaux demeure nettement inférieur à celui des autres principaux secteurs, à 85,0 %, malgré une légère amélioration au troisième trimestre. Les loyers de marché sont restés quasiment stables (+0,02 %). L'augmentation des charges d'exploitation et la révision à la baisse des hypothèses de croissance ont eu pour conséquence un impact négatif sur les flux de trésorerie au troisième trimestre.
Malgré le repli général, les résultats restent disparates d'un marché à l'autre, la baisse de valeur étant principalement concentrée en Allemagne. La France, qui avait jusqu'alors fait preuve d'une plus grande résilience, a également enregistré des résultats négatifs au troisième trimestre. L'Allemagne demeure le marché le plus touché en termes de flux de trésorerie et le seul où les loyers de bureaux, tant en vigueur que sur le marché, sont en baisse sur un an. À l'inverse, l'Espagne continue d'afficher des valeurs en amélioration, avec des rendements stables et des flux de trésorerie en renforcement, soutenus par une hausse des loyers contractuels supérieure à la moyenne (2,5 %).
Résidentiel
Le secteur résidentiel a conservé sa position de secteur le plus performant des quatre principaux, avec une hausse de 0,5 % des valeurs au troisième trimestre. Cette appréciation a toutefois ralenti par rapport aux 1,1 % du premier trimestre et aux 0,7 % du deuxième. Les flux de trésorerie sont restés le principal moteur de cette résilience, contribuant à hauteur de 1,3 % aux valeurs et compensant largement l'impact négatif de 1,0 % lié aux fluctuations des rendements. Ce secteur s'est distingué par ses excellents flux de trésorerie, enregistrant des hausses supérieures à la moyenne tant pour les loyers de marché (+0,4 %) que pour les loyers contractuels (+1,0 %) au cours du troisième trimestre.
Notamment, les prix de l'immobilier résidentiel ont continué d'augmenter sur tous les marchés étudiés. Les Pays-Bas et la Suède ont conservé leur première place, avec des hausses respectives de 1,2 % et 1,3 %. Les Pays-Bas ont enregistré une contribution exceptionnelle de 7,1 % aux flux de trésorerie, soutenue par des augmentations importantes des loyers de marché et des loyers contractuels, ainsi que par une forte indexation sur l'inflation. Cependant, cette performance a été en grande partie contrebalancée par un impact négatif de 5,8 % sur le rendement, les évaluateurs ayant fait preuve d'une grande prudence face à l'amélioration des fondamentaux des flux de trésorerie. Les gains enregistrés en Suède résultent plus directement des investissements réalisés dans les actifs au cours du trimestre.
Vente au détail
Les valeurs de détail ont poursuivi leur progression au troisième trimestre, enregistrant une hausse de 0,2 %, même si le rythme d'amélioration a continué de se modérer, passant de 0,7 % au premier trimestre et de 0,5 % au deuxième trimestre. Les flux de trésorerie ont contribué à hauteur de 0,4 % aux valeurs, ce qui a suffi à compenser un impact de rendement de -0,3 %.
Les variations de rendement ont joué un rôle clé dans l'accentuation des écarts entre les sous-types de commerce de détail. Les rendements des entrepôts de vente au détail ont baissé, permettant à ce segment de redevenir le sous-type le plus performant, avec une hausse de 0,9 %. Cela contraste avec le commerce de détail traditionnel, où la hausse des rendements a amputé les valeurs de 1,3 % au cours du trimestre.
En résumé, le troisième trimestre marque une pause dans la dynamique plutôt qu'une nouvelle correction généralisée. Les améliorations des flux de trésorerie qui ont alimenté la reprise restent positives globalement, mais leur contribution s'est considérablement atténuée, rendant les valeurs de plus en plus vulnérables aux variations des rendements. Le secteur industriel rejoint désormais le secteur des bureaux en territoire négatif, tandis que les secteurs résidentiel et commercial continuent d'afficher une appréciation positive.
La prochaine phase du cycle dépendra donc de la poursuite ou non des hausses de rendement, et de la solidité des fondamentaux locatifs et d'occupation, qui resteront suffisamment robustes pour soutenir la croissance des flux de trésorerie. Pour l'instant, le marché paneuropéen semble être passé d'une reprise générale mais progressive à une phase plus fragmentée, où les fondamentaux sectoriels et nationaux prennent une importance croissante pour la performance.
Écarts d'appréciation sectoriels et nationaux
Figure 7 : T3 2026 | Écarts d’appréciation trimestriels par secteur et par pays
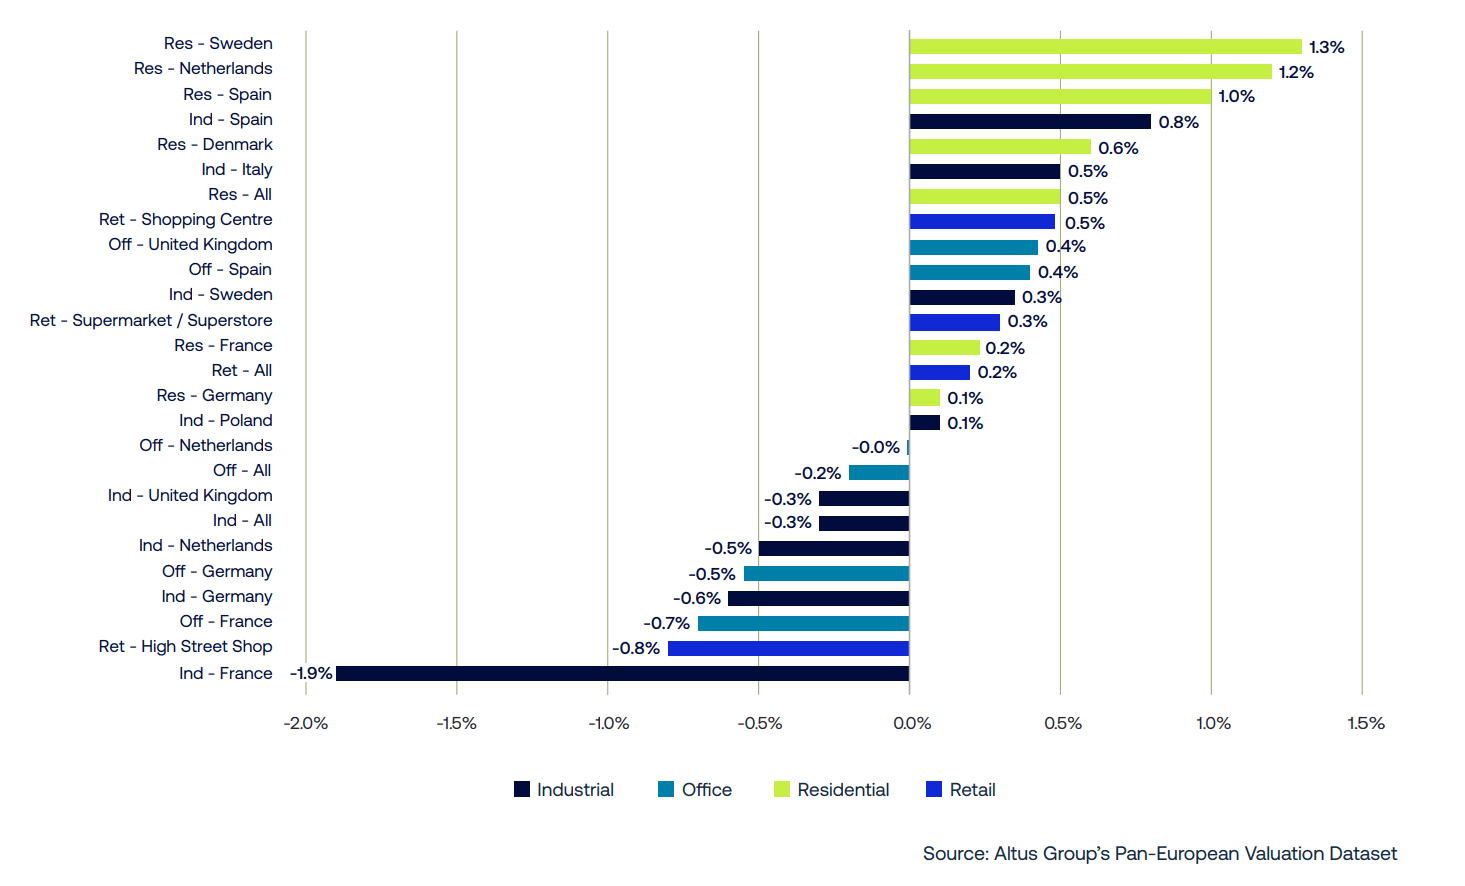
Figure 8 : T3 2026 | Indicateurs d'impact – par secteur et par pays
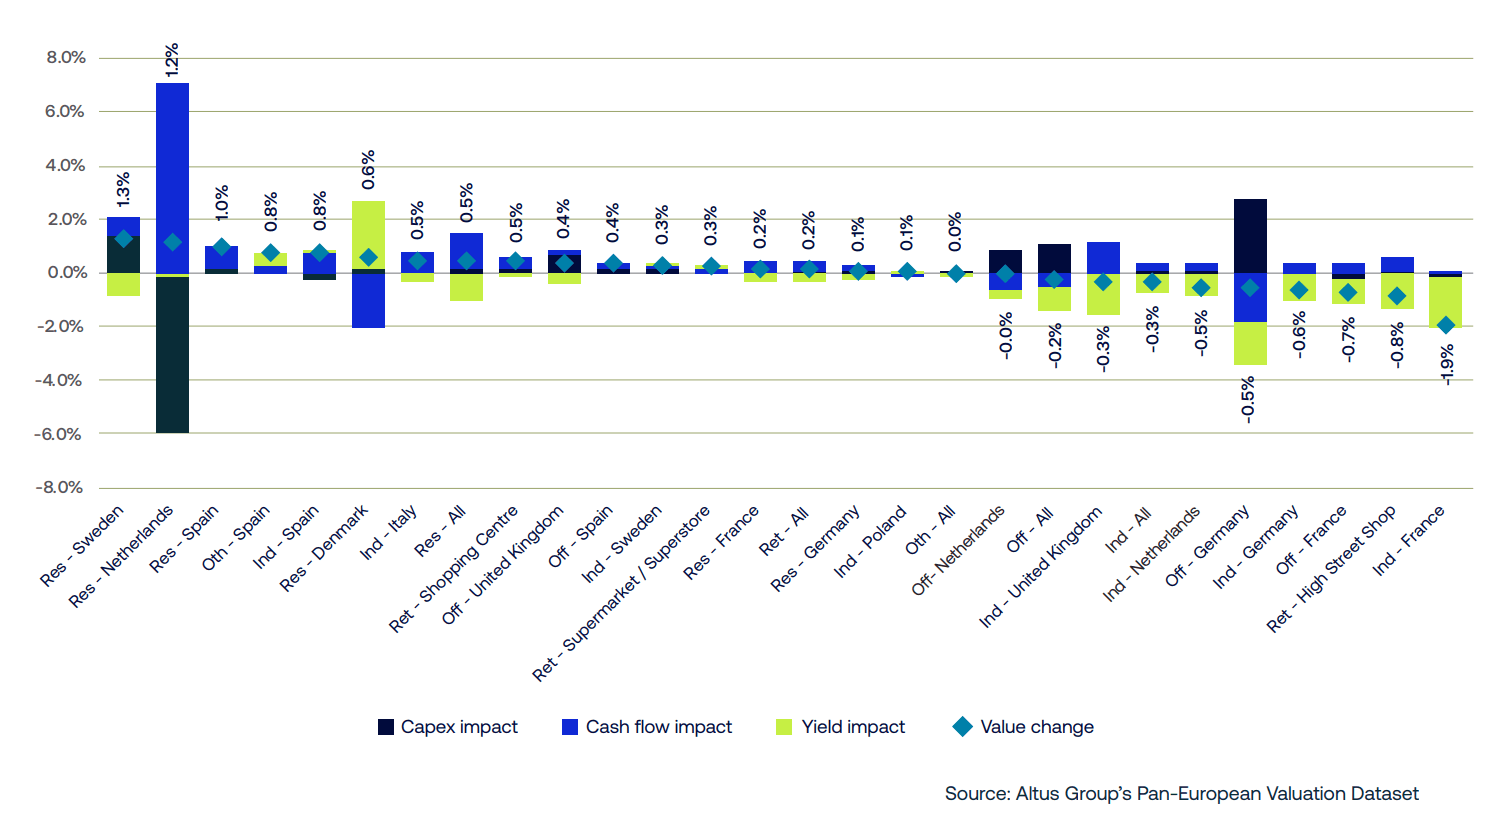
Figure 9 : T3 2026 par rapport au T3 2025 | Écarts d’appréciation annuels par secteur et par pays
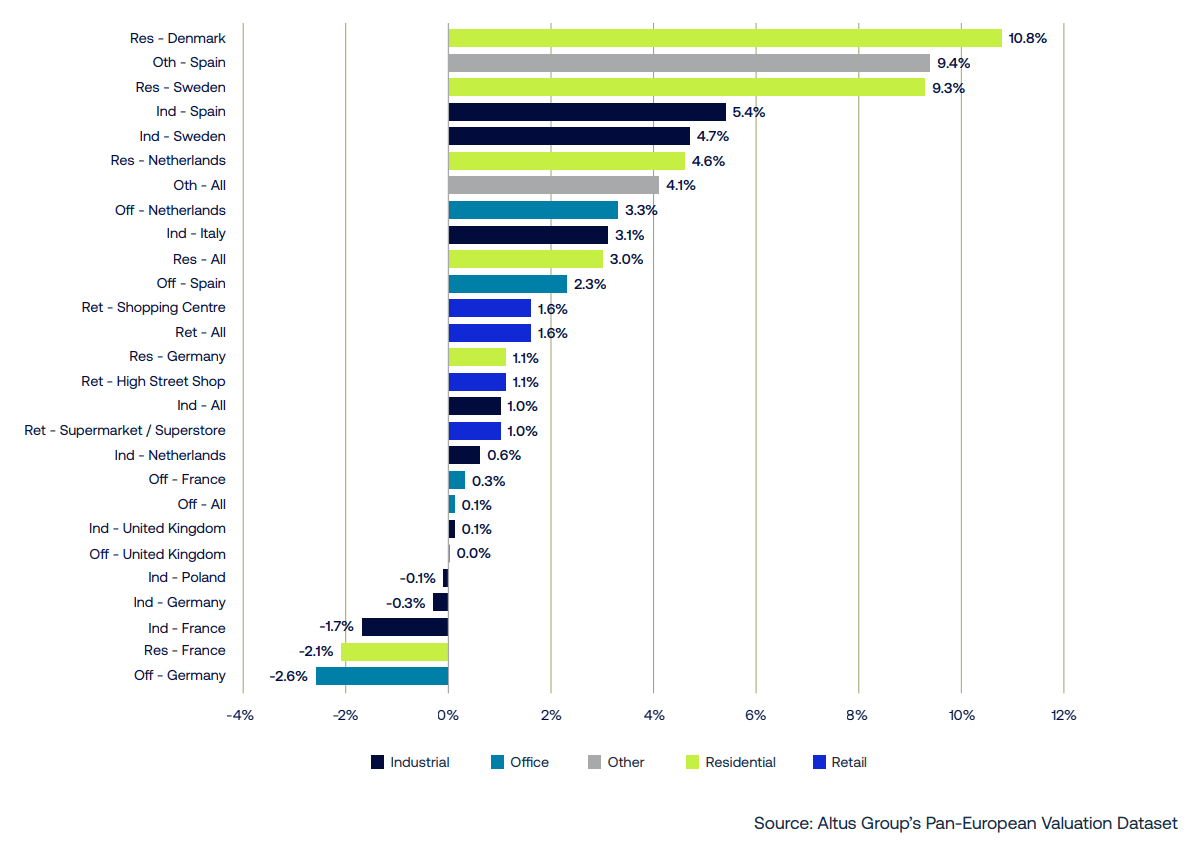
Figure 10 : T3 2026 par rapport au T3 2025 | Indicateurs d’impact – par secteur et par pays
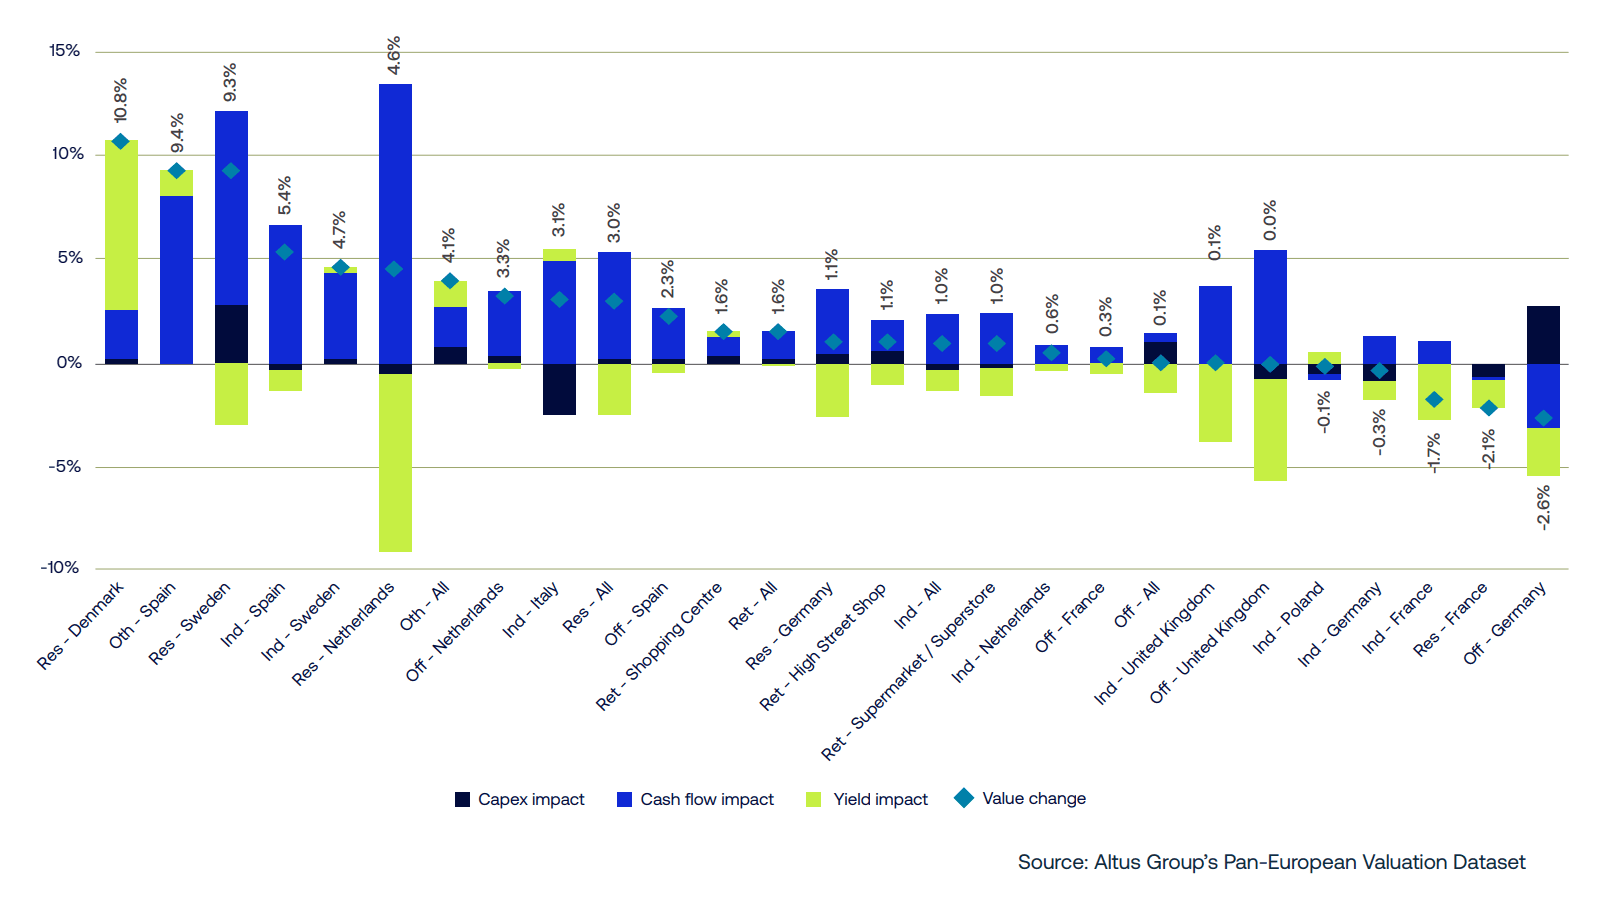
Figure 11 : T3 2026 par rapport au T3 2023 | Écarts d’appréciation sectoriels par pays sur 3 ans
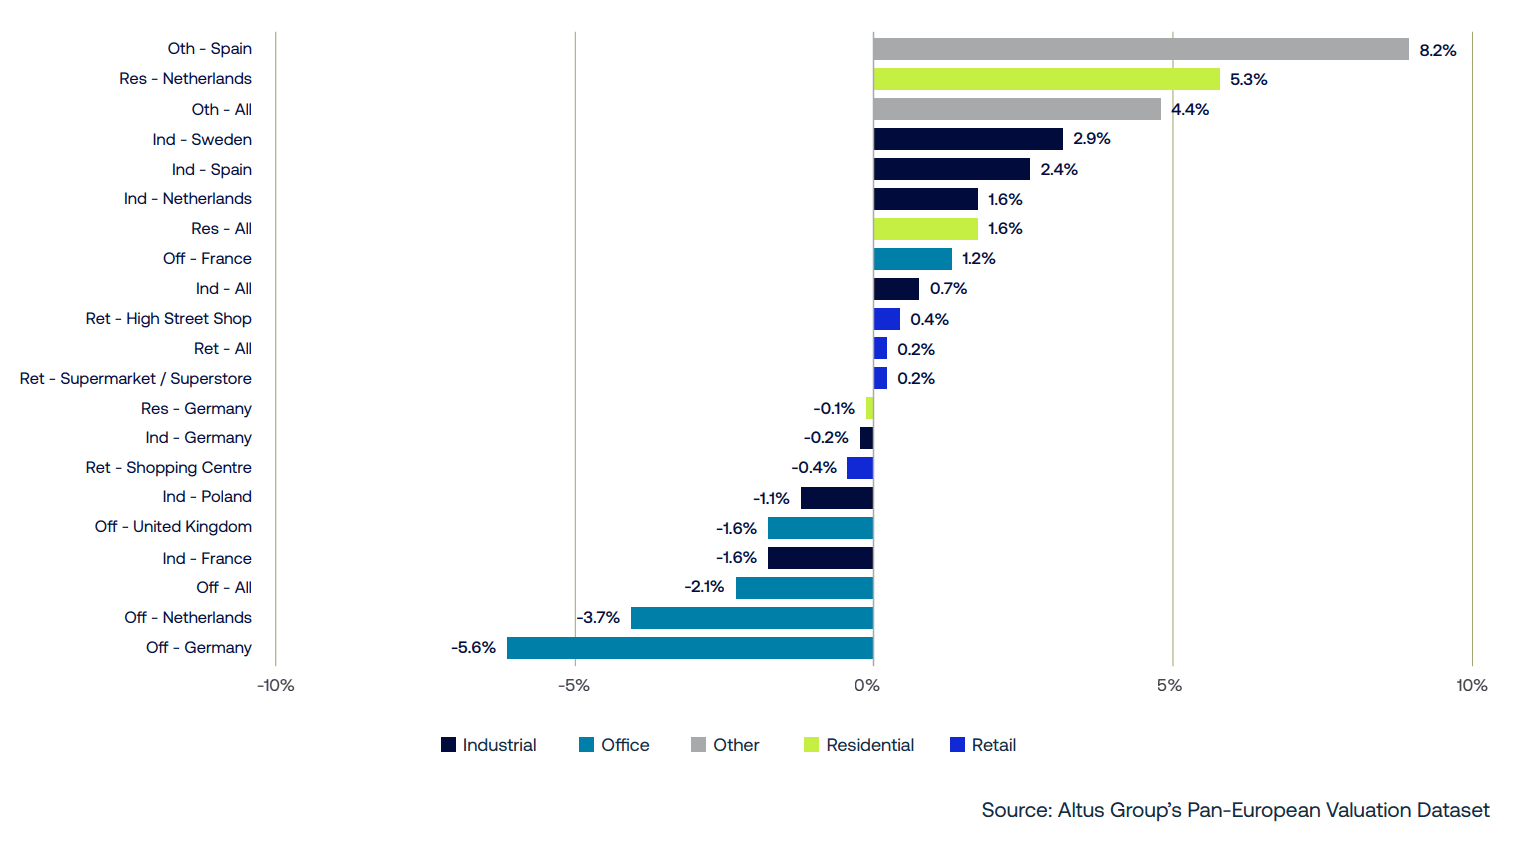
Figure 12 : T3 2026 par rapport au T3 2023 | Indicateurs d’impact – par secteur et par pays
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Auteur
Phil Tily
Vice-président principal, Analyse de la performance
Auteur
Phil Tily
Vice-président principal, Analyse de la performance
Exploitez nos données immobilières et nos analyses prédictives
L'attribution des performances, l'analyse prédictive et les informations de marché dont vous avez besoin pour expliquer les performances et améliorer la prise de décision.
Ressources
Dernières informations
nov. 5, 2026
Le marché des prêts à la construction se redresse, les écarts de taux s'élargissent, les emprunteurs marquent une pause.
nov. 4, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?

nov. 5, 2026
Le marché des prêts à la construction se redresse, les écarts de taux s'élargissent, les emprunteurs marquent une pause.
nov. 4, 2026
Immobilier commercial cette semaine - Quels sont les facteurs qui influencent le marché canadien ?
oct. 22, 2026
Dans l'immobilier commercial, l'IA n'est intelligente que si ses données sont solides.