Les marchés de la dette immobilière commerciale rebondissent au troisième trimestre 2026.
Les rendements des bons du Trésor ont fortement augmenté et la compression des spreads a ralenti, faisant grimper les coûts d'emprunt globaux pour tous les types de biens immobiliers.
Les marchés de la dette immobilière commerciale rebondissent au troisième trimestre 2026.
Les rendements des bons du Trésor ont fortement augmenté et la compression des spreads a ralenti, faisant grimper les coûts d'emprunt globaux pour tous les types de biens immobiliers.
Une plus grande transparence de la dette pour la prise de décision quotidienne
Prenez le contrôle de votre portefeuille de dettes pour gérer les coûts globaux, minimiser les risques et améliorer la prise de décision sur les portefeuilles de dettes et de prêts.
Points clés à retenir
Le volume total de demandes de devis a augmenté de 15 % d'un trimestre à l'autre pour atteindre 2 072, émanant d'un groupe plus restreint mais plus actif de 101 participants. Chacun d'eux a fourni 20,5 demandes de devis et environ 5,2 demandes de devis concurrentiels pour de nouveaux financements.
L'activité de cotation s'est recentrée sur les produits à taux variable, les cotations à court terme de premier rang à taux variable bondissant de 34 % en glissement trimestriel pour atteindre 814, tandis que les cotations à court terme de premier rang à taux fixe ont reculé de 5 %.
Le taux de financement au jour le jour (SOFR) a légèrement progressé, s'établissant en moyenne à 3,67 %, soit une hausse de 5 points de base par rapport au deuxième trimestre 2026, la Fed ayant relevé sa fourchette cible de 25 points de base en septembre.
Les taux tout compris ont bondi de manière généralisée, le taux moyen tout compris augmentant de 29 points de base en glissement trimestriel tout en restant inférieur de 27 points de base en glissement annuel pour tous les types et sous-types de biens immobiliers.
Les rendements des bons du Trésor ont poursuivi leur hausse au cours du trimestre, le rendement moyen des bons du Trésor à 5 ans augmentant de 41 points de base en glissement trimestriel pour atteindre 4,50 % et celui des bons à 10 ans de 33 points de base pour s'établir à 4,76 %.
Le secteur de la construction a été le principal moteur de la réévaluation des taux ; les taux globaux ont augmenté de 59 points de base pour atteindre 6,67 %, sous l'effet d'une forte hausse de la construction de bureaux, faisant de ce secteur le seul à afficher des taux supérieurs à ceux de l'année précédente.
Le trimestre dernier, nous avons écrit que Le prix des dettes immobilières commerciales avait atteint un plancher.Au troisième trimestre 2026, le marché a rebondi. Les taux de référence ont joué un rôle prépondérant : les rendements des bons du Trésor ont poursuivi leur ascension, les obligations à 5 et 10 ans enregistrant chacune leurs plus fortes hausses trimestrielles de cette série. Le SOFR, qui était resté stable au deuxième trimestre, a légèrement progressé suite au relèvement de sa fourchette cible par la Fed de 25 points de base, la portant de 3,75 % à 4,00 % en septembre. Cette fois-ci, les spreads n’ont offert aucun amortisseur. Après plusieurs trimestres de compression constante, la plupart des spreads senior sont restés stables ou se sont creusés. Il en a résulté le réajustement des prix le plus important enregistré depuis le lancement de l’enquête trimestrielle début 2024. Les emprunteurs n’ont toutefois pas reculé ; d’après les résultats de l’enquête…Étude d' Groupe Altus sur les marchés des capitaux d'emprunt américains pour le troisième trimestre 2026Selon une étude qui a recueilli 2 072 devis auprès de 101 professionnels du secteur, les prêteurs étaient plus occupés qu’à aucun autre moment de l’année écoulée.
Activité des cotations et composition du marché
Le nombre total de devis recueillis lors de l'enquête du troisième trimestre a augmenté de 15 % par rapport au trimestre précédent (T2 2026), passant de 1 794 au deuxième trimestre (T2 2026), et de 17 % par rapport aux 1 770 enregistrés au troisième trimestre (T3 2025), ce qui représente le nombre de devis le plus élevé depuis le deuxième trimestre (T2 2025). Le nombre de participants a de nouveau diminué, passant de 105 à 101, mais les répondants se sont montrés plus actifs. Chaque participant a déclaré avoir obtenu en moyenne 20,5 devis, contre 17,1 au deuxième trimestre, soit le chiffre le plus élevé depuis le troisième trimestre (T3 2024). Les emprunteurs à la recherche d'un nouveau financement ont reçu en moyenne environ 5,2 devis concurrentiels, un chiffre légèrement inférieur aux 5,3 du trimestre précédent et légèrement supérieur aux 5,1 d'il y a un an. La hausse des taux n'a pas réduit l'offre de prêt. Les opérations continuent de susciter de nombreuses offres.
Devis recueillis - nombre de devis reçus par type de produit
Type de taux | Produit | 3e trimestre 2026 | 2e trimestre 2026 | QoQ %Δ | 3e trimestre 2025 | Variation annuelle en % |
|---|---|---|---|---|---|---|
Fixé | Court métrage senior¹ | 472 | 498 | -5% | 385 | 23% |
Senior Long² | 321 | 312 | 3% | 235 | 37% | |
Mezzanine² | 143 | 83 | 72% | 140 | 2% | |
Éq. préf.³ | 55 | 54 | 2% | 111 | -50% | |
Flottant | Court métrage senior⁴ | 814 | 608 | 34% | 695 | 17% |
Mezzanine⁴ | 155 | 132 | 17% | 123 | 26% | |
Repo/Facility⁴ | 112 | 107 | 5% | 81 | 38% | |
Total (Tous les produits) | 2 072 | 1 794 | 15% | 1 770 | 17% |
Indicateurs de référence : 1) Rendement des bons du Trésor américain à 5 ans ; 2) Rendement des bons du Trésor américain à 10 ans ; 3) Taux de coupon global (%) ; 4) Taux SOFR à terme
Composition des produits - en % du total des devis reçus
Type de taux | Produit | 3e trimestre 2026 | 2e trimestre 2026 | QoQ %Δ | 3e trimestre 2025 | Variation annuelle en % |
|---|---|---|---|---|---|---|
Fixé | Court métrage senior¹ | 23% | 28% | -5% | 22% | 1% |
Senior Long² | 15% | 17% | -2% | 13% | 2% | |
Mezzanine² | 7% | 5% | 2% | 8% | -1% | |
Éq. préf.³ | 3% | 3% | 0% | 6% | -4% | |
Flottant | Court métrage senior⁴ | 39% | 34% | 5% | 39% | 0% |
Mezzanine⁴ | 7% | 7% | 0% | 7% | 1% | |
Repo/Facility⁴ | 5% | 6% | -1% | 5% | 1% | |
Total (Tous les produits) | 100% | 100% | 100% |
Indicateurs de référence : 1) Rendement des bons du Trésor américain à 5 ans ; 2) Rendement des bons du Trésor américain à 10 ans ; 3) Taux de coupon global (%) ; 4) Taux SOFR à terme
La rotation vers les produits à taux fixe observée au dernier trimestre s'est inversée. Les cotations à court terme de titres de créance de premier rang à taux variable représentaient 39 % de l'ensemble des cotations reçues, soit une hausse de 5 points de pourcentage par rapport au deuxième trimestre, tandis que les cotations à court terme de titres de créance de premier rang à taux fixe ont reculé de 5 points de pourcentage pour s'établir à 23 %. Les produits à taux variable, pris dans leur ensemble, ont reconquis la majorité du volume de cotations, à 52 %, contre 47 % au deuxième trimestre. L'explication est simple : le taux à 5 ans a progressé de 41 points de base, tandis que le SOFR n'a augmenté que de 5 points de base. Pondéré par le volume des cotations, le taux global des titres de créance de premier rang à taux fixe à faible ratio prêt/valeur (LTV) était supérieur d'environ 49 points de base à celui des titres à taux variable au troisième trimestre, soit environ le double de l'écart de 25 points de base constaté au deuxième trimestre. Face à des coûts de blocage aussi élevés, davantage d'emprunteurs ont opté pour un taux variable et une protection. Les titres mezzanine à taux fixe ont également connu une forte croissance, avec une hausse de 72 % des cotations, atteignant 143, ce qui représente une augmentation de leur part de marché de 2 points de pourcentage, à 7 %. Les financements senior à long terme à taux fixe représentaient 15 % du volume total des demandes de devis, les financements mezzanine à taux variable 7 % et les facilités de repo/entrepôt 5 %.
Répartition sectorielle des garanties : en % du total des offres reçues
Type de taux | Produit | 3e trimestre 2026 | 2e trimestre 2026 | QoQ %Δ | 3e trimestre 2025 | Variation annuelle en % |
|---|---|---|---|---|---|---|
Fixé | Court métrage senior¹ | 23% | 28% | -5% | 22% | 1% |
Senior Long² | 15% | 17% | -2% | 13% | 2% | |
Mezzanine² | 7% | 5% | 2% | 8% | -1% | |
Éq. préf.³ | 3% | 3% | 0% | 6% | -4% | |
Flottant | Court métrage senior⁴ | 39% | 34% | 5% | 39% | 0% |
Mezzanine⁴ | 7% | 7% | 0% | 7% | 1% | |
Repo/Facility⁴ | 5% | 6% | -1% | 5% | 1% | |
Total (Tous les produits) | 100% | 100% | 100% |
Le secteur de la construction a été le plus dynamique du marché des garanties. Sa part des cotations a bondi de 3 points de pourcentage pour atteindre 13 %, soit la plus forte hausse de tous les secteurs, tant en glissement trimestriel qu'en glissement annuel. Le résidentiel a conservé la première place à 23 %, un niveau quasiment inchangé, tandis que l'industriel a progressé de 1 point de pourcentage à 16 %. Les bureaux ont effacé les gains du trimestre précédent, reculant de 3 points de pourcentage à 16 %, même s'ils restent supérieurs de 2 points de pourcentage à leur niveau d'il y a un an. Le commerce de détail a légèrement baissé de 2 points de pourcentage à 19 %, mais affiche toujours une hausse de 4 points de pourcentage en glissement annuel. L'hôtellerie et les commerces spécialisés se sont maintenus aux alentours de 7 %. Un seul trimestre ne permet pas d'établir une tendance, mais la forte hausse des cotations de projets de développement pendant un trimestre de hausse des taux suggère que les promoteurs disposant de projets prêts à démarrer agissent dès maintenant plutôt que d'attendre une baisse des taux qui pourrait ne jamais se produire.
Taux de référence : toute la courbe monte
Tous les indices de référence ont progressé au troisième trimestre, une situation inédite depuis le début de cette enquête au deuxième trimestre 2024. Le rendement des obligations du Trésor américain à 5 ans s'est établi en moyenne à 4,50 % sur le trimestre, en hausse de 41 points de base par rapport aux 4,09 % du deuxième trimestre et de 70 points de base sur un an. Le rendement moyen des obligations du Trésor à 10 ans a atteint 4,76 %, en progression de 33 points de base par rapport au trimestre précédent et de 49 points de base sur un an. Ces moyennes sous-estiment toutefois l'ampleur de la hausse des rendements en fin de trimestre. Le rendement à 10 ans a culminé à 5,23 % fin septembre, son plus haut niveau depuis 2007, soit 47 points de base au-dessus de sa moyenne du troisième trimestre. Le rendement à 5 ans a franchi la barre des 5 % pour la première fois depuis 2007 le 23 septembre et a clôturé le trimestre à 5,09 % le 30 septembre, soit 59 points de base au-dessus de sa moyenne trimestrielle. Le taux SOFR s'est établi en moyenne à 3,67 %, en hausse de 5 points de base par rapport à 3,62 %. Bien que modeste, cette augmentation trimestrielle est la plus importante enregistrée dans les données de notre enquête, et la moyenne du troisième trimestre ne couvre que deux semaines après la hausse du taux directeur. Sur un an, le SOFR reste inférieur de 66 points de base, ce qui constitue la seule source de soutien restante pour les emprunteurs à taux variable.
Figure 1 : Rendements de référence (moyenne trimestrielle, points de base)
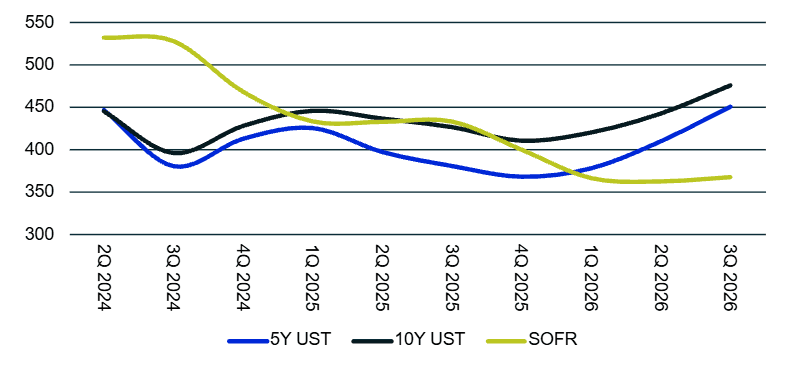
Au dernier trimestre, la tendance était à la divergence. La stabilité du SOFR et la hausse des taux du Trésor favorisaient les taux variables par rapport aux taux fixes. Ce trimestre, les deux segments ont évolué défavorablement aux emprunteurs, et la hausse a été plus marquée sur le long terme. Le taux à 5 ans a progressé huit fois plus vite que le SOFR, ce qui explique le retour des taux variables dans la composition des produits.
Référence | 3e trimestre 2026 (%) | 2e trimestre 2026 (%) | QoQ Δ (bps) | 3e trimestre 2025 (%) | Variation annuelle (bits/s) |
|---|---|---|---|---|---|
UST à 5 ans | 4,50 | 4.09 | +41 | 3,80 | +70 |
Obligation de 10 ans | 4,76 | 4.42 | +33 | 4.26 | +49 |
SOFR à terme | 3,67 | 3,62 | +5 | 4,33 | -66 |
Écarts : Blocage de la compression
Le resserrement des spreads qui a protégé les emprunteurs durant le premier semestre 2026 s'est largement essoufflé au troisième trimestre. Les prêteurs n'ont pas absorbé la décision du Trésor par un resserrement des taux. Sur plusieurs produits, ils ont même accentué ce resserrement. Les variations les plus importantes ont concerné la dette senior à long terme à taux fixe. Les spreads des obligations senior à long terme à ratio prêt/valeur (LTV) élevé se sont élargis de 37 points de base pour atteindre 286 points de base au-dessus du taux à 10 ans, soit une hausse de 15 % par rapport au trimestre précédent et de 16 % par rapport à l'année dernière. Les spreads des obligations senior à long terme à ratio prêt/valeur (LTV) faible se sont élargis de 15 points de base pour atteindre 210 points de base, et ceux des obligations mezzanine à taux fixe de 60 points de base pour atteindre 818 points de base. Du côté des taux variables, les spreads des obligations senior à court terme à faible LTV se sont élargis de 14 points de base pour atteindre 253 points de base au-dessus du SOFR, et ceux des obligations senior à court terme à LTV élevé de 11 points de base pour atteindre 343 points de base.
Écart moyen par type de produit
Type de taux | Produit | Effet de levier (LTV) | 3e trimestre 2026 | 2e trimestre 2026 | QoQ %Δ | 3e trimestre 2025 | Variation annuelle en % |
|---|---|---|---|---|---|---|---|
Fixé | Court métrage senior¹ | Inférieur (≤65%) | 219 | 216 | 1% | 240 | -9% |
Supérieur (>65%) | 302 | 313 | -4% | 347 | -13% | ||
Senior Long² | Inférieur (≤65%) | 210 | 195 | 8% | 198 | 6% | |
Supérieur (>65%) | 286 | 249 | 15% | 246 | 16% | ||
Mezzanine² | 70-90% | 818 | 759 | 8% | 848 | -3% | |
Éq. préf.³ | ≥70% | 13.29 | 13,57 | -2% | 13,75 | -3% | |
Flottant | Court métrage senior⁴ | Inférieur (≤65%) | 253 | 239 | 6% | 286 | -11% |
Supérieur (>65%) | 343 | 332 | 3% | 380 | -10% | ||
Mezzanine⁴ | 70-90% | 716 | 721 | -1% | 852 | -16% | |
Repo/Facility⁴ | Taux avancé (50-80%) | 162 | 176 | -8% | 170 | -5% |
Indicateurs de référence : 1) Rendement des bons du Trésor américain à 5 ans ; 2) Rendement des bons du Trésor américain à 10 ans ; 3) Taux de coupon global (%) ; 4) Taux SOFR à terme
Des resserrements localisés ont été observés. Les spreads des opérations de pension/de financement de facilités ont diminué de 14 points de base pour s'établir à 162 points de base, prolongeant ainsi une compression observée depuis plusieurs trimestres sur les lignes de crédit de financement d'entrepôt. Les taux fixes senior à court terme à ratio prêt/valeur élevé se sont resserrés de 11 points de base pour atteindre 302 points de base, et les coupons des actions privilégiées ont légèrement baissé, passant de 13,57 % à 13,29 %. Sur un an, la plupart des produits restent plus tendus, les taux des obligations mezzanine à taux variable étant inférieurs de 16 % à leur niveau de l'année précédente. Seuls les taux fixes senior à long terme font exception, les deux tranches de ratio prêt/valeur affichant désormais des spreads plus élevés qu'au troisième trimestre 2025. Cet élargissement s'explique en partie par l'évolution du mix produits, les devis pour le secteur de la construction présentant des spreads plus importants et ayant représenté une part plus significative de l'enquête ce trimestre.
Écarts senior-short : Écarts moyens par type de collatéral sélectionné
Type de propriété | 3e trimestre 2026 | 2e trimestre 2026 | QoQ %Δ | 3e trimestre 2025 | Variation annuelle en % |
|---|---|---|---|---|---|
Résidentiel | 231 | 218 | 6% | 248 | -7% |
Industriel | 228 | 231 | -2% | 254 | -10% |
Bureau | 321 | 318 | 1% | 381 | -16% |
Vente au détail | 267 | 268 | -1% | 322 | -17% |
Hôtel | 327 | 337 | -3% | 335 | -2% |
Spécialité | 331 | 341 | -3% | 437 | -24% |
Construction | 371 | 324 | 14% | 417 | -11% |
Remarque : Marges moyennes pour les emprunts de premier rang à court terme à taux fixe et variable ; tous les types de biens immobiliers ne sont pas présentés.
Par type de collatéral, les spreads senior-short se sont légèrement resserrés pour l'immobilier industriel, le commerce de détail, l'hôtellerie et les biens spécialisés, tandis qu'ils sont restés quasiment stables pour les bureaux à 321 points de base. Le secteur de la construction a connu la plus forte hausse, progressant de 46 points de base pour atteindre 371 points de base. Le secteur résidentiel a vu ses spreads augmenter de 14 points de base à 231 points de base et affiche désormais des prix légèrement supérieurs à ceux du secteur industriel (228 points de base). Tous les types de biens restent plus tendus qu'il y a un an, les biens spécialisés affichant les spreads les plus élevés (-24 %), suivis du commerce de détail (-17 %).
Taux tout compris : les gains faciles sont derrière nous
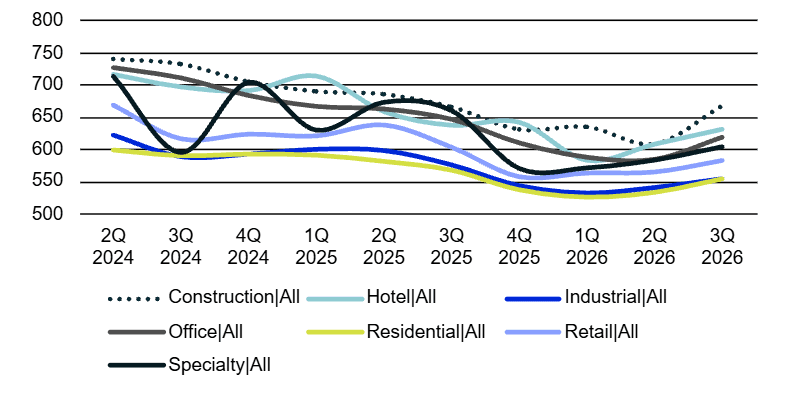
Au deuxième trimestre, le taux global moyen a à peine bougé, en baisse de seulement 4 points de base. Au troisième trimestre, il a bondi. Tous types et sous-types de biens confondus, le taux global moyen a progressé de 29 points de base d'un trimestre à l'autre. Il s'agit de la première hausse trimestrielle depuis le quatrième trimestre 2024 et de loin la plus importante de cette série. Cette hausse a été généralisée : les 29 types et sous-types de biens ayant fait l'objet de cotations au cours des deux trimestres ont tous enregistré une augmentation. La comparaison annuelle reste favorable aux emprunteurs, le taux global moyen étant en baisse de 27 points de base par rapport au troisième trimestre 2025, mais cet avantage s'est réduit par rapport aux 71 points de base d'il y a seulement un trimestre.
Le secteur de la construction a de nouveau enregistré la plus forte variation, mais cette fois-ci dans le sens inverse. Le taux global de construction a progressé de 59 points de base en glissement trimestriel pour atteindre 6,67 %, effaçant ainsi la quasi-totalité de l'amélioration enregistrée sur un an. Il s'agit désormais du seul type d'immobilier dont le prix est supérieur à celui d'il y a un an, en hausse de 2 points de base. La construction de bureaux a tiré cette progression, grimpant de 118 points de base à 7,38 % et récupérant environ les deux tiers de la baisse de 178 points de base du trimestre précédent. Cette série repose sur un faible volume de cotations et a été volatile, mais la tendance observée est cohérente avec les exigences accrues des prêteurs pour financer la construction de nouveaux bureaux. La construction de commerces de détail a progressé de 80 points de base pour atteindre 6,79 %. La construction d'appartements et de bâtiments industriels a connu une évolution plus modérée, progressant respectivement de 22 points de base à 6,36 % et de 16 points de base à 6,15 %. La construction de bâtiments industriels demeure inférieure de 59 points de base à son niveau d'il y a un an.
Les bureaux ont enregistré la deuxième plus forte hausse parmi les différentes catégories de biens immobiliers, progressant de 34 points de base pour atteindre 6,18 %, et affichant désormais un repli de 28 points de base sur un an. Les biens immobiliers standardisés ont mené la hausse. Les bureaux de banlieue standardisés ont progressé de 46 points de base à 6,49 %, ceux des sciences de la vie de 43 points de base à 6,32 % et ceux des zones urbaines standardisées de 40 points de base à 6,42 %. Les bureaux de prestige ont connu une légère hausse de 28 points de base à 5,95 %, mais restent le segment le plus stable du secteur sur un an, avec un recul de 51 points de base. Les bureaux médicaux sont restés les plus stables, avec une progression de seulement 15 points de base à 5,73 %, et demeurent le sous-type de bureaux le plus économique. Au trimestre précédent, nous avions constaté un resserrement de l'écart de prix entre les bureaux de prestige et les biens standardisés. Cette tendance s'est inversée au troisième trimestre, l'écart entre les taux globaux des bureaux de banlieue standardisés et des bureaux de prestige passant de 36 à 54 points de base. Lorsque les taux augmentent, les investisseurs deviennent plus sélectifs, et c'est dans le secteur des bureaux que cela se manifeste en premier.
Le taux global des hôtels, toutes charges comprises, a progressé de 23 points de base pour atteindre 6,31 %, après une hausse de 25 points de base au trimestre précédent. Le taux des hôtels à service complet a augmenté de 25 points de base pour s'établir à 6,25 %, et celui des hôtels à service limité de 21 points de base pour atteindre 6,36 %. Après deux trimestres consécutifs de hausse, le taux des hôtels se situe à seulement 6 points de base en dessous de son niveau d'il y a un an, soit la plus faible progression annuelle de tous les types d'établissements, hors construction.
Les secteurs résidentiel et industriel sont restés les classes d'actifs conventionnelles les plus économiques, à égalité à 5,54 %. Le secteur résidentiel a progressé de 21 points de base en glissement trimestriel et reculé de 13 points de base sur un an. Les résidences étudiantes ont tiré le secteur vers le haut avec une hausse de 29 points de base à 5,63 %, tandis que les appartements ont progressé de 22 points de base à 5,45 % et les maisons individuelles de 11 points de base à 5,53 %. Le secteur industriel a enregistré la plus faible hausse de tous les types de biens, avec une progression de 14 points de base, mais un recul de 21 points de base sur un an. Les entrepôts et la distribution ont progressé de seulement 9 points de base à 5,44 %, dépassant ainsi les appartements d'un seul point de base pour devenir le financement le plus avantageux de l'étude. Les espaces mixtes ont progressé de 18 points de base à 5,64 %.
Le secteur du commerce de détail a progressé de 18 points de base pour atteindre 5,82 %, mais affiche une baisse de 21 points de base sur un an. Le commerce de détail de rue a enregistré la plus forte hausse, avec une augmentation de 27 points de base à 5,92 %, suivi par les centres commerciaux, en progression de 21 points de base à 6,07 %. Les centres commerciaux à dominante alimentaire et les zones commerciales périphériques ont chacun progressé de 12 points de base, pour s'établir respectivement à 5,52 % et 5,78 %. Les centres commerciaux à dominante alimentaire restent la principale source de baisse sur un an, avec un recul de 44 points de base. Le commerce spécialisé a progressé de 21 points de base à 6,03 %, mais affiche toujours la plus forte baisse sur un an de tous les types de biens immobiliers, avec 56 points de base. Les résidences pour personnes âgées ont progressé de 28 points de base à 5,94 %, soit 3 points de base de plus qu'il y a un an. Le secteur du self-stockage a progressé de 20 points de base à 5,68 %. Les cotations des centres de données ont fait leur retour dans l'enquête après une absence au deuxième trimestre, à 5,81 %, soit 43 points de base de moins qu'il y a un an, bien que l'échantillon soit restreint.
Figure 2 : Taux tout compris (suppose 65 % senior, 15 % mezzanine ; points de base)
Perspectives d'avenir
Ce qui s'est passé depuis la fin du troisième trimestre indique que la pression persiste. Les taux des obligations du Trésor américain à 10 ans et à 5 ans restent supérieurs d'environ 40 points de base à leurs moyennes du troisième trimestre, après que le taux à 10 ans a atteint 5,31 % le 5 octobre. Il a clôturé au-dessus de 5,00 % pendant près des deux tiers des jours de bourse du quatrième trimestre (à la mi-novembre). Si ces niveaux se maintiennent, le coût total des investissements à taux fixe devrait encore augmenter au quatrième trimestre avant que les spreads n'aient un impact significatif.
Il est difficile d'attribuer la hausse des rendements à un seul facteur. Plusieurs causes sont probables : les tensions géopolitiques et les marchés pétroliers, l'inflation et les difficultés budgétaires. Quelle que soit la cause ou la combinaison de causes, nous continuons de vivre dans un contexte de taux d'intérêt élevés qui perdure.
À partir de maintenant, l'évolution du marché de la dette immobilière commerciale dépendra du niveau du taux à 10 ans. Si les rendements se stabilisent à nouveau entre 4 % et 5 %, le marché devrait pouvoir absorber les variations déjà constatées. Les prêteurs resteront sélectifs, privilégiant les actifs bien loués et les promoteurs solides. L'élargissement des spreads se poursuit, comme l'ont montré les prix fixes des obligations senior à long terme au troisième trimestre. Cet ajustement devrait être modéré et non perturbateur.
Le scénario le plus pessimiste est celui d'une nouvelle hausse. Si le taux à 10 ans atteint 5,25 % et plus, il est peu probable que les prêteurs continuent d'intégrer les variations de ce taux de référence dans leurs marges de taux. Leur marge de manœuvre est déjà réduite, et les résultats du troisième trimestre laissent entrevoir un faible appétit pour le risque. Dès lors, la hausse des coûts d'emprunt cessera d'être un problème du marché de la dette pour devenir un problème du marché de l'immobilier commercial. Il faut s'attendre à davantage de reports ou d'annulations de transactions, à la mise en suspens de nombreux projets de développement et à un impact significatif de la réévaluation des taux sur les valorisations et la valeur des actifs.
Vous souhaitez être informé de nos nouveaux contenus, articles et événements CRE pertinents ?
Clause de non-responsabilité
Cette publication a été préparée à titre indicatif uniquement sur des sujets d'intérêt général et ne constitue en aucun cas un conseil ou une prestation de services professionnels du Groupe Altus, de ses filiales et de ses entités apparentées (collectivement « Groupe Altus»). Vous ne devez pas agir sur la base des informations contenues dans cette publication sans avoir obtenu un avis professionnel spécifique.
Plusieurs facteurs peuvent influencer la performance du marché immobilier commercial, notamment la réglementation et des facteurs économiques tels que les fluctuations des taux d'intérêt, l'inflation, l'évolution du sentiment des investisseurs et l'évolution de la demande des locataires ou des taux d'occupation. Nous vous recommandons vivement de consulter un professionnel qualifié afin d'évaluer l'impact de ces facteurs et d'autres dynamiques de marché sur votre stratégie d'investissement, vos hypothèses de souscription, la valorisation de vos actifs et la performance globale de votre portefeuille.
Aucune déclaration ni garantie (expresse ou implicite) n'est donnée quant à l'exactitude, l'exhaustivité ou la fiabilité des informations contenues dans cette publication, ni quant à leur adéquation à un usage particulier. Dans les limites autorisées par la loi, Groupe Altus décline toute responsabilité et toute obligation de diligence quant aux conséquences de vos actes ou de l'abstention d'agir de votre part ou de toute autre personne sur la base des informations contenues dans cette publication, ou quant à toute décision prise sur la base de celles-ci. La diffusion de cette publication ne crée, ne prolonge ni ne rétablit aucune relation client entre Groupe Altus et vous ou toute autre personne physique ou morale. Cette publication, en tout ou en partie, ne peut être reproduite ou distribuée sous quelque forme ou à quelque fin que ce soit sans l'autorisation écrite expresse d' Groupe Altus.
Auteurs
Omar Eltorai
Directeur principal de la recherche, Groupe Altus
André Pabon
Directeur du conseil mondial
Auteurs
Omar Eltorai
Directeur principal de la recherche, Groupe Altus
André Pabon
Directeur du conseil mondial
Une plus grande transparence de la dette pour la prise de décision quotidienne
Prenez le contrôle de votre portefeuille de dettes pour gérer les coûts globaux, minimiser les risques et améliorer la prise de décision sur les portefeuilles de dettes et de prêts.
Ressources
Dernières informations

nov. 19, 2026
Les marchés de la dette immobilière commerciale rebondissent au troisième trimestre 2026.
nov. 11, 2026
Terrains électrifiés : comment l’engagement des fournisseurs d’énergie influence le prix des sites destinés aux centres de données
oct. 7, 2026
*Reprise du logement collectif à San Francisco grâce à l'IA : pourquoi une solution unique ne convient pas à tous*
nov. 19, 2026
Les marchés de la dette immobilière commerciale rebondissent au troisième trimestre 2026.
nov. 11, 2026
Terrains électrifiés : comment l’engagement des fournisseurs d’énergie influence le prix des sites destinés aux centres de données
oct. 7, 2026
*Reprise du logement collectif à San Francisco grâce à l'IA : pourquoi une solution unique ne convient pas à tous*

oct. 6, 2026
À la suite des camions : pourquoi la migration vers U-Haul prédit l’offre d’entreposage libre-service
oct. 1, 2026
7 leçons pour les gestionnaires de fonds levant des capitaux sur un marché sélectif
sept. 8, 2026