Canadian office market update – Q3 2026
Canadian office market update – Q3 2026
Authors
Camilla Bartosiewicz
Directrice des communications
Jennifer Nhieu
Analyste de recherche principal
Points clés :
Le taux national de disponibilité des bureaux a diminué de 110 points de base (pb) sur un an pour s'établir à 15,1 %, sous l'effet de la demande d'espaces de bureaux haut de gamme et d'une réduction significative des nouvelles constructions.
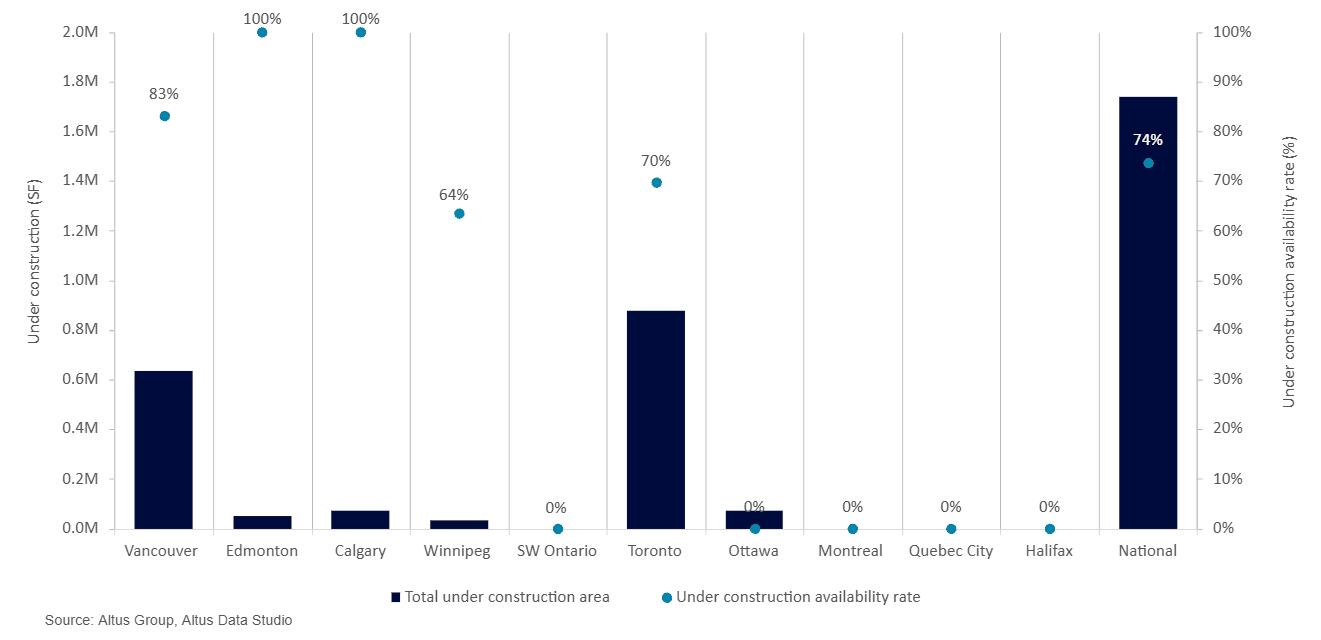
Le nombre de projets de construction d'immeubles de bureaux à l'échelle nationale était proche d'un niveau historiquement bas, avec 1,7 million de pieds carrés en construction et 74 % de la surface pré-louée.
La rareté des nouvelles offres a réduit la disponibilité de grands ensembles contigus d'espaces de bureaux haut de gamme, intensifiant la concurrence pour les actifs de catégorie A et exerçant une pression à la hausse sur les loyers demandés pour les biens de premier choix.
Le taux de disponibilité des bureaux à l'échelle nationale a diminué pour atteindre 15,1 % au troisième trimestre.
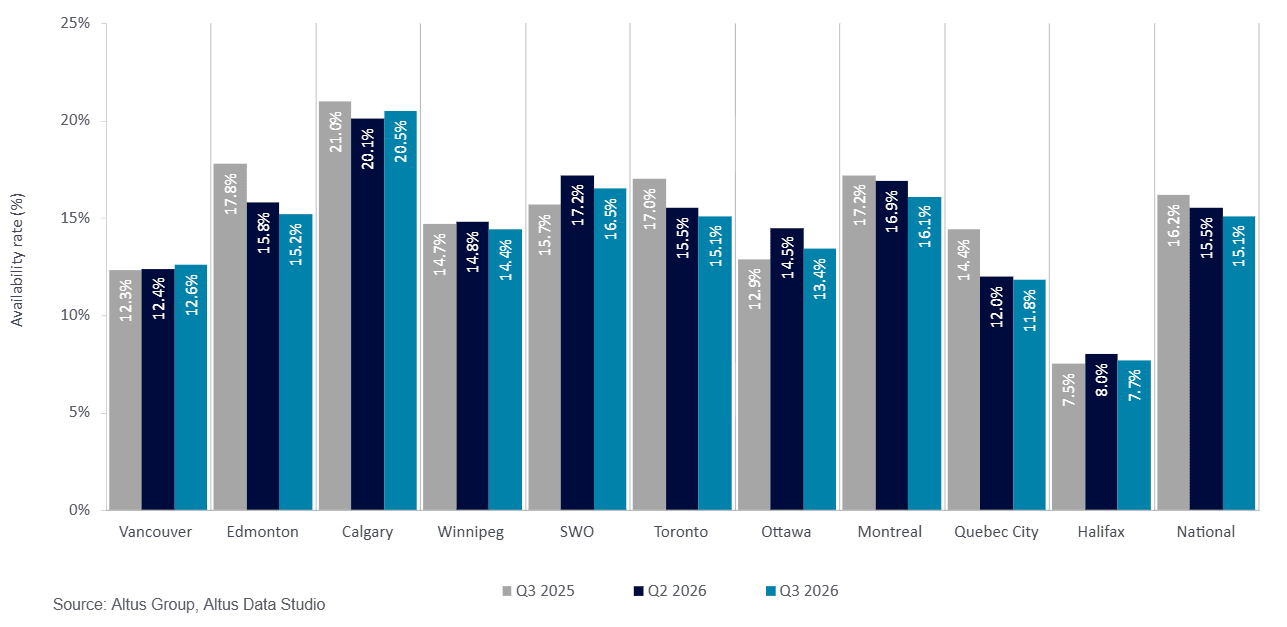
Au troisième trimestre de 2026, le marché canadien des bureaux poursuivait sa reprise structurelle. Le taux de disponibilité national a diminué de 110 points de base sur un an pour s’établir à 15,1 %, tandis que l’absorption restait positive sur les principaux marchés (figure 1). L’élargissement des mandats de retour au bureau (RTO) au sein des entreprises et des organismes gouvernementaux a également stabilisé l’activité des centres-villes et offert aux occupants une meilleure visibilité pour la planification à long terme de leurs espaces.
La demande est restée concentrée sur les immeubles de bureaux haut de gamme, les entreprises privilégiant des espaces de qualité adaptés au travail hybride. Cette préférence a réduit la disponibilité dans les immeubles de premier choix et normalisé les stocks de sous-location. Les immeubles plus anciens de catégories B et C ont continué de rencontrer des difficultés d'occupation, même si les nouvelles livraisons, limitées, et les reconversions à d'autres usages ont permis de réduire l'offre obsolète. Ensemble, ces contraintes d'offre ont maintenu une forte concurrence dans les principales métropoles.
Figure 1: Office availability rate (Q3 2024 vs. Q3 2025 vs. Q3 2026)
Emploi et marché des bureaux
En août 2026, le marché du travail canadien a peu progressé, le taux de chômage national se maintenant à 6,4 %. L’emploi a augmenté de 217 000 postes (+1,0 %) par rapport à l’année précédente, principalement grâce à une croissance de 156 000 postes (+1,1 %) dans le secteur privé, tandis que l’emploi dans le secteur public a diminué de 78 000 postes (-1,7 %) en raison des réductions d’effectifs observées dans l’ensemble des administrations. La performance sectorielle a été contrastée : l’emploi a progressé dans les soins de santé et l’aide sociale, l’information, la culture et les loisirs, ainsi que les transports et l’entreposage ; le commerce de gros et de détail a enregistré le recul le plus important.
À la fin du troisième trimestre, l'utilisation des bureaux s'était stabilisée malgré un ralentissement de la croissance de l'emploi et des changements dans sa composition. Les exigences en matière de télétravail, initialement mises en avant par les grandes institutions financières puis renforcées par des directives fédérales élargies au printemps et à l'été, ont permis d'établir une demande de bureaux plus stable. Le passage progressif du télétravail intégral à des horaires hybrides structurés et à des horaires quasi à temps plein a permis aux entreprises de reprendre la planification de leurs espaces à plus long terme en toute confiance. Les migrations interprovinciales de la main-d'œuvre vers des pôles économiques à moindre coût ont également contribué à la résilience de l'emploi local et au maintien de l'utilisation des bureaux.
Performances nationales et sur les principaux marchés
Les principaux marchés de bureaux canadiens ont affiché des résultats mitigés au troisième trimestre de 2026. Les centres financiers ont enregistré une absorption nette positive, tandis que les marchés connaissant une offre excédentaire ont continué d'afficher une disponibilité élevée dans les immeubles de catégorie B et C. La situation nationale s'est néanmoins améliorée, la demande locative d'immeubles de catégorie A ayant dépassé les nouvelles constructions et la mise sur le marché des espaces en sous-location.
Halifax a enregistré le taux de disponibilité des bureaux le plus bas du Canada, à 7,7 %, grâce à des fondamentaux démographiques et économiques solides. L’immigration internationale est demeurée le principal moteur de la croissance de la main-d’œuvre, compensant le ralentissement des migrations interprovinciales, tandis qu’un taux de chômage relativement faible et des exigences plus strictes en matière d’organismes de formation enregistrés (RTO) ont soutenu la demande locative et maintenu un taux d’occupation des espaces de travail élevé en milieu de semaine. À la fin du trimestre, l’augmentation des dépenses fédérales en matière de défense et des achats régionaux devrait favoriser le recrutement, attirer des fournisseurs du secteur de la défense et accroître les besoins en espace dans les centres-villes et les banlieues.
Calgary a enregistré le taux de disponibilité des bureaux le plus élevé du Canada, à 20,5 %, témoignant d'une offre excédentaire persistante malgré les efforts déployés à long terme par la ville pour renouveler et rationaliser son parc immobilier du centre-ville. Soutenue par une migration interprovinciale soutenue en provenance des principaux marchés où les coûts sont élevés, la municipalité a mis à profit son Programme de conversion des bureaux du centre-ville, anciennement le Programme d'incitation au développement du centre-ville, afin de convertir les bureaux sous-utilisés en logements, hôtels et immeubles à usage mixte. Au troisième trimestre de 2026, la municipalité avait approuvé 21 projets visant à supprimer environ 2,68 millions de pieds carrés d'espace de bureaux et à créer 2 667 unités résidentielles et 226 chambres d'hôtel.
Le taux de disponibilité des bureaux à Vancouver a augmenté de 30 points de base sur un an pour atteindre 12,6 %, demeurant toutefois dans la fourchette de 12 % à 13 % enregistrée au cours des trois dernières années. Le coût élevé du logement et les plafonds fédéraux imposés aux visas de résident temporaire ont ralenti la croissance démographique régionale, incitant les entreprises technologiques et professionnelles à privilégier la fidélisation des talents plutôt qu'une croissance rapide de leurs effectifs. La forte prélocation des projets récemment achevés a limité l'accumulation d'espaces vacants malgré la poursuite des livraisons. À la fin du troisième trimestre, peu de nouvelles livraisons étaient prévues pour le reste de 2026. En conséquence, les entreprises ont anticipé une offre plus restreinte tout en s'adaptant à une fréquentation hybride lors des pics d'activité.
À Ottawa, le taux de disponibilité a augmenté de 50 points de base sur un an pour atteindre 13,4 %, principalement en raison de la rationalisation des espaces du gouvernement fédéral et des cessions de propriétés. La demande accrue du secteur privé pour les espaces de catégorie A, soutenue par l’élargissement des directives relatives aux locations de plusieurs jours, a partiellement compensé la baisse du taux d’occupation du secteur public. Après cinq trimestres consécutifs de déficit d’absorption nette, le marché a enregistré une absorption nette positive de 234 000 pieds carrés, signe précoce d’une amélioration de la demande.
Le taux de disponibilité des espaces à Toronto a diminué de 190 points de base sur un an pour s'établir à 15,1 %, soutenu par une demande constante pour les espaces haut de gamme au centre-ville et dans le quartier Midtown. La disponibilité des espaces de catégorie A a reculé à 11,2 % au centre-ville et à 14,1 % dans le quartier Midtown, soit des baisses respectives de 390 et 730 points de base sur un an. Les acteurs du marché attribuent cette dynamique aux mesures strictes de fermeture des bureaux (RTO) imposées par les institutions financières et les organismes gouvernementaux, qui imposent des délais de plusieurs jours. Le ralentissement des constructions achevées a également contribué à la reprise en limitant la disponibilité de nouveaux grands ensembles d'espaces contigus. Au troisième trimestre, les acteurs du marché anticipaient une faible offre à court terme. Parallèlement, le loyer brut moyen demandé pour les espaces de catégorie A au centre-ville de Toronto a augmenté pour atteindre 60,72 $ le pied carré.
Le taux de disponibilité à Montréal a diminué de 110 points de base sur un an pour s’établir à 16,1 %, soutenu par une absorption nette positive de 651 000 pieds carrés au troisième trimestre, principalement au centre-ville. Les conversions d’immeubles de bureaux en logements ont également contribué à réduire le stock d’espaces commerciaux désuets, notamment la rénovation de l’immeuble Du Canal et les importants projets de réaménagement à usage mixte des anciens sites de la brasserie Molson et de Radio-Canada/CBC. L’activité locative soutenue et la libération des espaces plus anciens ont renforcé les fondamentaux du marché.
Le taux d’inoccupation à Québec a diminué de 260 points de base sur un an pour s’établir à 11,8 %. Contrairement au marché national en général, la ville a affiché une tendance moins marquée à privilégier les espaces de qualité. Les locataires ont privilégié les espaces abordables de catégorie B, ce qui a réduit l’inoccupation dans ce segment à 9,9 %, comparativement à 14,3 % pour les espaces de catégorie A. Cette tendance reflète la demande locale pour des espaces plus petits et flexibles, des coûts d’occupation moins élevés et des emplacements de banlieue accessibles avec un stationnement abondant, plutôt que pour des immeubles de prestige au centre-ville.
Achèvement des bureaux nationaux et nouvelle dynamique de l'offre
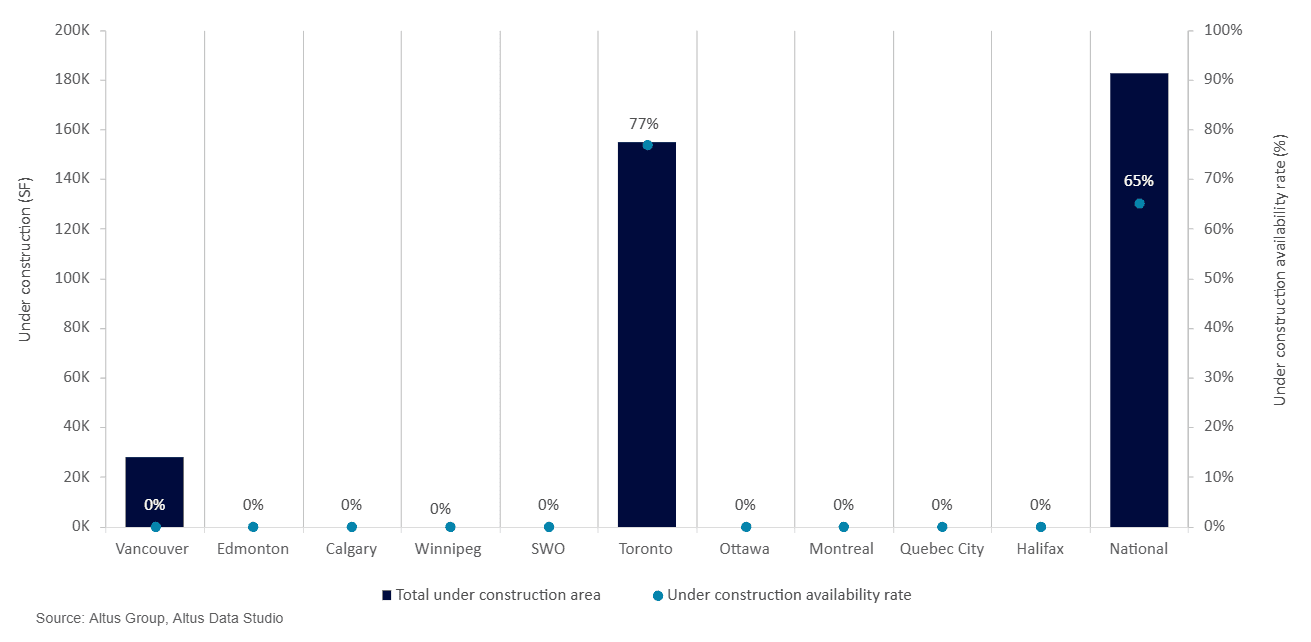
Au Canada, trois immeubles de bureaux ont été achevés au troisième trimestre : le Claridge Square at Oakridge, un immeuble de 27 790 pieds carrés entièrement loué, situé dans le quartier Oakridge de Vancouver ; le Concord Canada House, un immeuble de 35 682 pieds carrés également entièrement loué, situé dans le quartier Downtown South de Toronto ; et l’immeuble de bureaux de près de 119 000 pieds carrés situé au 5250, rue Yonge, dans le sous-marché North Yonge de Toronto (figure 2), qui est resté vacant.
L’achèvement du 5250, rue Yonge a mis fin à une mise sous séquestre ordonnée par le tribunal suite au défaut de paiement par le promoteur de plus de 185 millions de dollars de dettes de construction. Bien que le projet ait été mené à terme sous la supervision du tribunal afin de stabiliser l’actif, les perturbations opérationnelles liées à la mise sous séquestre ont fait que l’immeuble était entièrement vacant à sa livraison, ce qui constitue une exception parmi les immeubles livrés et entièrement loués au cours du trimestre.
Globalement, la faible offre nouvelle a soutenu l'absorption continue des stocks existants et a contribué au déclin plus général de la disponibilité nationale.
Figure 2: Office completions and availability (Q3 2026)
pipeline de construction du bureau national
Le nombre de projets de construction d'immeubles de bureaux à l'échelle nationale s'est réduit à 20 bâtiments totalisant 1,7 million de pieds carrés (figure 3), dont 74 % étaient disponibles à la location. Vancouver et Toronto sont restées les moteurs de l'activité de développement. Les neuf projets de Vancouver totalisaient environ 633 000 pieds carrés, dont 83 % étaient disponibles à la location, tandis que les sept projets de Toronto représentaient près de 877 000 pieds carrés, dont 70 % étaient disponibles.
La diminution des projets de construction a réduit les options pour les entreprises recherchant de grands espaces contigus de standing. Face à la raréfaction des immeubles de catégorie AAA, la demande s'est reportée sur les immeubles de catégorie A bien situés et, sur les marchés secondaires, sur les espaces de catégorie B, ce qui a permis d'accroître le taux d'occupation et de réduire la vacance dans les bâtiments existants. Par conséquent, le secteur a continué d'évoluer, délaissant la construction neuve au profit des rénovations et des modernisations visant à adapter les actifs anciens aux exigences modernes des espaces de travail.
Figure 3: Office under construction and availability (Q3 2026)
Perspectives d'avenir
À la fin du troisième trimestre, le marché canadien des bureaux est entré dans une phase de pénurie d'offre. Avec un nombre de projets de construction en cours à un niveau historiquement bas et peu de livraisons prévues à court terme, l'offre d'espaces de catégorie A a continué de se réduire malgré une légère augmentation des mises en chantier. La concurrence pour les espaces de premier choix s'est intensifiée, renforçant la position des propriétaires et exerçant une pression à la hausse sur les loyers nets demandés. Ces conditions indiquent que les entreprises recherchant de grands espaces contigus de haute qualité devront anticiper leurs projets d'aménagement.
L'amélioration des fondamentaux du marché des bureaux a soutenu la confiance des investisseurs et la liquidité du marché. Les volumes d'investissement ont continué de progresser grâce au retour d'acheteurs privés et institutionnels bien capitalisés, attirés par la stabilisation des taux d'intérêt et des valorisations des actifs. Le déploiement des capitaux est néanmoins resté sélectif et a reflété la segmentation de la demande locative : les investisseurs ont privilégié les actifs de catégorie AAA et autres actifs haut de gamme générant des flux de trésorerie stables, tout en évaluant les immeubles de catégorie B et C principalement en vue de leur réaménagement, de leur conversion ou de leur démolition. À la fin du trimestre, les investisseurs continuaient de considérer la rareté de l'offre comme une source importante de valeur à long terme.
Authors
Camilla Bartosiewicz
Directrice des communications
Jennifer Nhieu
Analyste de recherche principal
Ressources
Dernières informations
oct. 15, 2026
Ce que les données commerciales immobilières canadiennes connectées rendent possible
oct. 9, 2026
Dans CRE, la seule réponse de l'IA qui compte est celle que vous pouvez défendre.
oct. 15, 2026
Ce que les données commerciales immobilières canadiennes connectées rendent possible
oct. 9, 2026
Dans CRE, la seule réponse de l'IA qui compte est celle que vous pouvez défendre.