Étude de faisabilité d'un projet immobilier : Mettez toutes les chances de votre côté pour réussir
Voici le premier volet de notre série en cinq parties sur l'étude de faisabilité des projets immobiliers. Mettez toutes les chances de votre côté pour réussir votre étude de faisabilité et découvrez comment optimiser la rentabilité de votre prochain projet de développement.

Une étude de faisabilité immobilière est une évaluation financière qui vérifie la rentabilité d'un projet avant tout investissement. Elle modélise les revenus, les coûts, le calendrier et le financement prévus, puis présente des indicateurs tels que le bénéfice net, la marge de développement et le taux de rendement interne. Les promoteurs utilisent ces résultats pour décider de poursuivre le projet, de renégocier le prix du terrain ou d'y renoncer.
Ce guide couvre
Dans cette première partie du guide, nous abordons les principes fondamentaux d'une étude de faisabilité pour un projet immobilier et explorons :
Pourquoi une étude de faisabilité financière est-elle importante ?
Quels sont les trois niveaux de faisabilité du développement ?
Comment choisir le bon modèle de faisabilité ?
Comment évaluer les risques et déceler les opportunités ?
Quels sont les coûts de développement immobilier à prendre en compte ?
Quels outils peuvent m'aider à prendre la meilleure décision ?
Pourquoi une étude de faisabilité financière est-elle importante ?
Qu'est-ce qu'une analyse de faisabilité ?
L'analyse de faisabilité, également appelée étude de faisabilité, est une étape cruciale du processus de développement immobilier. Il s'agit essentiellement d'une évaluation approfondie d'un projet proposé afin d'en déterminer les chances de succès. Considérez-la comme une vérification de la viabilité du projet avant d'y investir du temps et des ressources considérables.
Cette analyse approfondit divers facteurs pouvant influencer votre développement, en examinant notamment :
Conditions du marché :Existe-t-il une demande pour le type de bien que vous envisagez ? Quels sont les prix de vente et les loyers actuels et prévus ?
Caractéristiques du site :Le site présente-t-il des limitations ou des contraintes susceptibles d'affecter la construction ou le produit final ? Existe-t-il des réglementations de zonage ou environnementales à prendre en compte ?
Viabilité financière :Pouvez-vous obtenir le financement nécessaire ? Quels sont les coûts prévus et les retours potentiels justifieront-ils le projet ?
En réalisant une analyse de faisabilité, vous pouvez identifier les obstacles potentiels et prendre des décisions éclairées quant à la poursuite d'un projet. Elle vous aide à évaluer les risques par rapport aux avantages potentiels, vous évitant ainsi des erreurs coûteuses et vous assurant un développement réussi.
Pourquoi une étude de faisabilité financière est-elle importante ?
Une étude de faisabilité financière est essentielle car elle transforme les hypothèses de revenus, de coûts et de délais en données vérifiables avant tout engagement financier. Elle confirme l'utilisation optimale d'un site, identifie rapidement les risques majeurs et fournit aux promoteurs les éléments nécessaires pour s'engager, renégocier ou abandonner un projet en toute confiance.
Un développement réussi repose sur un équilibre entre risques et rendements. Une étude de faisabilité est le point de départ pour atteindre le potentiel maximal et le meilleur rendement possible.l'utilisation la plus élevée et la meilleure – pour tout développement.
Une étude de faisabilité financière évalue le taux de rendement de tout projet immobilier. Elle permet de conforter vos décisions et de déterminer la rentabilité du projet.
Avec une évaluation détaillée du potentiel risques et rendementsVous pourrez ainsi tester chaque hypothèse, prendre des décisions intelligentes et maximiser chaque opportunité.
Quels sont les trois niveaux de faisabilité ?
Une étude de faisabilité de projet se déroule généralement en trois étapes, chacune présentant un niveau de détail croissant. L'étude de faisabilité générale consiste en une première évaluation du potentiel du site. L'étude de faisabilité statique permet de valider les hypothèses et de déterminer l'utilisation optimale, mais ne modélise pas encore les flux de trésorerie dans le temps. L'étude de faisabilité des flux de trésorerie intègre une modélisation détaillée du financement, du calendrier et de la situation financière avant toute décision d'achat.
Un bien immobilier faisabilité du développementL'étude de faisabilité évalue un projet pour déterminer ses chances de succès. Tout promoteur immobilier expérimenté sait qu'une étude de faisabilité n'est jamais une opération ponctuelle et sans suivi. Il s'agit plutôt d'un processus évolutif. Rares sont les résultats d'une étude de faisabilité initiale qui préfigurent le résultat final.
En général, les études de faisabilité se déroulent en trois étapes, chacune permettant d'approfondir le projet. Ces niveaux de faisabilité sont les suivants :
Faisabilité de haut niveau :La toute première étape d'étude de faisabilité – parfois appelée analyse préliminaire ou « calcul approximatif » – explore différentes idées et examine les avantages et les inconvénients du site de développement. Vous pouvez formuler des hypothèses basées sur les attributs et les contraintes, et faire des estimations concernant l'offre et la demande locales.
Faisabilité statique : Les hypothèses formulées lors de l'étude de faisabilité préliminaire seront étayées par des données plus concrètes, et vous aurez une vision claire de l'utilisation optimale du site. À ce stade, une part d'incertitude subsiste, notamment concernant les revenus, les délais et les coûts ; il est donc préférable de ne pas prendre de décision d'achat pour le moment.
Faisabilité des flux de trésorerie : Enfin, à ce stade, vous entrez dans le détail, notamment en ce qui concerne le financement du projet et les besoins de financement. Lors de la négociation du prix, il est essentiel de bien comprendre les dépenses et les recettes. Vérifiez et remettez en question toutes vos hypothèses. Les prévisions de revenus, de délais et de coûts sont-elles toujours cohérentes ?
L'étude de faisabilité des flux de trésorerie est également l'étape où vous testez la solidité du financement du développement immobilier et de votre structure de financement avant de fixer un prix d'achat.
Comment choisir le bon modèle de faisabilité ?
Les deux modèles de faisabilité les plus utilisés par les promoteurs sont l'approche par la marge de développement et l'analyse des flux de trésorerie actualisés (DCF). L'approche par la marge de développement divise le bénéfice net par le coût total du développement et convient aux comparaisons rapides de projets similaires et de courte durée. L'analyse DCF évalue un projet en fonction de ses flux de trésorerie futurs et tient compte de la valeur temporelle de l'argent, ce qui en fait le choix le plus judicieux pour les développements plus longs ou plus complexes.
Déterminer si un projet est viable peut prendre beaucoup de temps et d'efforts – mais un projet immobilier faisabilité du développementCette étude vous donne confiance dans vos décisions et détermine si votre projet de développement sera un succès financier ou un échec.
Il existe de nombreux modèles de faisabilité, mais deux sont couramment utilisés dans le secteur de la promotion immobilière : l’approche par la marge de développement et l’analyse des flux de trésorerie actualisés. Nous les examinerons plus en détail ci-dessous.
approche de la marge de développement
Lorsque vous connaissez le prix d'achat exact du terrain ou que vous pouvez estimer sa valeur, vous pouvez utiliser la méthode de la marge de développement pour déterminer le profit escompté de votre projet immobilier. Ce modèle traditionnel permet d'estimer le coût total du développement en dollars courants, non ajustés de l'inflation (intérêts sur les emprunts à 100 % inclus). La formule simplifiée ci-dessous est connue sous le nom de méthode « approximative ».
Marge de développement = Bénéfice net / Coût total de développement
Les revenus prévisionnels sont calculés à partir de la valeur de vente du projet, et les coûts (y compris le terrain, mais hors marge du promoteur) sont soustraits pour estimer le bénéfice net. La marge de développement est ensuite calculée en divisant le bénéfice par le coût total du développement.
Cette approche est rapide et simple, et constitue une bonne méthode pour comparer des projets similaires sur des périodes comparables. Ses principaux inconvénients ? Elle ne tient pas compte de la valeur temporelle de l’argent et s’avère donc inefficace pour les projets de longue durée. Comparer des projets aux échéances et aux niveaux d’investissement différents peut également s’avérer complexe.
Analyse des flux de trésorerie actualisés (DCF)
Les inconvénients de l’approche par marge de développement conduisent souvent les promoteurs à la méthode des flux de trésorerie actualisés, également connue sous le nom de DCF.
La méthode DCF (actualisation des flux de trésorerie) évalue la valeur d'un investissement en fonction de ses flux de trésorerie futurs. L'analyse DCF vise à déterminer la valeur actuelle d'un investissement à partir de projections des revenus qu'il générera à l'avenir.
En règle générale, un dollar aujourd'hui vaut plus qu'un dollar l'année prochaine. L'analyse DCF tient donc compte de la valeur temporelle de l'argent et de son impact sur les rendements du promoteur au fil du temps. Cette méthode calcule la valeur de tous les flux de trésorerie pour chaque période, ce qui permet d'obtenir une fourchette de flux de trésorerie nets.
Cette méthode, qui tient compte de la valeur temporelle de l'argent, repose sur des hypothèses plus explicites. Cependant, sa mise en œuvre peut s'avérer complexe et chronophage sans l'aide de logiciels performants.
Examinons de plus près un exemple d'analyse DCF ci-dessous et décortiquons certains des principaux éléments d'entrée.
Valeur actuelle nette : La VAN (valeur actuelle nette) est la valeur actuelle estimée en dollars d'un actif, d'un investissement ou d'un projet. Elle mesure les flux de trésorerie futurs attendus, ajustés du prix d'achat initial, afin de calculer la valeur de l'actif. Un projet à VAN nulle permet de rembourser l'investissement initial majoré du taux de rendement requis. Une VAN positive permet de rentabiliser l'investissement initial au-delà du taux de rendement requis, tandis qu'une VAN négative indique un projet non viable.
Taux de rendement interne (TRI) : Le TRI (taux de rendement interne) est l'autre face de la VAN (valeur actuelle nette) et calcule le rendement réel d'un investissement sur une base annuelle. Le TRI est le taux d'actualisation pour lequel la valeur actuelle nette est nulle. Par exemple, un placement sur un compte bancaire rémunéré à 5 % d'intérêts aurait un TRI de 5 %. Le calcul du TRI peut s'avérer complexe, bien que des logiciels comme ARGUS EstateMaster et ARGUS Developer simplifient les opérations et sa détermination.
Taux de réduction : Si un projet nécessite un investissement initial (et futur) et que vous pouvez prévoir les rendements futurs qu'il générera, le taux d'actualisation vous permet de calculer la valeur actuelle nette des flux de trésorerie. Si cette valeur est positive, le projet est viable. Dans le cas contraire, il est considéré comme non rentable.
Pour calculer à rebours la valeur finale d'un projet et déterminer le prix que vous pouvez vous permettre de payer pour un site, consultez notre guide sur valeur résiduelle du terrain.
Utilisez notre calculateur de faisabilité de développement gratuit pour exécuter votre étude de faisabilité préliminaire
Effectuez une analyse préliminaire et obtenez votre bénéfice net, vos coûts de développement totaux et votre marge de développement.
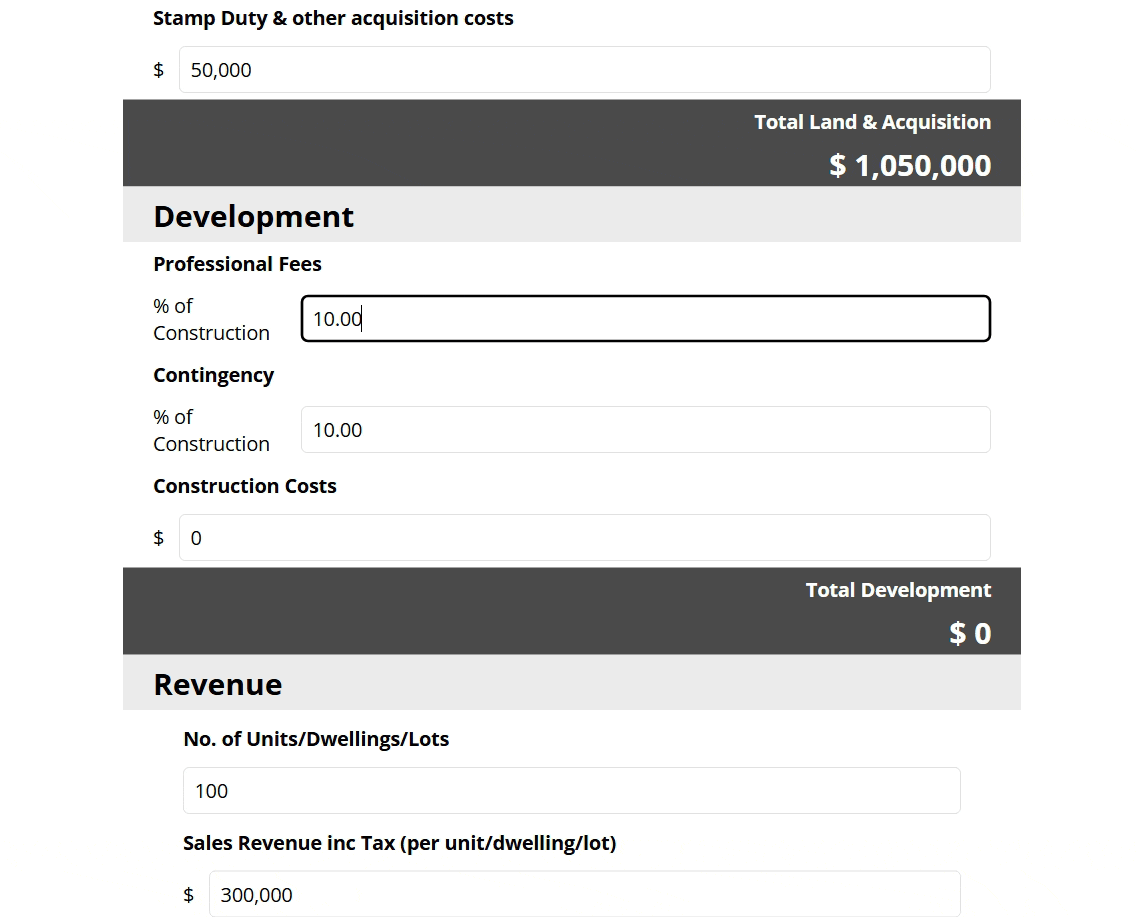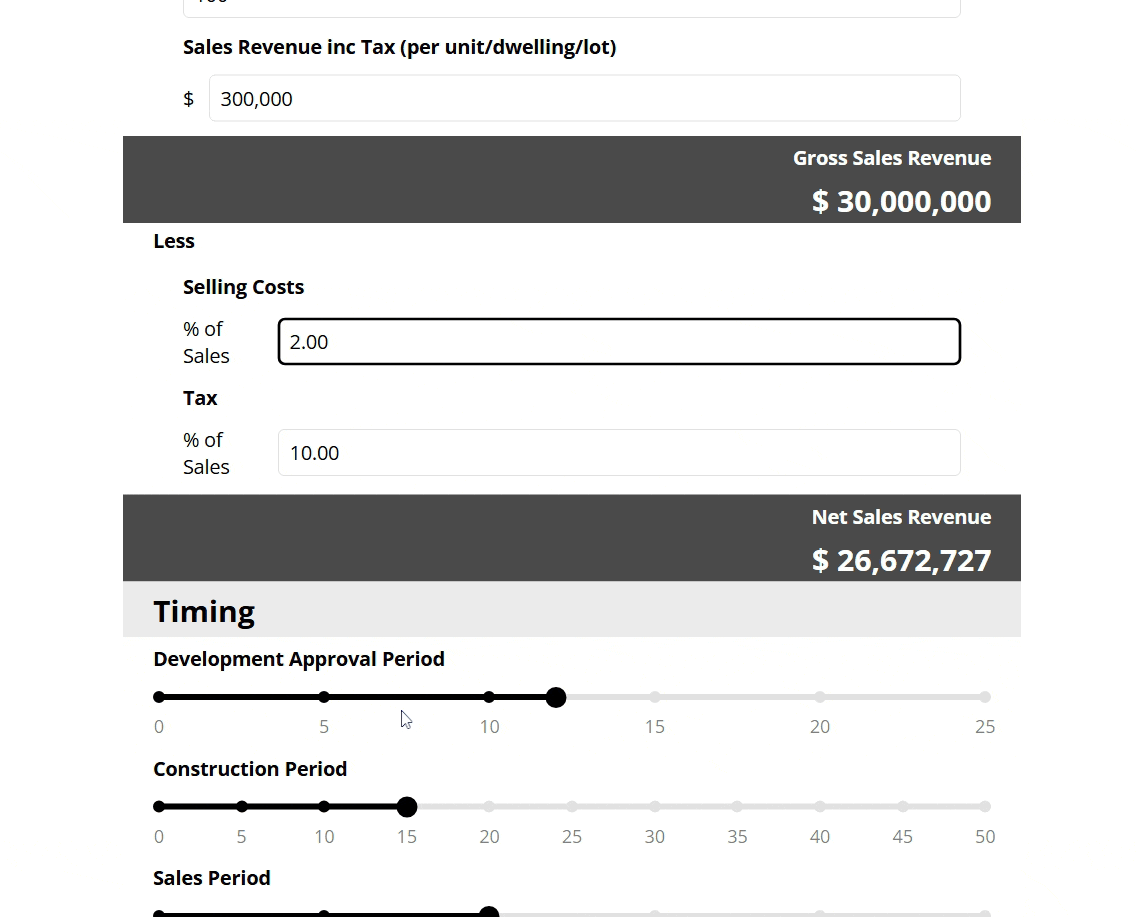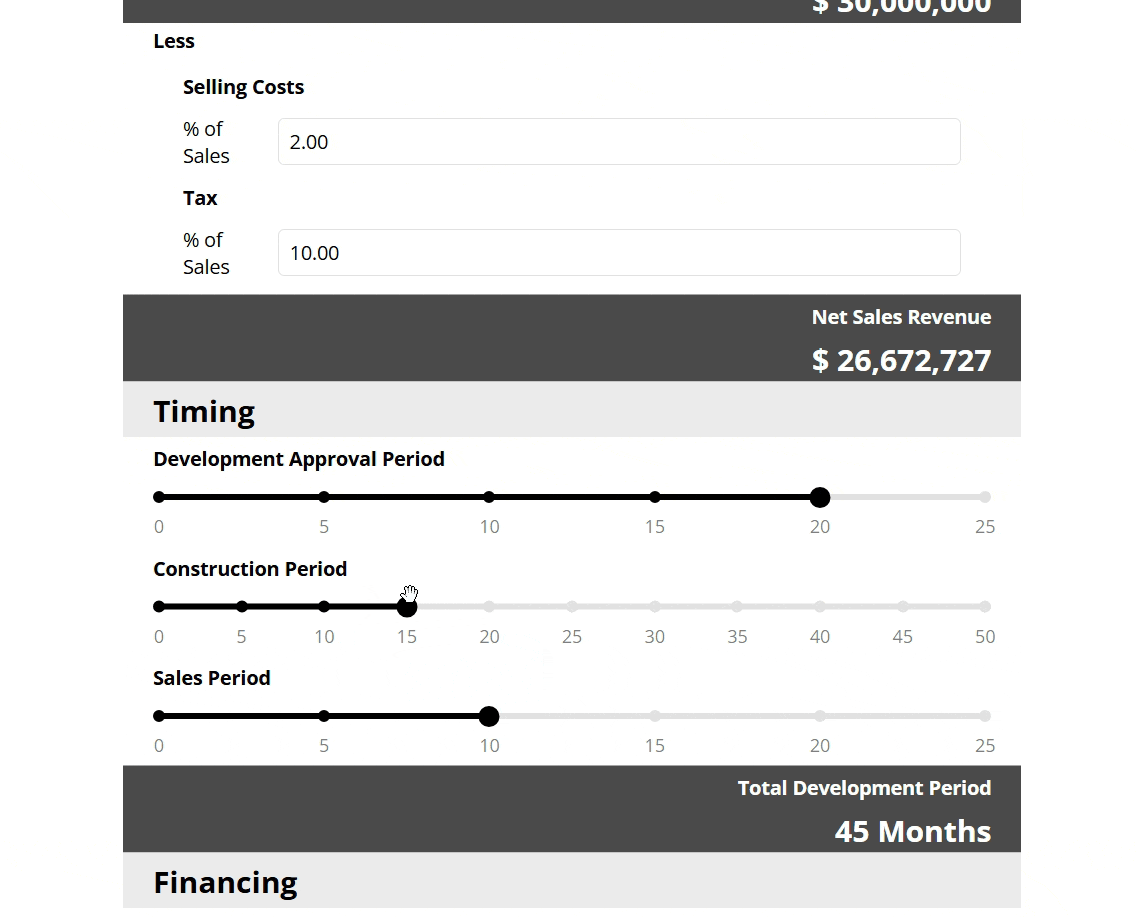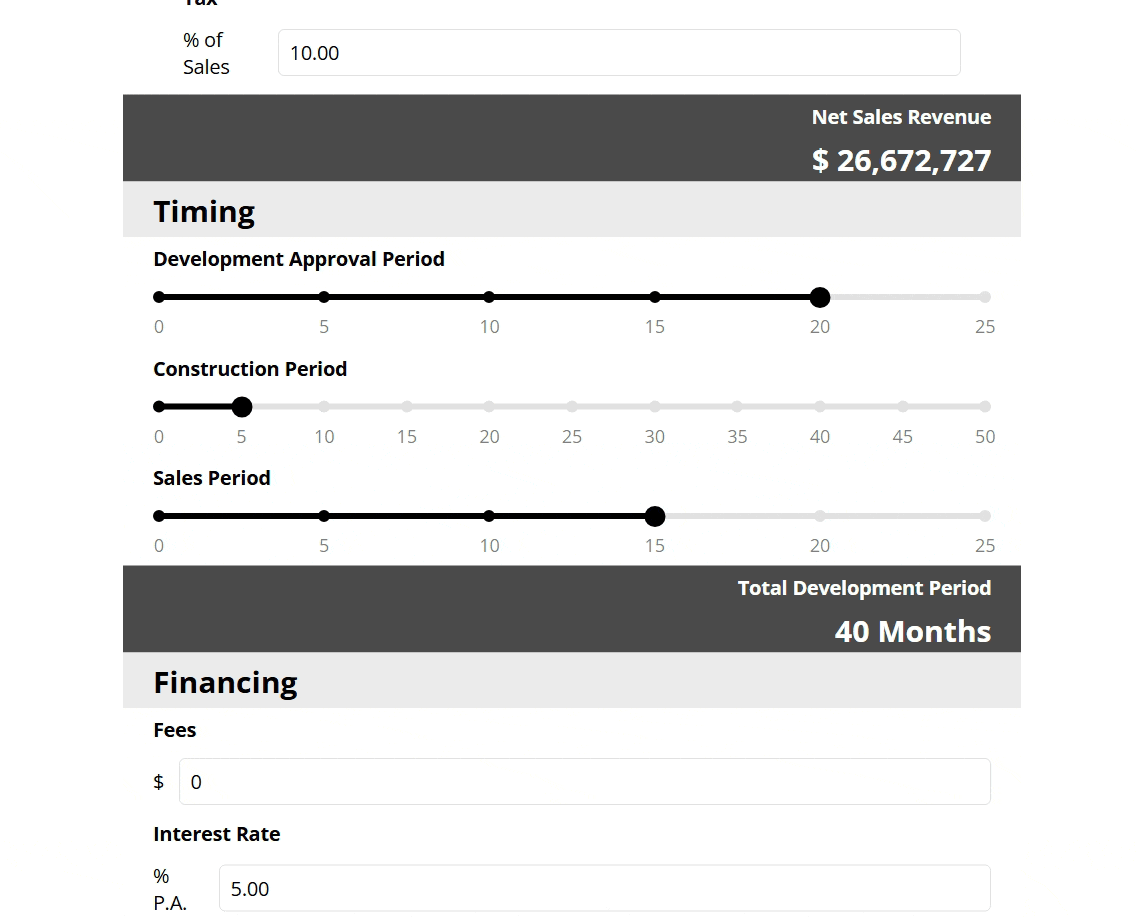
Si vous recherchez un modèle d'étude de faisabilité pour un projet immobilier ou un rapport de faisabilité rapide, effectuer les calculs dans un calculateur de faisabilité spécialement conçu à cet effet est plus rapide et moins sujet aux erreurs que de partir d'une feuille de calcul vierge.
Comment évaluer les risques et déceler les opportunités ?
Dans une étude de faisabilité, les promoteurs évaluent les risques au moyen d'une analyse de sensibilité et d'une modélisation de scénarios. L'analyse de sensibilité permet de tester l'impact d'une modification d'un paramètre, comme une hausse de 10 % du coût de construction, sur le résultat. La modélisation de scénarios compare différentes options, telles qu'un type d'actif ou une densité différents, afin de déterminer l'utilisation optimale du site et de révéler des opportunités insoupçonnées.
Un promoteur immobilier doit gérer l'équilibre fragile entre risque et rentabilité. Un principe simple demeure fondamental dans le secteur immobilier : plus le risque est élevé, plus le rendement l'est aussi.
L'analyse de sensibilité est la forme la plus simple d'analyse des risques. Elle permet de comprendre comment les variations de certains paramètres (comme le coût de construction ou la valeur des ventes) peuvent affecter la faisabilité de votre projet. Par exemple : que se passe-t-il si les coûts de construction augmentent de 10 % ou diminuent de 5 % ?
La modélisation de scénarios permet d'évaluer l'utilisation optimale des ressources. Toute étude de faisabilité doit déterminer si le projet proposé représente l'utilisation optimale des ressources et si un autre type d'actif permettrait d'en maximiser la valeur.
Les promoteurs immobiliers utilisent de plus en plus l'analyse de sensibilité et l'analyse de scénarios pour évaluer les risques et identifier les opportunités. Pour en savoir plus, consultez notre article.Série sur la faisabilité des projets immobiliers, partie 2 – Équilibrer le risque et le rendement dans le développement immobilier
Quels sont les coûts de développement immobilier à prendre en compte ?
En fin de compte, le développement immobilier vise à générer des profits, ce qui implique de bien comprendre ses coûts. Une étude de faisabilité complète prendra en compte les principaux coûts suivants :
Coût d'acquisition : Frais associés à l'acquisition du projet, y compris les frais juridiques, les droits de timbre et les taxes.
coûts de constructionGénéralement calculé en fonction de la conception ou de la taille du projet, au mètre carré. Si un constructeur vous propose un prix de construction fixe, c'est un avantage considérable.
Coûts et réglementations du conseil :Les organismes et conseils municipaux compétents facturent des montants différents selon les certifications. N'oubliez pas de prendre en compte les demandes d'autorisation d'aménagement, les frais de permis de construire, le zonage, les titres de propriété en copropriété et les coûts de lotissement.
Coûts liés à la propriété foncière : Les projets de développement immobilier ne s'arrêtent pas le jour où les ouvriers quittent le chantier. Vous pouvez conserver les biens pendant un certain temps avant de les vendre, ce qui signifie que vous devez continuer à honorer vos obligations financières.
Honoraires professionnels :*Cela devrait inclure tous les honoraires facturés par les consultants et les professionnels tels que les avocats, les urbanistes ou les architectes, les métreurs ou les ingénieurs, et représente généralement un pourcentage de la construction.
Ventes et marketing :Tous les frais engagés pour la commercialisation ou la vente du bien, qu'il s'agisse de brochures, d'expériences immersives en réalité virtuelle ou d'agents immobiliers rémunérés à la commission.
ImpôtLes impôts peuvent varier selon la juridiction, mais ils constituent une partie inévitable et fondamentale du processus de développement.
Contingence:Rares sont les projets immobiliers qui se déroulent exactement comme prévu, et une marge de prévoyance permet de maîtriser le budget lorsque les coûts le dépassent. En règle générale, il convient d'allouer 5 à 10 % du budget pour couvrir les dépenses supplémentaires ou imprévues pendant le chantier. Négliger cette marge peut facilement entraîner des dépassements de budget. À l'inverse, une marge de prévoyance trop importante peut compromettre la viabilité du projet.
Poursuivez votre lecture avec le prochain épisode : Série sur la faisabilité des projets immobiliers, partie 2 – Équilibrer les risques et les rendements du développement immobilier
Foire aux questions
Qu'est-ce qu'une étude de faisabilité en immobilier ?
Quels sont les trois niveaux d'une étude de faisabilité de développement ?
Quelle est la différence entre la méthode de la marge de développement et la méthode des flux de trésorerie actualisés ?
Quels coûts une étude de faisabilité pour un projet immobilier doit-elle inclure ?
Qu’est-ce qu’une marge de développement et comment est-elle calculée ?
Mettez toutes les chances de votre côté pour réussir votre projet de développement avec ARGUS EstateMaster
Les données chiffrées d'une étude de faisabilité deviennent encore plus précises à mesure que votre projet passe du stade d'idée générale à celui d'un accord financé. L'outil adéquat vous permet de tester chaque hypothèse et d'identifier précisément les sources de profit et de perte d'un projet avant tout engagement.
Pour découvrir des détails plus approfondis sur votre projet, vous devrez vous appuyer sur des logiciels sophistiqués, comme ARGUS EstateMaster.Avec une solution robuste, vous pourrez saisir davantage de données.élaborer une étude de faisabilité immobilière plus précisevous permettant ainsi de prendre des décisions financières en toute confiance.
Une fois vos coûts et vos revenus saisis, vous pouvez calculer des indicateurs clés de performance, notamment la valeur résiduelle du terrain, la marge de développement et le profit, la valeur actuelle nette et le taux de rendement interne, afin d'évaluer les opportunités de développement.
Auteur
Lionel Newcombe
Expert en solutions immobilières
Auteur
Lionel Newcombe
Expert en solutions immobilières
Ressources
More on development feasibility
janv. 3, 2025
Partie 2 – Comment équilibrer risque et rendement dans le développement immobilier

janv. 8, 2025
Partie 4 - Le compromis entre les logiciels de faisabilité de développement et les feuilles de calcul
janv. 9, 2025
Partie 5 - Comment obtenir un financement pour votre projet de promotion immobilière
janv. 3, 2025
Partie 2 – Comment équilibrer risque et rendement dans le développement immobilier
janv. 8, 2025
Partie 4 - Le compromis entre les logiciels de faisabilité de développement et les feuilles de calcul
janv. 9, 2025
Partie 5 - Comment obtenir un financement pour votre projet de promotion immobilière
janv. 10, 2025
Partie 6 - Comment déterminer l'utilisation optimale de l'immobilier commercial